Aktien einfach erklärt – Was man wissen sollte

Aktien einfach erklärt – Was man wissen sollte

Aktien sind ein wichtiger Bestandteil der Finanzwelt, doch viele Menschen haben Respekt vor dem Thema. Dabei ist es gar nicht so kompliziert! In diesem Artikel erfährst du die Grundlagen: Wie Aktien funktionieren, wie ihr Preis bestimmt wird, was es mit Splits und Rückkäufen auf sich hat und einiges mehr.

 ⚠️Haftungsausschluss

Was ist eine Aktie?

Eine Aktie ist ein Anteil an einem Unternehmen. Wer eine Aktie kauft, wird also Miteigentümer der Firma. Man erhält ggf. Stimmrechte auf den Hauptversammlungen und eine Gewinnbeteiligung in Form von Dividenden Ausschüttungen.

Unternehmen geben Aktien aus, um Kapital von Investoren einzusammeln, das sie für Wachstum oder die Finanzierung neuer Projekte nutzen können. Im Gegensatz zu einem Kredit muss dieses Kapital weder verzinst noch zurückgezahlt werden aber man verkauft sich als Firma sozusagen Stück für Stück. Der initiale und einmalige Geldfluss entsteht dabei während der Erstausgabe der Aktien (Primärmarkt).

Ist ein Unternehmen an der Börse gelistet, können Aktionäre ihre Anteile an beliebige Interessenten weiterverkaufen. Ebenso können neue Investoren dort Anteile erwerben. Dieser nachträgliche Handel wird als Sekundärmarkt bezeichnet und betrifft ausschließlich die Investoren untereinander – das bereits eingesammelte Eigenkapital des Unternehmens selbst bleibt davon unberührt. Es wechseln lediglich die Anteilseigner Verhältnisse.

Wie wird der Aktienpreis an der Börse bestimmt?

Der Preis einer Aktie (Aktienkurs) wird durch das Zusammenspiel von Käufern und Verkäufern an der Börse (Handelsplatz) bestimmt. Dabei gibt es:

  • Geldkurs (Bid-Preis): Der höchste Preis, den Käufer bereit sind zu zahlen.
  • Briefkurs (Ask-Preis): Der niedrigste Preis, den Verkäufer akzeptieren.
  • Letzter Kurs: Der Preis, zu dem die letzte Transaktion stattgefunden hat.

Wenn mehr Käufer als Verkäufer da sind, steigt der Kurs. Umgekehrt sinkt er, wenn mehr Menschen verkaufen als kaufen wollen.

An Börsen wie der Frankfurter Börse oder der NYSE gibt es Orderbücher, in denen Kauf- und Verkaufsaufträge gesammelt werden.
Das Handelssystem (z. B. Xetra in Deutschland) matcht die Orders nach einem bestimmten Algorithmus. Der Aktienkurs ergibt sich aus dem Preis, zu dem die meisten Orders ausgeführt werden können.

Aber warum wollen Menschen eine Aktie kaufen oder verkaufen? Dafür gibt es viele Gründe:

  • Wenn ein Unternehmen wächst und hohe Gewinne macht, erwarten Anleger steigende Kurse und kaufen Aktien.
  • Schlechte Nachrichten (z. B. ein Skandal oder ein schlechter Quartalsbericht) können das Vertrauen der Anleger senken, sodass viele verkaufen und der Kurs fällt.
  • Wirtschaftliche Entwicklungen, Zinsen oder politische Entscheidungen beeinflussen ebenfalls die Aktienmärkte.

Wie viele Aktien gibt ein Unternehmen aus?

Jedes Unternehmen kann selbst festlegen, wie viele Aktien es initial ausgeben möchte. Ebenso kann festgelegt werden welche Anzahl davon bestimmte Mitarbeiter erhalten und somit nicht in den freien Handel gelangen wird. Hier gibt es von Land zu Land verschiedene regulatorische Vorgaben.

  • Wenn ein Unternehmen an die Börse geht (IPO – Initial Public Offering), verkauft es erstmals Aktien an Investoren.
  • Die Gesamtzahl der Aktien (Aktienanzahl) bleibt normalerweise gleich, kann sich aber durch Kapitalmaßnahmen nach entsprechendem Beschluss der Aktionäre ändern.

Die Marktkapitalisierung eines Unternehmens berechnet sich aus:

Anzahl der Aktien × Aktienkurs


Beispiel:

Wenn eine Firma 10 Millionen Aktien ausgibt und jede Aktie 50 € wert ist, beträgt die Marktkapitalisierung 500 Millionen €.


Was passiert bei einem Aktiensplit?

Ein Aktiensplit bedeutet, dass eine Aktie in mehrere kleinere Aktien aufgeteilt wird.

Beispiel:

  • Du hast 1 Aktie im Wert von 1.000 €.
  • Das Unternehmen macht einen 1:5-Split → Deine 1 Aktie wird in 5 Aktien umgewandelt.
  • Jede neue Aktie kostet nun 200 € statt 1.000 €, aber dein Gesamtwert bleibt gleich.

Warum machen Firmen das?

  • Damit ihre Aktien günstiger und für mehr Anleger attraktiv werden.
  • Psychologische Effekte: Ein niedrigerer Preis kann mehr Käufer anziehen.

Ein Aktiensplit verändert den Gesamtwert des Unternehmens nicht – nur die Stückzahl der Aktien steigt.

Warum kaufen Unternehmen eigene Aktien zurück?

Manchmal kaufen Unternehmen ihre eigenen Aktien am Markt zurück. Das nennt man Aktienrückkauf. Gründe dafür können sein:

  • Wertsteigerung der verbleibenden Aktien: Weniger Aktien im Umlauf bedeuten, dass jede verbleibende Aktie einen größeren Anteil am Unternehmen repräsentiert.
  • Vertrauenssignal: Ein Rückkauf zeigt, dass das Management das eigene Unternehmen für unterbewertet hält.
  • Dividendenersatz: Statt Dividenden an Aktionäre auszuzahlen, können Unternehmen Aktien zurückkaufen und so indirekt den Wert für Anleger steigern.

Beispiel:
Angenommen, es gibt 1 Million Aktien eines Unternehmens, und jede kostet 100 € (Marktkapitalisierung = 100 Millionen €). Die Firma kauft nun 100.000 Aktien zurück und annulliert sie. Dadurch steigt oft der Wert der restlichen 900.000 Aktien, weil der Gewinn auf weniger Aktien verteilt wird.
Rein rechnerisch für dieses Beispiel auf 111,11€ pro Aktie bei gleicher Marktkapitalisierung.


Zurückgekaufte Aktien können entweder vernichtet, behalten oder für bestimmte Zwecke (Ausgabe an Mitarbeiter, späterer Wiederverkauf etc.) genutzt werden. Die Wahl beeinflusst den Aktienkurs und das Eigenkapital des Unternehmens.

Fazit

Aktien sind eine spannende Möglichkeit, langfristig Vermögen aufzubauen. Sie bieten höhere Renditen als Sparbücher oder Festgeldkonten, sind aber auch mit Risiken verbunden. Die Kursentwicklung hängt von vielen Faktoren ab.

Wer langfristig investiert, gut informiert ist und Risiken streut (z. B. durch ETFs), kann von Aktien profitieren. Wichtig ist, nicht blind zu investieren, sondern sich mit den Unternehmen und Märkten auseinanderzusetzen.


→ weiter mit: Die verschiedenen Aktienarten – Ein Überblick für Investoren
Gedanken zum Thema Investieren

Gedanken zum Thema Investieren

Geld ist wie eine Pflanze: Aus einem kleinen Samenkorn kann mit der richtigen Pflege ein prächtiges Gewächs entstehen. Doch das erfordert Geduld, Disziplin, die passenden Bedingungen und mal mehr, mal weniger Aufmerksamkeit. Manche Pflanzen tragen regelmäßig Früchte, während andere erst nach längerer Zeit geerntet oder vollständig verwertet werden. Entscheidend ist jedoch nicht, möglichst viele Pflanzen anzuhäufen, sondern ihren Ertrag sinnvoll zu nutzen.

Wer sich mit dem Anbau auskennt, weiß, wie man Schädlinge fernhält und mit Ernteausfällen umgeht, ohne gleich den ganzen Garten aufzugeben.


→ weiter mit „Das mangelnde Investitionsverhalten der Deutschen“

Dividenden – Eine Gewinnbeteiligung an Unternehmen

Dividenden – Eine Gewinnbeteiligung an Unternehmen

Dividenden sind Zahlungen eines Unternehmens an seine Aktionäre, die in der Regel aus den erwirtschafteten Gewinnen stammen. Sie stellen eine Art Gewinnbeteiligung dar und werden meist in Form von Bargeld ausgezahlt, seltener in Form zusätzlicher Aktien (Stock-Dividende). Die Höhe der Dividende wird von der Hauptversammlung auf Vorschlag des Vorstands und Aufsichtsrats beschlossen.

 ⚠️Haftungsausschluss

Warum zahlt ein Unternehmen Dividenden?

Ein Unternehmen zahlt Dividenden, um seine Aktionäre am Unternehmenserfolg zu beteiligen und Investoren anzulocken. Gründe für die Ausschüttung können sein:

  1. Attraktivität für Investoren: Unternehmen mit stabilen oder steigenden Dividenden sind oft besonders attraktiv für langfristige Anleger.
  2. Vertrauenssignal: Eine konstante oder steigende Dividende signalisiert finanzielle Stabilität und eine gesunde Geschäftsentwicklung.
  3. Fehlende Investitionsmöglichkeiten: Falls ein Unternehmen nicht genügend rentable Wachstumsprojekte findet, kann es überschüssiges Kapital an die Aktionäre ausschütten.
  4. Aktionärsstruktur: Manche Investoren, insbesondere Pensionsfonds, bevorzugen regelmäßige Erträge durch Dividenden.

Ex-Tag und Zahltag

  • Ex-Tag (Ex-Dividendentag): An diesem Tag wird die Aktie „ex Dividende“ gehandelt, das heißt, Käufer der Aktie ab diesem Tag haben keinen Anspruch mehr auf die zuletzt beschlossene Dividende. Meist liegt der Ex-Tag einen Tag nach der Hauptversammlung.
  • Zahltag: An diesem Tag erfolgt die tatsächliche Überweisung der Dividende auf das Konto der Aktionäre. In Deutschland geschieht dies in der Regel am dritten Bankarbeitstag nach der Hauptversammlung.

Auswirkungen auf den Aktienkurs

Nach der Dividendenzahlung fällt der Aktienkurs typischerweise um den Betrag der Dividende. Das liegt daran, dass der Wert des Unternehmens durch die Ausschüttung sinkt. Beispiel:

  • Eine Aktie kostet vor dem Ex-Tag 50 € und die Dividende beträgt 2 €.
  • Am Ex-Tag wird die Aktie theoretisch mit einem Abschlag von 2 € gehandelt, also zu 48 €.

In der Praxis beeinflussen jedoch Marktkräfte, Angebot und Nachfrage sowie allgemeine wirtschaftliche Entwicklungen den tatsächlichen Kursverlauf, sodass die Kursbewegung nicht immer exakt dem Dividendenabschlag entspricht.


→ weiter mit: Anleihen (Bonds) – Kredit für Staaten und Unternehmen

Passives Einkommen – Einkommensstrom mit Wertpapieren

 ⚠️Haftungsausschluss

Wäre es nicht schön, Geld ohne großen Aufwand dazu zu verdienen?

Verfügbares Kapital vorausgesetzt, ist die Installation eines passiven Einkommensstrom ohne regelmäßigen „Kümmeraufwand“ einfacher als viele vielleicht denken mögen. Eine bewährte Möglichkeit ist der Erwerb von Gewinn ausschüttenden Aktien, Fonds, ETFs oder Zinsen zahlenden Anleihen.

Wählt man Wertpapiere, die Dividenden oder Zinsen (z.B. Anleihen) auszahlen, erhält man regelmäßige Geldeingänge auf seinem Konto – und das nicht nur einmal im Jahr, sondern je nach Finanzprodukt auch halbjährlich, quartalsweise oder sogar monatlich. Der gesamte Ausschüttungsprozess läuft vollautomatisch und in den meisten Fällen bereits steuerbereinigt ab.

Nach dem Kauf muss man sich so nicht weiter kümmern, außer natürlich die Wertentwicklung des Investments im Auge zu behalten, also die Kursentwicklungen der Papiere auf dem freien Markt. Hat man in Produkte in anderer Währung investiert, gilt es auch die Wechselkursentwicklung im Auge zu behalten.

Vermögensaufbau statt Konsum

Beispielrechnung für 1€ am Tag

Nehmen wir an wir möchten mit unserem Investment ein zusätzliches Einkommen von 1€ täglich generieren und haben ein Finanzprodukt mit einer Dividendenrendite oder einer Zinszahlung von 6% vorliegen:

Die Investition müsste dann zunächst einmal einen Ertrag von 365 Tagen x 1€ = 365€ jährlich erwirtschaften.

Berücksichtigt man das jährlich diese 365€ auch nach Abzug einer zu zahlende Steuer verfügbar sein sollen, erhöht sich der zu erwirtschaftende Betrag. Nehmen wir der Einfachheit halber eine Steuer von 25% an:

Die 365€ entsprechen dann nur noch 75% des ursprünglich zu erwirtschaftenden Gewinns. Dieser muss entsprechend höher ausfallen, nämlich: 365€ / 75 x 100 = 487€

Die Steuer von 25% beträgt 487€ x 0,25 = 122€

Wir müssen also tatsächlich 487€ jährlich erwirtschaften um 1€ täglich zu generieren. Bei einer jährlichen Rendite von 6% entspricht das einem Kapitaleinsatz von:

mit Steuerabzug : 487€ / 6 x 100 = 8.117€ Kapitaleinsatz
ohne Steuerabzug : 365€ / 6 x 100 = 6.083€ Kapitaleinsatz (Steuerfreibetrag?)

Auf diese Art und Weise lassen sich verschiedene Szenarien mit unterschiedlichen Renditehöhen und gewünschten Zusatzeinkommen durchrechnen.


Beispiel:
Ich strebe 500€ monatlich netto an und bekomme jährlich sehr gute 7.5% Rendite. Die zu zahlende Steuer beträgt 25%. Wieviel Kapital müsste ich investieren?

Die 500€ monatlich entsprechen täglich 500€ x 12 Monate / 365 Tage = 16,44€
1€ täglich benötigt bei 7.5% Rendite 487€ / 7.5 x 100 = 6.493€ Kapital
Davon brauche ich das 16,44 fache, also 6.493€ x 16,44 = 106.745€ Kapitaleinsatz

Vor Steuerabzug erwirtschafte ich 106.745€ x 0,075 = 8.006€ jährlich.
Das sind monatlich 667€ brutto.


Natürlich ist ein hoher Kapitaleinsatz von mehreren tausend Euro nicht wenig, und es mag verlockend sein, dieses Geld anderweitig für materielle Wünsche auszugeben. Auf der anderen Seite ist es ein tolles Gefühl, sich jeden Monat zusätzlich etwas leisten zu können, ohne dass das ursprüngliche Kapital dadurch aufgezehrt wird.

Tatsächlich fühlt es sich oft so an, als würde man gar kein Geld ausgeben, weil das Vermögen weiterbesteht und fortlaufend Erträge generiert.

Noch besser: Wenn man die erhaltenen Ausschüttungen nicht sofort ausgibt, sondern wieder reinvestiert, profitiert man vom Zinseszinseffekt – und das Einkommen wächst mit der Zeit von selbst. Wird das zur Regel, könnten allerdings andere Wertpapiere wie etwa thesaurierende Weltfonds sinnvoller sein. Aber hier soll es ja um passives Einkommen gehen und nicht um Vermögensaufbau.

Fazit

Ein regelmäßiger Einkommensstrom aus Dividenden und Zinszahlungen kann eine großartige Möglichkeit sein, sich finanzielle Freiheit zu erarbeiten. Mit einer durchdachten Strategie kann man sich eine passive Einkommensquelle aufbauen, die dauerhaft und automatisch für zusätzliche Einnahmen sorgt.

Siehe auch : Sind Zinseinnahmen moralisch verwerflich? – Eine kulturelle Betrachtung


→ weiter mit: Ausschüttung oder Thesaurierung für den Lebensunterhalt?

Das mangelnde Investitionsverhalten der Deutschen

…hat mehrere Gründe, die sich aus Kultur, Geschichte, Bildung und Wirtschaft ableiten lassen. Hier sind die wichtigsten Ursachen:

Kulturelle Prägung: Sicherheitsdenken statt Risikobereitschaft

  • Deutschland hat eine starke Sparmentalität – Geld soll sicher sein, nicht „verzockt“ werden.
  • In Ländern wie den USA oder Großbritannien ist Investieren (Aktien, Immobilien, Startups) normal, während in Deutschland noch immer das Sparbuch als sicher gilt.
  • Viele Menschen verbinden Investitionen mit „Zocken“, statt mit langfristigem Vermögensaufbau.

Historische Erfahrungen: Crashs und Krisen prägen das Denken

  • Hyperinflation 1923: Die Entwertung des Geldes hat ein tiefes Misstrauen gegenüber Finanzmärkten hinterlassen.
  • Weltwirtschaftskrise 1929: Viele verloren damals ihr Erspartes, was bis heute nachwirkt.
  • Dotcom-Blase 2000 & Finanzkrise 2008: Jüngere Krisen haben das Bild verstärkt, dass Aktien unsicher sind.

Fehlende Finanzbildung: Unwissenheit über Investitionen

  • In deutschen Schulen wird keine Finanzbildung vermittelt. Die meisten wissen nicht, was ETFs, Dividenden oder der Zinseszinseffekt sind.
  • Banken verkaufen lieber teure Sparprodukte oder Lebensversicherungen, statt günstige und effektive Investmentstrategien aufzuzeigen.
  • Medien berichten oft über Börsencrashs statt über langfristige Renditen, wodurch Angst geschürt wird.

Anmerkung: „Das ist wirklich traurig und mitunter ein Grund für den Finanzbereich dieses Blogs…“

Angst vor Risiko und Verlusten

  • Die Deutschen sind risikoavers – Verluste schmerzen mehr als mögliche Gewinne locken (Verlustaversion).
  • Viele haben Angst vor Kursrückgängen, obwohl langfristiges Investieren Risiken reduziert.
  • Der deutsche Staat bietet eine starke soziale Absicherung (Rentenversicherung, Sozialleistungen), weshalb viele keinen Druck sehen, selbst zu investieren.

Immobilien als bevorzugte Anlageform

  • Wer investiert, steckt sein Geld oft in Immobilien statt Aktien („Betongold“).
  • Der deutsche Immobilienmarkt ist stabil, aber viele überschätzen die Rendite im Vergleich zu breit gestreuten Aktien.

Fazit – Mischung aus Unwissenheit und Angst

Das mangelnde Investieren in Deutschland liegt an einer Kombination aus Sicherheitsdenken, historischer Vorsicht, schlechter Finanzbildung und Risikoscheu. Ein Wandel findet langsam statt – mit mehr ETFs und jüngeren Investoren – aber im internationalen Vergleich bleibt Deutschland ein „Sparbuch-Land“.


→ weiter mit: Investieren versus Spekulieren – Was ist der Unterschied?

Investmentfonds – Bündelung von Geld und Vermögenswerten

 ⚠️Haftungsausschluss

Ein Investmentfonds ist ein Finanzprodukt, das das Geld vieler Anleger bündelt und in mehrere ggf. auch verschiedene Vermögenswerte (Aktien, Anleihen, Immobilien etc.) investiert. Es gibt verschiedene Arten von Investmentfonds, darunter aktive Fonds und passive Fonds (z. B. ETFs). Investmentfonds ist ein Oberbegriff für diese Arten.

Als Einzelwert bezeichnet man Wertpapiere eines einzelnen Unternehmens (z.B. Aktien). Ein Fonds hingegen kann beispielsweise die Wertpapiere von mehreren hundert Unternehmen, in unterschiedlicher Gewichtung, gleichzeitig enthalten. Er wird, wie Aktien, in Stückzahlen gehandelt und man kann bereits durch den Erwerb von nur einem Anteil (Stück) an dieser breiten Verteilung partizipieren.

Was sind aktive Fonds?

Die Auswahl und Verwaltung der im Fond gebündelten Vermögenswerte erfolgt hier durch ein aktives Management, das versucht, durch gezielte Entscheidungen eine bessere Rendite als der Markt zu erzielen. Für diese aktive Verwaltung fallen oft hohe Gebühren an, die als Verwaltungsgebühren oder Managementgebühren bezeichnet werden.

Aktive Investmentfonds (Publikumsfonds) werden in der Regel nicht direkt an der Börse gehandelt. Stattdessen können Anleger Anteile über die Kapitalverwaltungsgesellschaft (KVG) oder Banken kaufen und verkaufen. Der Preis (Rücknahmepreis) wird einmal täglich auf Basis des Nettoinventarwerts (NAV) berechnet.
Aber hier gibt es durchaus Ausnahmen bei denen ein Handel über die Börsen möglich ist und bei denen auch keine Rücknahmegebühren fällig werden.


Was ist ein ETF?

Ein ETF (Exchange Traded Fund, auf Deutsch: börsengehandelter Fonds) funktioniert ähnlich wie ein aktiver Fonds, indem er mehrere Vermögenswerte zusammenfasst. Allerdings wird ein ETF nicht aktiv von einem Management verwaltet. Stattdessen bildet er automatisch die Zusammensetzung eines bestimmten Index, wie beispielsweise des DAX, nach. Er wird auch als passiver Fond bezeichnet.

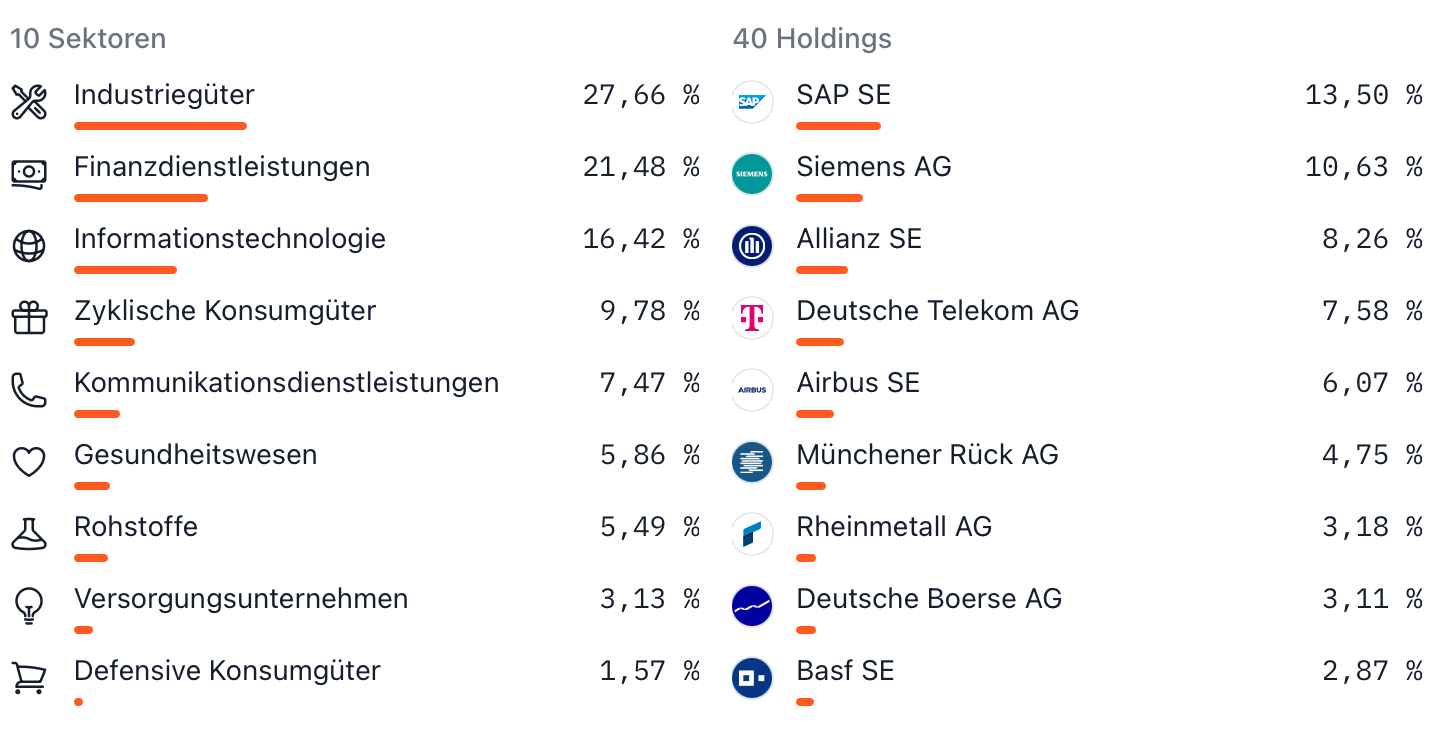
Beispiel: Ein am DAX orientierter ETF enthält in der Regel Aktien aller 40 Unternehmen, die im DAX gelistet sind. Sollte ein Unternehmen aus dem DAX ausscheiden, wird es automatisch auch aus dem ETF entfernt. Neu in den Index aufgenommene Unternehmen kommen automatisch dazu.

Anmerkung: Man sollte auf die Art der Verteilung (Gewichtung) einzelner Aktienanteile in einem Fond achten. Es kommt häufig vor das einzelne Positionen nach der reinen Marktkapitalisierung des Unternehmens gewichtet werden. So kann es vorkommen das man trotz offensichtlich breiter Streuung möglicherweise nur aufgrund der Größe einiger Unternehmen ein regionales Übergewicht erhält. Zum Beispiel hat der MSCI World einen sehr hohen US-Aktien Anteil und verteilt somit regional nicht gleichmäßig.

Abb.: Beispiel für die Sektoren und die prozentuale Verteilung der ersten 10 Positionen in einem am DAX orientierten ETF

Vergleich von aktiven Fond und ETF

Der größte Unterschied zwischen aktiven Fonds und ETFs liegt in der Verwaltung und den Kosten:

Aktive Fonds: Ein Fonds wird aktiv verwaltet, was hohe Gebühren verursacht. Ziel ist es, den Markt zu übertreffen.

ETFs: haben kein aktives Management, sondern folgen automatisch einem Index. Dadurch sind die Gebühren in der Regel deutlich niedriger.

Möchte man beispielsweise an der Entwicklung des kompletten DAX teilhaben, hat man folgende Möglichkeiten:

1. Die Einzelwerte aller 40 Unternehmen kaufen – was mit Gebühren für jede der 40 Transaktion und einem meist hohen Verwaltungsaufwand verbunden ist. Immer wenn Unternehmen aus dem DAX genommen werden und andere hinzukommen erfordert dies manuelle Anpassungen.

2. Anteile an einem am DAX-Index orientiertem ETF kaufen, der alle 40 DAX-Unternehmen enthält und diese automatisch aktualisiert. Hier zahlt man nur eine einzelne Transaktionsgebühr sowie eine meist sehr niedrige, ständige Verwaltungsgebühr. Man hat aber sonst keine weitere manuelle Arbeit mehr mit der Verteilung.

Vorteile von ETFs

Kosteneffizienz: ETFs erheben meist nur geringe Verwaltungsgebühren, da sie kein aktives Management benötigen.

Einfachheit: Mit einem einzigen Kauf können Anleger breit gestreut investieren.

Flexibilität: ETFs werden wie Aktien direkt an der Börse gehandelt und sind daher während der Handelszeiten jederzeit kauf- oder verkaufbar.

Transparenz: Da ETFs einem Index folgen, ist ihre Zusammensetzung für Anleger jederzeit nachvollziehbar.


→ weiter mit: Aktienindex – Definition, Bedeutung und Beispiele

Anleihen (Bonds) – Kredit für Staaten und Unternehmen

Anleihen (Bonds) – Kredit für Staaten und Unternehmen

 ⚠️Haftungsausschluss

Eine Anleihe kann man sich wie einen Kredit vorstellen, den Anleger einem Staat oder einem Unternehmen gewähren.

So funktioniert es:

  • Der Staat oder das Unternehmen gibt eine Anleihe aus und verkauft sie an Investoren.
  • Die Investoren (also Käufer der Anleihe) leihen dem Emittenten (dem Herausgeber der Anleihe) Geld.
  • Dafür erhalten sie regelmäßige Zinsen (Kuponzahlungen).
  • Am Ende der Laufzeit zahlt der Emittent den ursprünglichen Betrag (den Nennwert der Anleihe) zurück.

Anleihen sind also eine Möglichkeit für Staaten und Unternehmen, sich Kapital zu beschaffen, ohne einen klassischen Bankkredit aufzunehmen.

Staaten und Unternehmen können sich Geld für einen festen Zeitraum (z. B. 5, 10, 30 Jahre) am freien Markt durch die Ausgabe von Anleihen beschaffen. Dies geschieht oft, um sich nicht allein auf Bankkredite zu verlassen, das Risiko zu diversifizieren oder aus anderen strategischen Gründen.

Innerhalb dieses Zeitraums zahlen die Emittenten (also die Staaten oder Unternehmen) Zinsen an die Investoren (Käufer der Anleihen). Diese Zinsen werden meist zu einem fest vereinbarten Zinssatz gezahlt. Früher erhielten Anleger dafür sogenannte Kupons auf Papier, die sie zur Auszahlung bei einer Bank einlösen konnten.

Zinscoupon

Die Zinszahlungen erfolgen immer zu festen Zeitpunkten, die in den Anleihebedingungen festgelegt sind. Dies kann jährlich, halbjährlich oder auch quartalsweise geschehen, abhängig von der jeweiligen Anleihe. Am Ende der Laufzeit wird der sogenannte Nennwert (100 % des ursprünglichen Betrags) an den Anleger zurückgezahlt.

Handel während der Laufzeit:

Anleihen können während ihrer Laufzeit am Markt gehandelt werden, sodass Anleger nicht verpflichtet sind, sie bis zum Ende der Laufzeit zu halten. Der Marktwert einer Anleihe wird in Prozent des Nennwerts (100% = Ausgabe- und zugesicherter Rückzahlungswert) angegeben und unterliegt Schwankungen.

Anleihen werden nicht in Stückzahlen, wie etwa Aktien, gehandelt sondern unter Angabe eines Nennwerts zu einem aktuellen Prozentsatz.

  • Der Kurs einer Anleihe kann zum Beispiel über 100 % (Aufschlag) oder unter 100 % (Abschlag) des Nennwerts gehandelt werden.
  • Gegen Ende der Laufzeit nähert sich der Kurs in der Regel wieder dem Nennwert von 100 % an, da die Rückzahlung zu diesem Wert erwartet wird.
  • Anleger können also auch nach der Emission einer Anleihe während ihrer Laufzeit einsteigen, je nach Kurs entweder teurer (> 100 %) oder günstiger (< 100 %).

Wie auch bei Aktien findet der Handel mit Anleihen nach ihrer Erstausgabe am Sekundärmarkt statt. Der Emittent – also der Staat oder das Unternehmen – hat das Kapital bereits bei der Erstausgabe erhalten. Wenn diese Schuldverschreibungen später den Eigentümer wechseln, ist der ursprüngliche Herausgeber nicht mehr in den Handel involviert

Beispiel:

Eine Anleihe hat eine Laufzeit von 10 Jahren und wird mit einem festen Zinssatz von 8 % (Coupon) pro Jahr verzinst. Der Nennwert beträgt 1.000 € und der Kurs liegt bei 100%. Die Zinszahlungen erfolgen halbjährlich, jeweils im Januar und Juli.

  • Beim Kauf der Anleihe direkt bei Ausgabe zahlt ein Anleger bei einem Kurs von 100% die vollen 1.000 € und erhält 10 Jahre lang jedes Jahr zwei Zinszahlungen in Höhe von 40 € (80 € jährlich, was 8 % von 1.000 € entspricht).
  • Während der Laufzeit können die Anleihen jederzeit an der Börse frei gehandelt werden. Hierbei wird der Kurs vom Markt bestimmt und ist z.B.. abhängig von aktuellen Zinssätzen neuerer Anleihen etc. Warum sollte jemand bereits laufende Anleihen mit einem 8% Coupon kaufen, wenn es mittlerweile welche mit 10% gibt? Der Kurs für die alten Anleihen würde in einem solchen Szenario fallen.
  • Am Ende der Laufzeit tendiert der Handelskurs üblicherweise wieder gegen 100% weil der Emittent nur eine Rückzahlung von 100% des Nennwertes zugesichert hat. Es macht wirtschaftlich keinen Sinn eine Anleihe für 110% zu kaufen, wenn sie kurze Zeit später ausläuft und man nur 100% zurück bekommt. Der Anleger erhält in diesem Beispiel also den Nennwert von 1.000 € zurück.

  • Sollte die Anleihe nach 3 Jahren an der Börse z.B. mit einem Kurs von 85 % gehandelt werden, kann ein neuer Anleger für 850 € einen Anspruch auf einen Nennwert von 1.000 € erwerben.
  • Über die verbleibenden 7 Jahre erhält er weiterhin zweimal im Jahr 40 € (insgesamt 560 €).
  • Am Ende der Laufzeit wird der Nennwert von 1.000 € zurückgezahlt, sodass der Anleger insgesamt 1.560 € für einen Kaufpreis von 850 € erhält.

Risiken von Anleihen:

1. Emittentenausfall: Ein Staatsbankrott oder die Insolvenz eines Unternehmens können dazu führen, dass Zinszahlungen ausfallen oder der Anleger sein investiertes Kapital verliert (Totalverlust).

2. Inflation: Eine hohe Inflation kann den realen Wert der festen Zinszahlungen und der Rückzahlung des Nennwerts stark mindern.

3. Wechselkursrisiken: Bei Anleihen in Fremdwährungen kann es durch Währungsschwankungen zu Verlusten kommen, wenn die Währung des Anlegers gegenüber der Fremdwährung an Wert gewinnt.

Vorteile von Anleihen:

1. Planbarkeit: Verlässliche Zins- und Rückzahlungen ermöglichen eine gute Kalkulation der Rendite.

2. Sicherheit: Staatsanleihen und Anleihen von bonitätsstarken Unternehmen gelten (je nach Emittent) als relativ risikoarm.

3. Handelbarkeit: Die Möglichkeit, Anleihen während der Laufzeit zu handeln, bietet Flexibilität.

Anmerkung: Es existieren auch ausschüttende ETF‘s die Anleihen mehrerer Unternehmen oder Staaten bündeln. Diese werden wie andere ETF‘s in Stückzahlen gehandelt und haben keine festgelegte Laufzeit. Mitunter kann hier die Ausschüttung auch monatlich erfolgen.

Inflationsgeschützte Anleihen

Inflationsgeschützte Anleihen (auch Inflationsanleihen oder Inflationslinker genannt) sind festverzinsliche Wertpapiere, deren Wert an die Inflation gekoppelt ist. Sie schützen Anleger vor Kaufkraftverlusten durch Inflation, indem sie sowohl den Nominalwert als auch die Zinszahlungen an die Entwicklung eines Inflationsindex (z. B. den Verbraucherpreisindex) anpassen.

Funktionsweise:

1. Anpassung des Nominalwerts

  • Der ursprüngliche Nominalwert der Anleihe wird regelmäßig an die Inflation angepasst.
  • Steigt die Inflation, erhöht sich der Nominalwert entsprechend.
  • Sinkt die Inflation oder kommt es zu Deflation, kann der Nominalwert sinken (bei manchen Anleihen ist der Rückzahlungsbetrag aber mindestens der ursprüngliche Nennwert).

2. Zinszahlungen (Kupon)

  • Die Kuponzahlungen basieren auf dem inflationsbereinigten Nominalwert.
  • Da der Kupon als fester Prozentsatz des Nominalwerts berechnet wird, steigen die absoluten Zinszahlungen mit der Inflation.

3. Rückzahlung bei Fälligkeit

  • Am Ende der Laufzeit erhält der Anleger den inflationsbereinigten Nominalwert zurück.
  • Falls eine Mindestgarantie besteht, wird mindestens der ursprüngliche Nominalwert ausgezahlt.

Beispiel:

  • Eine inflationsgeschützte Anleihe hat einen Nominalwert von 1.000 € und zahlt 2 % Zinsen.
  • Steigt die Inflation um 5 %, erhöht sich der Nominalwert auf 1.050 €.
  • Die Zinszahlung beträgt dann 2 % von 1.050 €, also 21 € statt 20 €.
  • Bei Fälligkeit erhält der Anleger mindestens 1.050 €, sofern es keine Deflation gibt.

Vorteile:

  • Schutz vor Inflation, da sowohl Zinsen als auch Rückzahlung angepasst werden.
  • Kaufkraft bleibt stabiler als bei normalen Anleihen mit festem Nominalwert.
  • Attraktiv in Zeiten steigender Inflation.

Nachteile:

  • In Phasen niedriger oder fallender Inflation können sie weniger attraktiv sein.
  • Die laufenden Zinsen sind oft niedriger als bei herkömmlichen Anleihen mit vergleichbarer Laufzeit.
  • Bei Deflation kann der Nominalwert sinken (je nach Anleihebedingungen).

Inflationsgeschützte Anleihen werden z. B. von Regierungen (wie deutsche Inflationsindexierte Bundesanleihen oder US-TIPS) oder Unternehmen ausgegeben. Sie eignen sich für Anleger, die sich gegen Inflation absichern wollen.

Sensibilität bei Zinsänderungen

Die Laufzeitlänge von Anleihen hat bei Änderung des Leitzinses Auswirkungen auf deren Handelskurs.

Beispiel: Eine Anleihe mit einer Restlaufzeit von 10 Jahren und einem Zinscoupon von 5% wird an der Börse attraktiver wenn aktuell neue Anleihen nur noch mit 3% Zinscoupon herausgegeben werden.

MarktphaseKurzfristige AnleihenLangfristige Anleihen
Steigende Zinsen✅ Flexibel, geringes Kursrisiko❌ Hohe Kursverluste
Fallende Zinsen❌ Niedrigere Zinsen bei Reinvestition✅ Kursgewinne, langfristig hohe Rendite
Stabile Zinsen✅ Flexibel, geringes Risiko✅ Höhere Rendite, aber wenig Kursgewinne

Steigende Zinsen → Kurzfristige Anleihen
Fallende Zinsen → Langfristige Anleihen
Stabile Zinsen → Kombination aus beiden

Ratingstufen

Die Rating-Stufen bei Anleihen zeigen, wie hoch das Risiko ist, dass der Emittent seine Schulden nicht zurückzahlen kann. Sie werden von Rating-Agenturen wie Standard & Poor’s (S&P), Moody’s und Fitch vergeben.

Bedeutung der Buchstaben in den Ratings

Erster Buchstabe (A, B, C, D): Zeigt die generelle Bonitätsstufe an.

  • A: Hohe Kreditwürdigkeit
  • B: Mittlere bis spekulative Kreditwürdigkeit
  • C: Sehr spekulativ, hohe Ausfallwahrscheinlichkeit
  • D: Zahlungsausfall (Default)

Zweiter Buchstabe (A oder B): Präzisiert die Stufe innerhalb der Hauptkategorie.

  • AAA > AA > A > BBB > BB > B usw.
  • Je mehr A’s oder B’s, desto besser die Kreditwürdigkeit.

Dritte Stelle (bei Moody’s: Ziffern, bei S&P/Fitch: + oder -): Feineinstufung innerhalb einer Kategorie.

  • S&P/Fitch: Nutzen „+“ oder „-“ (z. B. BBB+ ist besser als BBB, aber schlechter als A-).
  • Moody’s: Nutzt Zahlen 1, 2, 3 (z. B. Baa1 ist besser als Baa2, aber schlechter als A3).

Investment-Grade vs. High-Yield (Junk Bonds)

Investment-Grade (hohe Sicherheit, geringes Risiko):

AAA bis BBB- (S&P/Fitch) / Aaa bis Baa3 (Moody’s)

High-Yield / Junk Bonds (hohes Risiko, hohe Zinsen):

BB+ bis C (S&P/Fitch) / Ba1 bis C (Moody’s)

Default:

D (S&P/Fitch) / C (Moody’s) → Anleihe ist zahlungsunfähig.

Beispielhafte Einstufungen

  • AAA (S&P/Fitch) / Aaa (Moody’s): Höchste Sicherheit (z. B. deutsche Staatsanleihen).
  • BBB- (S&P/Fitch) / Baa3 (Moody’s): Letzte Stufe vor den Junk Bonds.
  • BB+ (S&P/Fitch) / Ba1 (Moody’s): Erste Stufe der spekulativen Anleihen.
  • CCC oder Caa: Sehr hohes Ausfallrisiko.
  • D: Bereits im Zahlungsausfall.

Das Rating hilft Investoren, das Risiko einer Anleihe besser einzuschätzen. Hast du noch Fragen zu einem bestimmten Bereich?


→ weiter mit: Fonds und ETFs – Sammelbecken für Einzelwerte

Die Aktiengesellschaft – Ein Unternehmen für Viele

Die Aktiengesellschaft – Ein Unternehmen für Viele

Ein Unternehmen in Form einer Aktiengesellschaft (AG) gehört den Aktionären. Durch den Kauf von Aktien stellen die Aktionäre dem Unternehmen Kapital zur Verfügung, das diesem als Eigenkapital dient – im Gegensatz zu einem Kredit, der Fremdkapital darstellt. Die Aktionäre werden dadurch zu Miteigentümern des Unternehmens. Ein Unternehmen kann dadurch also auch der breiten Gesellschaft gehören.

Beispiele für Unternehmen mit sehr hohem Streubesitz („Public Float“), also Aktiengesellschaften, deren Anteile extrem breit gestreut sind, ohne dass es einen dominierenden Großaktionär gibt.

  1. Nestlé (Schweiz) – Der Streubesitz liegt bei über 90 %, es gibt keinen klaren Mehrheitsaktionär.
  2. The Procter & Gamble Company (USA) – Sehr breit gestreut, viele institutionelle und private Anleger.
  3. SAP (Deutschland) – Hoher Streubesitz, Gründer haben zwar noch Anteile, aber keine beherrschende Stellung.
  4. Tesla (USA) – Elon Musk hält einen großen Anteil, aber der Rest ist stark gestreut.
  5. Unilever (UK/Niederlande) – Stark diversifizierte Aktionärsstruktur, kein dominierender Eigentümer.
Die Aktiengesellschaft – Ein Unternehmen für Viele

Solche Unternehmen sind oft „echte Publikumsgesellschaften“, weil sie nicht von einzelnen Investoren kontrolliert werden, sondern von Millionen von Kleinanlegern, Pensionsfonds, ETFs und anderen institutionellen Anlegern gehalten werden.

Vorstand und Aufsichtsrat

Die AG wird von einem Vorstand geleitet, dessen Mitglieder vom Aufsichtsrat bestellt werden. Der Aufsichtsrat wird wiederum von den Aktionären in der Hauptversammlung gewählt und überwacht die Arbeit des Vorstands hinsichtlich der Einhaltung vereinbarter Zielsetzungen und Strategien.

Mitspracherecht

Aktionäre haben, da sie ja Eigentümer sind, ein Mitspracherecht bei grundlegenden Entscheidungen. Diese umfassen die Strategie und Ziele des Unternehmens. Für ein bedeutendes Mitspracherecht ist jedoch eine entsprechend große Beteiligung am Unternehmen erforderlich, da das Stimmrecht in der Regel proportional zur Anzahl der gehaltenen Aktien ist.

Bindung von Aktionären

Die AG kann an einer langfristigen Bindung von Großaktionären interessiert sein, um strategische Stabilität zu gewährleisten und häufige Wechsel in den Zielsetzungen zu vermeiden. Ein stabiler (nicht volatiler) und möglichst wachsender Aktienkurs sowie regelmäßige, wachsende Dividendenzahlungen können das Interesse von Investoren fördern und erhalten. Diese Faktoren tragen auch dazu bei, dass erneute Kapitalbeschaffungen durch die Ausgabe neuer Aktien erleichtert werden.

Grundsätzlich kann sich jede Person durch den Kauf von Aktien einfach an einem Unternehmen beteiligen. Kleinaktionäre sind in der Regel stille und anonyme Teilhaber, erhalten jedoch – wie Großaktionäre – eine anteilige Gewinnbeteiligung in Form von Dividenden. Vorausgesetzt das Unternehmen tätigt solche Ausschüttungen.

Gründung

Ein Unternehmen muss nicht direkt als Aktiengesellschaft gegründet werden. Es ist möglich, später in diese Gesellschaftsform zu wechseln. Gründe hierfür können die dadurch mögliche Kapitalbeschaffung und große Wachstumsziele sein. Familienunternehmen, die ihren Führungsanspruch wahren möchten, können beispielsweise durch den Erwerb großer Aktienpakete oder durch Einschränkungen im Mitbestimmungsrecht die Kontrolle über Entscheidungen behalten.

Genussschein

Neben Aktien gibt es auch andere Formen der finanziellen Beteiligung. Ein Beispiel ist der Genussschein, der eine Gewinnbeteiligung ähnlich wie Aktien bietet, jedoch in der Regel kein Mitbestimmungsrecht gewährt.

Erweiterte Handlungsmöglichkeiten der Aktiengesellschaft – Großprojekte und strategisches Wachstum

Die Gründung einer Aktiengesellschaft (AG) eröffnet Unternehmen weitreichende strategische und finanzielle Handlungsspielräume, die über die Möglichkeiten von Einzelunternehmen oder Personengesellschaften hinausgehen. Insbesondere lassen sich durch die Kapitalbeschaffung über den Aktienmarkt oder Anleihen Projekte in einer Größenordnung realisieren, die sonst kaum zu stemmen wären.

Kapitalbeschaffung und Finanzierung

  • Erhöhung des Eigenkapitals durch Aktienausgabe ermöglicht Investitionen ohne hohe Fremdverschuldung.
  • Fremdkapitalaufnahme über Anleihen mit günstigen Konditionen dank hoher Kreditwürdigkeit der AG.
  • Börsengang (IPO) als Möglichkeit, große Kapitalmengen für Wachstum und Expansion einzuwerben.

Realisierung von Großprojekten

  • Infrastruktur- und Industriegroßprojekte wie der Bau von Fabriken, Kraftwerken oder Verkehrsnetzen benötigen enorme finanzielle Mittel, die durch die AG-Struktur aufgebracht werden können.
  • Forschung und Entwicklung (F&E) in Bereichen wie Pharma oder Hochtechnologie erfordern langfristige Investitionen, die ohne Aktienkapital schwer zu stemmen wären.
  • Internationale Expansion und der Aufbau neuer Märkte setzen hohe Investitionen voraus, die mit der AG-Form effizient gestemmt werden können.
  • Übernahmen und Fusionen (M&A) zur Marktvergrößerung sind für viele Unternehmen nur durch Aktien- oder Anleihefinanzierung realisierbar.

Strategische Flexibilität und Risikomanagement

  • Haftungsbeschränkung schützt das Privatvermögen der Aktionäre.
  • Holding-Strukturen erlauben eine effiziente Organisation von Tochterunternehmen.
  • Attraktive Beteiligungsmodelle steigern die Attraktivität für Investoren und Mitarbeiter.
  • Leichter Eigentümerwechsel durch Aktienhandel ermöglicht langfristige Unternehmensstabilität.

Fazit

Die Aktiengesellschaft bietet nicht nur eine effiziente Möglichkeit zur Kapitalbeschaffung, sondern eröffnet auch strategische Wachstumsoptionen, die für große Projekte oder internationale Expansion essenziell sind. Viele Innovationen, technologische Durchbrüche und weltweite Großprojekte wären ohne die Möglichkeiten der AG kaum realisierbar.


→ weiter mit: Aktien einfach erklärt – Was man wissen sollte