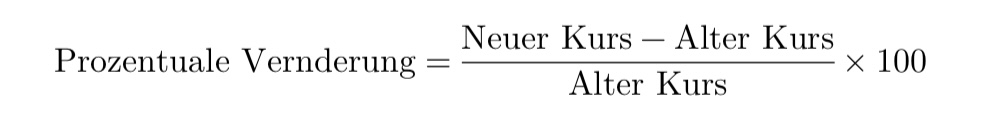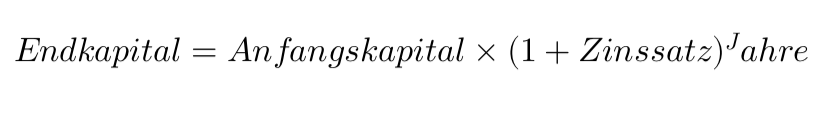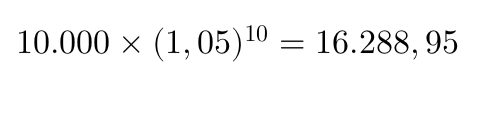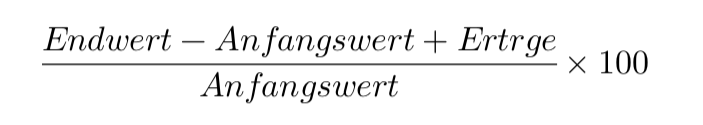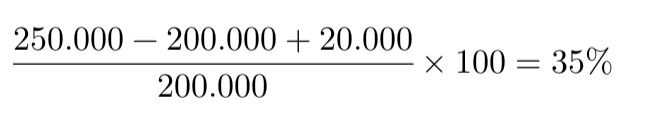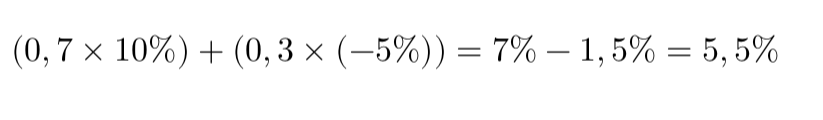
Cash-Reserve für die Krise – Wie man sich gezielt auf Börsentiefs vorbereitet

Cash für die Krise - Wie man sich gezielt auf Börsentiefs vorbereitet

„Kaufe, wenn die Kanonen donnern“ – so lautet ein oft zitierter Ratschlag für Anleger. Doch wie bereitet man sich praktisch darauf vor, in Krisenzeiten tatsächlich investieren zu können? Dieser Artikel zeigt dir, wie du strategisch eine Cash-Reserve aufbauen kannst – ohne Market Timing und ohne Rendite zu verschenken.

⚠️Haftungsausschluss

📉 Warum in Krisen investieren?

Börsenkrisen sind gefürchtet – aber sie bieten auch große Chancen. In Rücksetzern von 20 % oder mehr sind viele Qualitätsaktien und ETFs deutlich günstiger zu haben. Wer dann mutig (und liquide!) ist, kann überdurchschnittliche Renditen erzielen. Doch das gelingt nur, wenn man vorher diszipliniert vorbereitet ist.

🚫 Was du besser nicht tun solltest: Unsystematisches Verkaufen

Viele Anleger fragen sich: „Soll ich in guten Zeiten etwas verkaufen, um Cash für Krisen zu haben?“

Das klingt auf den ersten Blick logisch, ist aber riskant:

  • Markttiming funktioniert langfristig schlecht. Du weißt nie sicher, wann ein Hoch erreicht ist.
  • Die besten Börsentage liegen oft nah an den schlechtesten. Wer verkauft und den Wiedereinstieg verpasst, verpasst auch die Erholung.
  • Emotionen sabotieren deine Entscheidungen. Angst oder Gier führen oft zu Fehlentscheidungen.

Die bessere Lösung ist ein strukturierter Plan, mit dem du ganz automatisch vorbereitet bist, wenn die Börse wackelt.

🧱 1. Der systematische Aufbau eines Krisen-Cash-Fonds

Anstatt in Hausse-Phasen zu verkaufen, kannst du dir durch regelmäßige Beiträge gezielt eine Cash-Reserve aufbauen – parallel zu deinem normalen Sparplan.

✅ So funktioniert’s:

  • Leite monatlich z. B. 10–20 % deiner Sparrate auf ein separates Tagesgeld- oder Verrechnungskonto.
  • Dieses Geld bleibt unangetastet, bis es zu einer echten Korrektur oder einem Crash kommt.
  • Die restlichen 80–90 % werden wie gewohnt in ETFs oder Aktien investiert.

Vorteile:

  • Kein Market Timing nötig
  • Volle Flexibilität in der Krise
  • Langfristige Rendite bleibt nahezu unverändert

🧮 2. Rebalancing als zusätzliche Cash-Quelle

Ein weiterer Baustein ist das sogenannte Rebalancing: Du bringst regelmäßig dein Portfolio ins ursprüngliche Gleichgewicht – z. B. 70 % Aktien / 30 % Anleihen oder Cash.

Beispiel:

  • Start: 70 % Aktien, 30 % Anleihen
  • Aktien steigen → neues Verhältnis: 80 % Aktien, 20 % Anleihen
  • Du verkaufst 10 % Aktien → Cash wächst automatisch

Das ist regelbasiert – nicht spekulativ, sondern diszipliniert.

📉 3. Wann genau investieren? Krisenplan mit Stufenmodell

Viele haben zwar Cash – aber keinen klaren Plan, wann und wie sie es einsetzen sollen. Ein gestaffelter Investitionsplan hilft dir, rational zu handeln.

Beispiel für ein Stufenmodell:

Index-Rückgang vs. letztem HochInvestitionsanteil deiner Reserve
-20 %25 %
-30 %weitere 25 %
-40 %weitere 25 %
-50 %letzte 25 %

Alternativen: Du kannst deine Investitionsentscheidungen auch an Bewertungskennzahlen (z. B. Shiller-KGV) oder Volatilitätsindizes (z. B. VIX) orientieren. Wichtig ist: Der Plan muss vorher stehen.

🛡️ 4. Cash ist keine „verlorene Rendite“

Viele empfinden Cash als ineffizient – aber das ist zu kurz gedacht. Liquidität ist Handlungsspielraum, besonders wenn andere verkaufen müssen. Oder wie Warren Buffett sagt: „Cash kombiniert mit Mut in der Krise ist eine mächtige Waffe.“

🎯 Fazit: So baust du deinen Krisen-Plan

Dein persönlicher Fahrplan:

  1. Richte ein separates Krisen-Cash-Konto ein.
  2. Leite monatlich 10–20 % deiner Sparrate dorthin um.
  3. Erstelle einen Stufenplan zur Investition bei Rücksetzern.
  4. Nutze Rebalancing, um Cash in Hochphasen aufzubauen.
  5. Bleib diszipliniert und geduldig – die nächste Krise kommt garantiert.

📌 Merke dir:

„Die Börse ist der einzige Ort, an dem Menschen nicht einkaufen wollen, wenn es Rabatte gibt.“ – Nutze Krisen, aber sei vorbereitet – mit Liquidität, Logik und einem klaren Plan.


Quelle: ChatGPT

Lerne, warum es sinnvoll ist, einen “Krisen-Cash-Topf” zu bilden, wie du diesen aufbaust, und welche Regeln dir helfen, im richtigen Moment zu investieren.
#Finanzwissen, #InvestierenInKrisen, #Börsentipps, #Vermögensaufbau, #CashReserve
Diversifikation beim Vermögensaufbau – Wann macht sie Sinn?

Diversifikation beim Vermögensaufbau

Diversifikation ist eine der wichtigsten Regeln der Geldanlage. Viele Finanzexperten raten dazu, das Vermögen möglichst breit über verschiedene Anlageklassen, Branchen und Länder zu streuen.

Doch macht das wirklich immer Sinn? Besonders für Einsteiger stellt sich die Frage:

  • Sollte man von Anfang an stark diversifizieren?
  • Oder ist es besser, sich erst auf wenige Investments zu konzentrieren?

In diesem Artikel erfährst du:

✔ Was Diversifikation bedeutet
✔ Warum zu viel Streuung am Anfang problematisch sein kann
✔ Warum ein MSCI-World-ETF nicht breit genug diversifiziert ist
✔ Ab wann und wie du dein Portfolio sinnvoll erweitern kannst

⚠️Haftungsausschluss

Was bedeutet Diversifikation?

Diversifikation bedeutet, dass dein Geld auf verschiedene Anlageformen verteilt wird, um Risiken zu minimieren.

Dazu gehören:

  • Verschiedene Anlageklassen: Aktien, Anleihen, Immobilien, Rohstoffe
  • Verschiedene Regionen: USA, Europa, Asien, Schwellenländer
  • Verschiedene Branchen: Technologie, Gesundheit, Industrie

👉 Ziel: Das Risiko einzelner Investments reduzieren, ohne die Renditechancen unnötig zu verringern.

Warum ist Diversifikation nicht immer sofort sinnvoll?

Obwohl Diversifikation langfristig wichtig ist, kann sie zu Beginn des Vermögensaufbaus Nachteile haben.

1. Zu viel Diversifikation kann ineffizient sein

Wer monatlich nur 50–200 € investiert, sollte nicht in zu viele Einzelanlagen streuen.

  • Höhere Kosten: Jede zusätzliche Position verursacht Gebühren (Transaktionskosten, Spreads).
  • Geringer Effekt: Zu viele Positionen bei kleinen Beträgen verwässern die Rendite.

2. Weniger Streuung kann das Wachstum beschleunigen

Wer sein Kapital auf wenige, aber breit gestreute Investments konzentriert, kann schneller wachsen.

✔ Beispiel: Ein ETF auf den MSCI World statt zehn verschiedene Einzelinvestments.

3. Rebalancing wird bei kleinen Beträgen kompliziert

Ein breit gestreutes Portfolio erfordert regelmäßige Anpassungen (z. B. Umschichtungen nach starken Kursveränderungen).

👉 Bei geringen Summen können solche Anpassungen ineffizient und teuer sein.

Ist ein MSCI-World-ETF breit genug diversifiziert?

Ein MSCI-World-ETF wird oft als ideales Einsteiger-Investment empfohlen. Er enthält rund 1.500 Unternehmen aus 23 Industrieländern.

Doch er hat einige Schwächen:

1. Regionale Konzentration auf Industrieländer

  • Keine Schwellenländer enthalten – Länder wie China, Indien oder Brasilien fehlen.
  • USA machen über 70 % des MSCI World aus – hohe Abhängigkeit von der US-Wirtschaft.

➡ Lösung: Ergänzung durch einen MSCI-Emerging-Markets-ETF oder einen FTSE-All-World-ETF.

2. Keine anderen Anlageklassen enthalten

Ein reiner Aktien-ETF bedeutet:

❌ Keine Anleihen → Stabilisieren das Portfolio in Krisen
❌ Keine Immobilien → Bieten laufende Erträge
❌ Keine Rohstoffe → Inflationsschutz durch Gold und Co.

➡ Lösung: Ergänzung durch Anleihen-, Immobilien- oder Rohstoff-ETFs.

3. Übergewichtung großer Unternehmen (Large Caps)

  • Der MSCI World ist marktkapitalisierungsgewichtet.
  • Große Unternehmen wie Apple, Microsoft und Amazon dominieren den Index.
  • Kleine Unternehmen (Small Caps) sind unterrepräsentiert.

➡ Lösung: Ergänzung durch einen MSCI-World-Small-Cap-ETF.

4. Währungsrisiken durch hohen US-Dollar-Anteil

Da viele Unternehmen aus dem MSCI World in den USA sitzen, ist der ETF stark vom US-Dollar abhängig.

➡ Lösung: Nutzung von währungsgesicherten (hedged) ETFs oder breitere regionale Streuung.

Ab wann lohnt sich Diversifikation wirklich?

Die optimale Diversifikation hängt vom Vermögen ab. Ein grober Richtwert:

💰 Bis 5.000 € investiertes Kapital:

Fokus auf ein einziges, breit gestreutes Produkt wie MSCI World oder FTSE All-World.

💰 Ab 10.000 € investiertes Kapital:

Ergänzung durch weitere ETFs (z. B. MSCI Emerging Markets, Small Caps) oder erste Einzelaktien.

💰 Ab 50.000 € investiertes Kapital:

Erweiterung um Anleihen, Immobilien oder Rohstoffe zur Risikostreuung.

👉 Fazit:

Für viele Anleger reicht ein globaler ETF in den ersten Jahren. Wer jedoch höhere Summen investiert oder Risiken stärker steuern möchte, kann später weitere Anlageklassen hinzufügen.

Welche Alternativen gibt es für Einsteiger?

Wer mit kleinen Beträgen starten möchte, aber dennoch eine gewisse Diversifikation sucht, hat folgende Möglichkeiten:

✔ ETFs auf breite Indizes: MSCI World oder FTSE All-World bieten natürliche Diversifikation mit Tausenden von Aktien.
✔ Sparpläne nutzen: Schon ab 25 € monatlich breit gestreut investieren.
✔ Langfristig denken: Wer erst wenig investiert, kann es sich leisten, etwas risikofreudiger zu sein.

Fazit – Erst fokussieren, dann diversifizieren

✔ Diversifikation ist wichtig, aber nicht sofort notwendig.
✔ In der Anfangsphase lohnt sich eine Konzentration auf wenige, breit gestreute Produkte.
✔ Ein MSCI-World-ETF ist ein guter Start, aber keine vollständige Diversifikation.

Wer langfristig diversifizieren möchte, kann später investieren in:

➡ Schwellenländer-ETFs (z. B. MSCI Emerging Markets)
➡ Small Caps (z. B. MSCI World Small Cap)
➡ Anleihen oder Rohstoffe, wenn mehr Stabilität gewünscht ist

👉 Die beste Strategie: Erst fokussieren, dann gezielt diversifizieren.


→ weiter mit: Rebalancing – Warum und wie man das Portfolio regelmäßig anpasst

Der Geldmarkt und Geldmarktfonds – Kurzfristige Liquidität

Der Geldmarkt und Geldmarktfonds

Der Finanzmarkt ist in verschiedene Segmente unterteilt, von denen der Geldmarkt eine zentrale Rolle spielt. Er ermöglicht Unternehmen, Banken und Staaten, kurzfristige Liquidität bereitzustellen oder anzulegen. Eine beliebte Möglichkeit für Anleger, von den Vorteilen des Geldmarkts zu profitieren, sind Geldmarktfonds. In diesem Artikel werden wir erklären, was der Geldmarkt ist, welche Instrumente dort gehandelt werden und warum Geldmarktfonds für bestimmte Anleger eine attraktive Option darstellen.

⚠️Haftungsausschluss

Was ist der Geldmarkt?

Der Geldmarkt ist der Teil des Finanzmarkts, auf dem kurzfristige Geldanlagen und Kredite gehandelt werden. Die Laufzeiten der gehandelten Instrumente betragen in der Regel weniger als ein Jahr, oft sogar nur wenige Tage oder Wochen.

Funktion des Geldmarkts

Der Geldmarkt dient vor allem der kurzfristigen Liquiditätsversorgung. Unternehmen, Banken und Staaten können dort schnell Geld aufnehmen oder sicher anlegen. Besonders Banken nutzen den Geldmarkt, um sich untereinander Geld zu leihen, falls kurzfristig Liquidität benötigt wird.

Bedeutung für die Wirtschaft

Ein funktionierender Geldmarkt ist essenziell für die Stabilität der Finanzwelt. Wenn Banken oder Unternehmen keinen Zugang zu kurzfristigen Finanzierungen hätten, könnte dies zu wirtschaftlichen Verwerfungen führen – wie es in der Finanzkrise 2008 zu beobachten war.

Welche Instrumente werden am Geldmarkt gehandelt?

Am Geldmarkt werden verschiedene Finanzinstrumente mit kurzen Laufzeiten gehandelt. Dazu gehören:

Tages- und Festgelder

Tagesgeld: Einlagen bei Banken, die täglich verfügbar sind

Festgeld: Einlagen mit fester Laufzeit und garantiertem Zinssatz

Geldmarktpapiere

Kurzlaufende Wertpapiere mit hoher Bonität, die von Unternehmen oder Staaten ausgegeben werden, um sich kurzfristig Kapital zu beschaffen. Dazu gehören:

Schatzwechsel: Kurzfristige Staatsanleihen (z. B. von der Bundesrepublik Deutschland oder den USA)

Commercial Papers: Kurzfristige Unternehmensanleihen mit Laufzeiten von wenigen Wochen bis zu einem Jahr

Interbankenkredite

Banken leihen sich gegenseitig kurzfristig Geld, meist zu sehr niedrigen Zinssätzen.

Repo-Geschäfte (Repurchase Agreements, „Repos“)

Hierbei verkaufen Banken Wertpapiere an eine andere Partei mit der Verpflichtung, diese später zu einem festen Preis zurückzukaufen. Dies dient der kurzfristigen Liquiditätsbeschaffung.

Was sind Geldmarktfonds?

Ein Geldmarktfonds ist ein Investmentfonds, der hauptsächlich in Geldmarktinstrumente investiert. Diese Fonds bieten Anlegern eine Möglichkeit, Kapital kurzfristig anzulegen, mit einer höheren Sicherheit als Aktien- oder Anleihefonds.

Merkmale eines Geldmarktfonds:

Hohe Sicherheit: Geldmarktfonds investieren in kurzlaufende, bonitätsstarke Anleihen oder Geldmarktprodukte. Dadurch besteht nur ein geringes Risiko von Kursverlusten.

Hohe Liquidität: Anleger können ihre Fondsanteile in der Regel täglich verkaufen, ähnlich wie bei Tagesgeld.

Geringe Rendite: Aufgrund der kurzen Laufzeiten und der hohen Sicherheit sind die Erträge geringer als bei Aktien oder Unternehmensanleihen.

Zinsabhängigkeit: Die Rendite eines Geldmarktfonds hängt stark vom aktuellen Zinsumfeld ab. Steigen die Leitzinsen, steigen oft auch die Renditen von Geldmarktfonds.

Warum investieren Anleger in Geldmarktfonds?

Geldmarktfonds sind besonders für Anleger interessant, die kurzfristig Kapital parken möchten, ohne größere Risiken einzugehen.

Vorteile von Geldmarktfonds:

Sicherheit: Im Vergleich zu Aktien oder Unternehmensanleihen sind Geldmarktfonds weniger volatil.

Flexibilität: Die Fondsanteile können oft täglich verkauft werden.

Alternative zu Tagesgeld: In Zeiten niedriger Zinsen bieten Geldmarktfonds teilweise bessere Renditen als klassische Sparprodukte.

Diversifikation: Geldmarktfonds investieren in eine Vielzahl von Geldmarktinstrumenten, was das Risiko weiter reduziert.

Nachteile von Geldmarktfonds:

Niedrige Rendite: Die Erträge sind oft gering, besonders wenn die Zinsen niedrig sind.

Keine Einlagensicherung: Anders als bei Tages- oder Festgeld sind Geldmarktfonds nicht durch die gesetzliche Einlagensicherung geschützt.

Managementgebühren: Auch wenn sie oft niedrig sind, fallen bei Geldmarktfonds Verwaltungsgebühren an.

Für wen sind Geldmarktfonds geeignet?

Geldmarktfonds sind eine gute Wahl für:

Anleger, die kurzfristig Kapital parken möchten (z. B. zwischen zwei Investitionen).

Sicherheitsorientierte Anleger, die eine risikoarme Alternative zu Anleihen oder Aktien suchen.

Unternehmen oder Institutionen, die kurzfristig Liquiditätsreserven anlegen möchten.

Nicht geeignet sind sie für Anleger, die langfristige hohe Renditen anstreben oder bereit sind, höhere Risiken einzugehen.

Fazit: Geldmarkt und Geldmarktfonds als flexible Anlageoption

Der Geldmarkt spielt eine entscheidende Rolle in der globalen Finanzwelt, indem er Liquidität für Unternehmen, Banken und Staaten bereitstellt. Geldmarktfonds bieten Anlegern eine einfache Möglichkeit, von diesem Markt zu profitieren – mit hoher Sicherheit, Flexibilität und einer besseren Verzinsung als viele herkömmliche Sparprodukte. Allerdings sind die Renditen oft begrenzt und hängen stark von den aktuellen Zinssätzen ab.

Wer kurzfristig Geld parken möchte, ohne hohe Risiken einzugehen, sollte Geldmarktfonds als Option in Betracht ziehen.


→ weiter mit: Wertespeicher – Was macht eine Anlage wertbeständig?

Gebühren bei ETFs und aktiven Fonds – Ein Überblick

Illustration Gebühren

Gebühren sind ein wesentlicher Faktor bei der Geldanlage in ETFs und aktive Fonds. Sie beeinflussen die tatsächliche Rendite und sollten daher genau analysiert werden. Die Kosten lassen sich grundsätzlich in laufende und einmalige Gebühren unterteilen, die entweder direkt aus dem Fondsvermögen entnommen oder beim Kauf und Verkauf fällig werden.

⚠️Haftungsausschluss

1. Arten von Gebühren bei ETFs und aktiven Fonds

Laufende Kosten

Diese Gebühren fallen während der gesamten Haltedauer an und werden direkt aus dem Fondsvermögen entnommen. Sie sind für Anleger nicht als separate Abbuchung sichtbar, sondern mindern kontinuierlich den Wert des Fondsanteils.

Gesamtkostenquote (Total Expense Ratio, TER)

  • Gibt die jährlichen Verwaltungskosten als Prozentsatz des Fondsvermögens an.
  • Enthält Verwaltungsgebühren, Depotbankgebühren und weitere Betriebskosten.
  • Beispiel: Eine TER von 0,20 % bedeutet, dass jährlich 0,20 % des investierten Kapitals für Kosten aufgewendet wird.

Managementgebühr (bei aktiven Fonds)

  • Vergütung des Fondsmanagements für die aktive Verwaltung.
  • Meist zwischen 0,50 % und 2,00 % pro Jahr.
  • In ETFs bereits in der TER enthalten.

Performance-Gebühr (bei einigen aktiven Fonds)

  • Fällig, wenn der Fonds eine festgelegte Benchmark übertrifft.
  • Häufig 10–20 % des erzielten Mehrwerts.

Transaktionskosten innerhalb des Fonds

  • Kosten für Käufe und Verkäufe von Wertpapieren innerhalb des Fondsportfolios.
  • Nicht in der TER enthalten, aber je nach Handelsaktivität des Fonds relevant.

Einmalige Kosten

Diese Gebühren entstehen beim Kauf oder Verkauf von Fondsanteilen.

Ausgabeaufschlag (nur bei aktiven Fonds)

  • Einmalige Gebühr beim Erwerb von Fondsanteilen.
  • Typischerweise zwischen 3 % und 5 % des investierten Betrags.
  • Dient zur Deckung von Vertriebskosten und Provisionen.
  • Bei ETFs entfällt der Ausgabeaufschlag, da diese an der Börse gehandelt werden.

Rücknahmegebühr (selten)

  • Fällig beim Verkauf der Anteile in bestimmten Fonds.

Spread (bei ETFs)

  • Unterschied zwischen Kauf- und Verkaufspreis eines ETF-Anteils an der Börse.
  • Beeinflusst die tatsächlichen Handelskosten und kann bei geringer Liquidität steigen.

Depotgebühren

  • Kosten für die Verwahrung der Fondsanteile beim Broker oder bei der Bank.
  • Einige Online-Broker bieten kostenlose ETF-Sparpläne ohne Depotgebühren an.

2. Wie werden die Gebühren eingezogen oder verrechnet?

Laufende Kosten (TER, Managementgebühren)

  • Werden täglich anteilig aus dem Fondsvermögen entnommen.
  • Keine direkte Abbuchung vom Konto des Anlegers, sondern bereits in der Wertentwicklung des Fonds berücksichtigt.

Einmalige Kosten (Ausgabeaufschlag, Spread)

  • Der Ausgabeaufschlag wird beim Kauf fällig und reduziert den investierten Betrag.
  • Beispiel: Bei einem Fonds mit 5 % Ausgabeaufschlag und einer Investition von 1.000 € fließen nur 950 € tatsächlich in den Fonds.
  • Der Spread stellt eine indirekte Kostenkomponente dar und beeinflusst die tatsächlichen Handelskosten beim Kauf oder Verkauf eines ETFs.

Transaktionskosten innerhalb des Fonds

  • Entstehen durch Käufe und Verkäufe von Wertpapieren innerhalb des Fonds.
  • Können sich langfristig auf die Rendite auswirken, insbesondere bei Fonds mit hoher Handelsaktivität.

3. Auswirkungen auf das Portfolio und den Kurs

Laufende Kosten reduzieren die Wertentwicklung des Fonds.

  • Eine TER von 0,20 % verringert die jährliche Rendite entsprechend um diesen Wert.
  • Bei aktiv verwalteten Fonds mit einer TER von über 1,00 % fällt der Effekt noch deutlicher aus.

Der Ausgabeaufschlag stellt eine Einstiegshürde dar.

  • Anleger müssen zunächst eine Wertsteigerung erzielen, um diese Kosten wieder auszugleichen.

Hohe Transaktionskosten innerhalb des Fonds können die Rendite schmälern.

  • Besonders in aktiven Fonds mit häufigem Umschichten relevanter als in passiven ETFs.

Performance-Gebühren reduzieren überdurchschnittliche Gewinne.

Beispiel: Ein Fonds erzielt 10 % Rendite, aber nach einer 20%igen Performance-Gebühr bleibt nur 8 % Netto-Rendite übrig.

4. Wo werden die Gebühren ausgewiesen?

  • TER und Managementgebühren sind im Fondsprospekt und den gesetzlich vorgeschriebenen wesentlichen Anlegerinformationen (KIID) zu finden.
  • Der Ausgabeaufschlag wird beim Kauf über die Fondsgesellschaft oder den Broker ausgewiesen. Online-Broker und Banken zeigen ihn meist direkt vor der Kaufbestätigung an.
  • Performance-Gebühren und Transaktionskosten sind oft nicht explizit in der TER enthalten, aber in den Jahresberichten des Fonds ersichtlich.

5. Fazit: Kosten im Blick behalten

Die Gebührenstruktur ist ein entscheidender Faktor bei der Wahl eines Investments. ETFs sind aufgrund niedriger TER und dem Wegfall des Ausgabeaufschlags oft kostengünstiger als aktive Fonds. Dennoch können sich aktive Fonds lohnen, wenn sie durch überdurchschnittliche Performance die höheren Gebühren ausgleichen.

Vor der Investition empfiehlt es sich, die Gesamtkosten genau zu prüfen, um langfristig eine möglichst hohe Nettorendite zu erzielen.


→ weiter mit: Gehebelte ETFs – Funktionsweise, Chancen und Risiken

Momentum-Strategien – Trends erkennen und nutzen

Momentum-Strategien – Trends erkennen und nutzen

In der Welt des Investierens gibt es zahlreiche Strategien, um Renditen zu maximieren. Eine der bekanntesten und erfolgreichsten Ansätze ist die Momentum-Strategie. Sie basiert auf der Annahme, dass Aktien, die in der Vergangenheit gut gelaufen sind, weiterhin steigen werden – und umgekehrt. Doch wie funktioniert Momentum-Investing genau, welche Methoden gibt es, und worauf sollten Anleger achten? In diesem Artikel werfen wir einen detaillierten Blick auf Momentum-Strategien, ihre Vorteile, Risiken und praktische Umsetzungsmöglichkeiten.

⚠️Haftungsausschluss

Was ist die Momentum-Strategie?

Die Momentum-Strategie ist eine trendfolgende Anlagestrategie, die darauf abzielt, Wertpapiere mit einer starken Kursdynamik zu identifizieren und von ihrer Fortsetzung zu profitieren. Die Grundidee lautet:

  • Kaufen von Aktien mit positiven Kursentwicklungen (relative Stärke)
  • Verkaufen oder Leerverkaufen von Aktien mit negativen Kursentwicklungen (relative Schwäche)

Die Strategie beruht auf der Beobachtung, dass Kursgewinne oft zu weiteren Kursgewinnen führen und fallende Aktien tendenziell weiter fallen. Dies hängt mit Marktpsychologie, Anlegerverhalten und technischen Faktoren zusammen.

Beispiel:

Angenommen, eine Aktie hat in den letzten sechs Monaten um 30 % zugelegt, während der Gesamtmarkt nur um 10 % gestiegen ist. Ein Momentum-Investor könnte diese Aktie kaufen, weil er erwartet, dass der Trend weiter anhält.

Warum funktioniert Momentum?

Momentum basiert auf mehreren Marktmechanismen:

1. Herdentrieb und Anlegerpsychologie

  • Anleger neigen dazu, Trends zu verstärken, indem sie Gewinner-Aktien kaufen und Verlierer meiden.
  • Gier und FOMO (Fear of Missing Out) treiben Preise nach oben, während Panikverkäufe Abwärtstrends beschleunigen.

2. Marktineffizienzen und verzögerte Reaktionen

  • Neue Informationen werden oft nicht sofort vollständig in den Kursen eingepreist.
  • Institutionelle Investoren passen ihre Portfolios oft langsam an, was Trends verstärken kann.

3. Technische Faktoren (Handelsvolumen, Trendfolge)

  • Hohe Handelsvolumina bei steigenden Kursen bestätigen Trends.
  • Trendfolgende Algorithmen verstärken Momentum-Bewegungen durch automatisierte Käufe und Verkäufe.

Diese Effekte führen dazu, dass Trends sich oft länger fortsetzen, als viele Anleger erwarten.

Arten von Momentum-Strategien

1. Relative-Strength-Momentum (Relative Stärke)

Diese Strategie vergleicht verschiedene Aktien oder Anlageklassen miteinander. Anleger kaufen die stärksten Aktien und meiden die schwächsten.

Beispiel:

Ein Investor analysiert 500 Aktien und investiert in die Top 10 % mit der besten 12-Monats-Performance, während er die schlechtesten 10 % vermeidet oder sogar leerverkauft.

Vorteile:

✔ Einfache Umsetzung durch Kennzahlen wie das 52-Wochen-Hoch oder den RSI (Relative Strength Index)
✔ Funktioniert gut in starken Marktphasen

Nachteile:

✘ Kann in Seitwärtsmärkten zu Fehlsignalen führen
✘ Erfordert regelmäßige Anpassungen des Portfolios

2. Time-Series-Momentum (Trendfolge)

Hier wird eine einzelne Aktie oder ein Marktindex isoliert betrachtet. Es wird nur investiert, wenn ein klarer Aufwärtstrend vorliegt.

Beispiel:

Ein Investor kauft eine Aktie, wenn sie über ihrem 200-Tage-Durchschnitt liegt, und verkauft, wenn sie darunter fällt.

Vorteile:

✔ Reduziert das Risiko von großen Verlusten
✔ Kann auf verschiedene Anlageklassen (Aktien, Rohstoffe, Anleihen) angewendet werden

Nachteile:

✘ Späte Einstiege und Ausstiege können Renditen mindern
✘ Funktioniert nicht gut in extrem volatilen Märkten

3. Cross-Asset Momentum

Hierbei wird Momentum zwischen verschiedenen Anlageklassen genutzt, z. B. zwischen Aktien, Anleihen, Rohstoffen und Währungen.

Beispiel:

  • In Phasen mit starkem Momentum bei Aktien wird das Portfolio offensiv in Aktien investiert.
  • In schwachen Phasen wird in Anleihen oder Gold umgeschichtet.

Vorteile:

✔ Diversifikation über verschiedene Märkte
✔ Reduziert Abwärtsrisiken in Bärenmärkten

Nachteile:

✘ Erfordert tiefere Marktanalysen
✘ Manchmal sind Signale schwer zu interpretieren

Wie erkennt man Momentum? – Wichtige Indikatoren

1. Gleitende Durchschnitte

50-Tage- und 200-Tage-Durchschnitt: Wenn der 50-Tage-Durchschnitt den 200-Tage-Durchschnitt überschreitet (Golden Cross), gilt das als starkes Kaufsignal.

2. Relative Strength Index (RSI)

Zeigt, ob eine Aktie überkauft (>70) oder überverkauft (<30) ist.

3. Momentum-Indikator (ROC – Rate of Change)

Misst die prozentuale Kursveränderung über einen bestimmten Zeitraum.

4. 52-Wochen-Hochs

Aktien, die regelmäßig neue Hochs erreichen, zeigen oft starkes Momentum.

Risiken der Momentum-Strategie

1. Plötzliche Trendwenden

  • Momentum-Aktien können abrupt fallen, wenn sich der Markt dreht.
  • Beispiel: Tech-Aktien mit starkem Momentum fielen 2022 abrupt nach Zinserhöhungen.

2. Hohe Transaktionskosten

Regelmäßige Umschichtungen können Gebühren verursachen.

3. Short-Term Reversal Effekt

Manchmal kehren sich kurzfristige Trends um, was zu Fehlsignalen führen kann.

So setzt man eine Momentum-Strategie erfolgreich um

1. Definiere klare Regeln:

  • Welche Indikatoren nutzt du?
  • Wie oft überprüfst du dein Portfolio?

2. Nutze ETFs oder Faktor-Investing:

Es gibt spezielle Momentum-ETFs (z. B. MSCI World Momentum), die eine automatisierte Umsetzung bieten.

3. Kombiniere Momentum mit anderen Strategien:

Momentum kann mit Value-Investing oder Risikomanagement-Strategien kombiniert werden.

4. Setze Stop-Loss-Marken:

Um Verluste zu begrenzen, sollten klare Verkaufsregeln existieren.

Fazit

Momentum-Strategien sind eine der wenigen bewährten Marktanomalien, die nachweislich über lange Zeiträume funktionieren. Wer in starke Trends investiert, kann hohe Renditen erzielen – muss aber auch die Risiken kennen. Die richtige Umsetzung erfordert eine Kombination aus technischer Analyse, diszipliniertem Risikomanagement und regelmäßiger Anpassung.

Obwohl Momentum kein „sicherer Gewinn“ ist, kann es als mächtiges Werkzeug für Anleger dienen, die bereit sind, Marktbewegungen aktiv zu nutzen.


→ weiter mit: Smart Beta und Faktor-Investing – Die Wissenschaft hinter besserer Rendite

Volatilität verstehen – Warum Schwankungen nicht immer schlecht sind

Illustration Volatilität

Volatilität ist eines der am häufigsten diskutierten Konzepte im Finanzbereich. Viele Anleger verbinden sie automatisch mit Risiko und Unsicherheit. Doch ist Volatilität wirklich immer schlecht? Tatsächlich bietet sie nicht nur Herausforderungen, sondern auch Chancen für clevere Investoren. In diesem Artikel erklären wir, was Volatilität genau ist, wie sie gemessen wird, warum sie entsteht und wie Anleger sie strategisch nutzen können.

⚠️Haftungsausschluss

Was ist Volatilität?

Volatilität beschreibt die Schwankungsbreite eines Wertpapiers, eines Index oder eines gesamten Marktes innerhalb eines bestimmten Zeitraums. Ein Wertpapier mit hoher Volatilität weist starke Preisschwankungen auf, während eines mit niedriger Volatilität relativ stabil bleibt.

Volatilität wird häufig mit Risiko gleichgesetzt, doch das greift zu kurz. Tatsächlich bedeutet eine hohe Volatilität zunächst nur, dass sich die Kurse schnell und stark verändern – sowohl nach oben als auch nach unten.

Wie wird Volatilität gemessen?

1. Historische Volatilität

Die historische Volatilität gibt an, wie stark der Kurs eines Wertpapiers in der Vergangenheit geschwankt hat. Sie wird als Standardabweichung der Renditen über einen bestimmten Zeitraum berechnet.

Beispiel:

  • Ein Aktienkurs schwankt innerhalb eines Monats zwischen 90 € und 110 €.
  • Eine andere Aktie bleibt stabil zwischen 98 € und 102 €.
  • Die erste Aktie hat eine höhere historische Volatilität als die zweite.

2. Implizite Volatilität

Die implizite Volatilität wird aus den Optionspreisen abgeleitet und zeigt die erwarteten zukünftigen Schwankungen an. Steigen die Preise für Optionen, bedeutet das oft, dass der Markt mit größeren Schwankungen rechnet.

Der bekannteste Index für die implizite Volatilität ist der VIX (Volatility Index), auch als „Angstbarometer“ des Marktes bezeichnet.

Warum entsteht Volatilität?

1. Wirtschaftliche und politische Ereignisse

  • Zinsentscheidungen der Zentralbanken
  • Inflation oder Rezession
  • Handelskriege oder geopolitische Spannungen

Beispiel:

Nach der Ankündigung von Zinserhöhungen durch die US-Notenbank kam es 2022 zu hoher Volatilität an den Aktienmärkten.

2. Unternehmensspezifische Nachrichten

  • Quartalszahlen und Gewinnwarnungen
  • Managementwechsel oder Skandale
  • Fusionen und Übernahmen

Beispiel:

Wenn ein Tech-Unternehmen schlechtere Quartalszahlen als erwartet meldet, kann der Aktienkurs drastisch fallen.

3. Marktpsychologie und Anlegerverhalten

  • Panikverkäufe in Krisenzeiten
  • Gier in euphorischen Märkten
  • Algorithmischer Handel verstärkt Trends

Beispiel:

Während der Corona-Pandemie 2020 fielen Aktienkurse zunächst stark, bevor eine rasche Erholung einsetzte – ein typisches Muster für hohe Volatilität.

Warum Volatilität nicht immer schlecht ist

Viele Anleger empfinden Volatilität als negativ, weil sie Unsicherheit und mögliche Verluste bedeutet. Doch Volatilität ist ein natürlicher Bestandteil der Märkte und kann sogar vorteilhaft sein.

1. Chancen für langfristige Investoren

Langfristige Anleger profitieren oft von Kursrückgängen, weil sie Aktien günstiger nachkaufen können.

Beispiel:

Während der Finanzkrise 2008 fiel der S&P 500 um mehr als 50 %. Anleger, die damals investiert haben, konnten in den folgenden Jahren enorme Gewinne erzielen.

2. Möglichkeiten für aktive Trader

Trader nutzen Volatilität gezielt, um kurzfristige Kursbewegungen auszunutzen. Daytrader oder Swingtrader setzen darauf, in volatilen Phasen schnelle Gewinne zu erzielen.

3. Volatilität als Risikomanagement-Tool

Durch die Analyse der Volatilität können Anleger ihre Portfolios besser absichern. Eine erhöhte Volatilität kann ein Warnsignal sein, um Risikoanpassungen vorzunehmen.

Wie kann man mit Volatilität umgehen?

1. Diversifikation als Schutzschild

Ein breit diversifiziertes Portfolio kann Volatilität abfedern. Unterschiedliche Anlageklassen (z. B. Aktien, Anleihen, Rohstoffe) reagieren unterschiedlich auf Marktschwankungen.

Beispiel:

Während Aktienmärkte fallen, steigen oft Anleihen oder Goldpreise.

2. Durchschnittskosteneffekt nutzen

Durch regelmäßige Investitionen (z. B. über einen Sparplan) kauft man sowohl in Hoch- als auch Tiefphasen und gleicht Marktschwankungen aus.

3. Volatilität als Kaufsignal nutzen

Einige Investoren nutzen den VIX-Index als Signal:

  • Hohe Volatilität = Kaufchancen bei unterbewerteten Aktien
  • Niedrige Volatilität = Vorsicht vor Überhitzung des Marktes

4. Optionen zur Absicherung nutzen

Put-Optionen oder Stop-Loss-Orders können helfen, das Risiko bei hoher Volatilität zu begrenzen.

Fazit

Volatilität wird oft als Synonym für Risiko betrachtet, doch das ist nur die halbe Wahrheit. Tatsächlich kann sie für langfristige Anleger und aktive Trader gleichermaßen Chancen bieten. Wer Volatilität versteht und strategisch nutzt, kann in turbulenten Marktphasen kluge Entscheidungen treffen und langfristig profitieren.

Anstatt Volatilität zu fürchten, sollten Anleger sie als natürlichen Bestandteil des Marktes akzeptieren – und lernen, mit ihr umzugehen.


→ weiter mit: Diversifikation eines Anlageportfolios – Risiko reduzieren, Rendite optimieren

Rebalancing – Warum und wie man das Portfolio regelmäßig anpasst

Illustration Rebalancing

Ein gut diversifiziertes Investmentportfolio ist essenziell für langfristigen finanziellen Erfolg. Doch mit der Zeit können Marktbewegungen die ursprüngliche Gewichtung der Vermögenswerte verschieben. Genau hier kommt das Rebalancing ins Spiel – der regelmäßige Abgleich des Portfolios mit der ursprünglich geplanten Asset-Allokation. Aber warum ist das so wichtig, und wie führt man Rebalancing effizient durch? In diesem Artikel werden wir diese Fragen umfassend beantworten.

⚠️Haftungsausschluss

Warum ist Rebalancing wichtig?

Rebalancing ist nicht nur eine Routineaufgabe, sondern ein zentraler Bestandteil einer soliden Anlagestrategie. Die wichtigsten Gründe dafür sind:

1. Erhaltung der Risikostruktur

Jede Anlagestrategie basiert auf einer bestimmten Risikobereitschaft. Beispielsweise könnte ein Anleger ein Portfolio aus 60 % Aktien und 40 % Anleihen haben, um ein moderates Risiko einzugehen. Wenn Aktienmärkte stark steigen, könnte dieser Anteil auf 70 % anwachsen, wodurch das Portfolio risikoreicher wird, als ursprünglich geplant. Durch Rebalancing wird das Verhältnis wieder in die ursprüngliche Balance gebracht.

2. Gewinnmitnahmen und antizyklisches Investieren

Ein weiterer Vorteil ist, dass Rebalancing hilft, automatisch Gewinne mitzunehmen. Wenn beispielsweise Aktienkurse stark gestiegen sind, verkauft man einen Teil dieser Positionen und investiert in schwächer gelaufene Anlageklassen. Das entspricht der bewährten Anlagestrategie „Buy low, sell high“.

3. Vermeidung von Klumpenrisiken

Wenn einzelne Aktien oder Sektoren überdurchschnittlich wachsen, kann das zu einem Ungleichgewicht führen. Eine überproportionale Konzentration in einer bestimmten Anlageklasse oder Branche erhöht das Risiko. Rebalancing stellt sicher, dass das Portfolio breit gestreut bleibt.

4. Emotionale Disziplin bewahren

Investoren neigen dazu, in Boomphasen zu gierig zu werden und in Krisenzeiten panisch zu verkaufen. Rebalancing sorgt für eine strukturierte, rationale Vorgehensweise und schützt vor emotional getriebenen Entscheidungen.

Wie funktioniert Rebalancing?

Es gibt verschiedene Methoden, ein Portfolio zu rebalancieren. Die Wahl der Methode hängt von der individuellen Strategie, den Anlagezielen und den Transaktionskosten ab.

1. Zeitbasiertes Rebalancing

Hierbei überprüft der Anleger das Portfolio in regelmäßigen Abständen, z. B. quartalsweise, halbjährlich oder jährlich. Wenn sich die Gewichtung der Anlageklassen deutlich verändert hat, werden Anpassungen vorgenommen.

Vorteil: Einfach umzusetzen und planbar.
Nachteil: Es kann sein, dass das Portfolio in der Zwischenzeit stark von der Zielgewichtung abweicht.

2. Schwellenwertbasiertes Rebalancing

Bei dieser Methode wird das Portfolio nur dann angepasst, wenn die Gewichtung einer Anlageklasse einen vorher definierten Schwellenwert überschreitet (z. B. ±5 % Abweichung von der Zielallokation).

Vorteil: Effizienter als zeitbasiertes Rebalancing, da Anpassungen nur bei signifikanten Abweichungen erfolgen.
Nachteil: Erfordert kontinuierliche Überwachung des Portfolios.

3. Cashflow-Rebalancing

Statt bestehende Positionen zu verkaufen, nutzt man frisches Kapital oder Erträge (z. B. Dividenden), um untergewichtete Anlageklassen aufzustocken.

Vorteil: Vermeidung von Transaktionskosten und steuerlichen Belastungen.
Nachteil: Nur sinnvoll, wenn regelmäßig neues Kapital investiert wird.

Praktische Umsetzung von Rebalancing

1. Analyse der aktuellen Portfolio-Gewichtung

Zunächst muss überprüft werden, wie stark das Portfolio von der ursprünglichen Zielallokation abweicht. Dies kann manuell oder mit Hilfe von Tools und Apps zur Portfolioanalyse erfolgen.

2. Entscheidung über die Anpassung

Falls die Abweichung signifikant ist, sollte entschieden werden, ob verkauft oder umgeschichtet wird. Dabei spielen Faktoren wie Steuern und Transaktionskosten eine Rolle.

3. Steuerliche Aspekte beachten

Beim Verkauf von Wertpapieren können Kapitalertragssteuern anfallen. Daher ist es oft sinnvoll, Rebalancing in steuerbegünstigten Konten (z. B. in Deutschland über ein Depot innerhalb der Altersvorsorge) durchzuführen.

4. Umsetzung durch Käufe und Verkäufe

Die übergewichteten Positionen werden reduziert, und die untergewichteten Positionen aufgestockt. Idealerweise wählt man dabei einen kosteneffizienten Weg, etwa durch den Einsatz von ETFs.

Fazit

Rebalancing ist eine essenzielle Strategie, um langfristig die gewünschte Risikostruktur eines Portfolios zu erhalten, Gewinne mitzunehmen und emotionale Fehlentscheidungen zu vermeiden. Ob zeitbasiert, schwellenwertbasiert oder über Cashflows – es gibt verschiedene Methoden, um das Portfolio regelmäßig zu justieren. Entscheidend ist, eine Disziplin zu entwickeln, um diese Strategie konsequent umzusetzen und langfristig erfolgreich zu investieren.

Wer Rebalancing vernachlässigt, riskiert, dass das Portfolio mit der Zeit immer riskanter oder unausgewogener wird. Ein diszipliniertes Rebalancing kann langfristig die Rendite steigern und gleichzeitig das Risiko kontrollieren.


→ weiter mit: Cost-Average-Effekt – Regelmäßig investieren statt Markttiming

Mathematik für Privatanleger – Welche Rechenarten sollte man beherrschen?

Illustration Mathematik für Privatanleger

Die Finanzwelt kann komplex sein, doch mit soliden Grundkenntnissen in Mathematik lassen sich viele Herausforderungen meistern. Privatanleger, die ihr Vermögen eigenständig verwalten, sollten einige essenzielle Rechenarten beherrschen. Dazu gehören Grundrechenarten, Prozentrechnung, Zinseszinsberechnung, Renditeberechnung sowie Risiko- und Wahrscheinlichkeitsrechnung. Dieser Artikel zeigt, welche mathematischen Fähigkeiten wichtig sind und wie sie im Investmentalltag angewendet werden.

1. Grundrechenarten – Die Basis für finanzielle Entscheidungen

Addition, Subtraktion, Multiplikation und Division sind die Basis jeder mathematischen Berechnung und damit auch für Investitionen unverzichtbar. Sie helfen unter anderem bei der Berechnung von Gewinnen, Verlusten und der Bewertung von Vermögenszuwächsen.

Beispiel: Ein Anleger hat Aktien im Wert von 5.000 € gekauft. Nach einem Jahr ist der Wert auf 6.200 € gestiegen. Um den Gewinn zu berechnen, nutzt er einfache Subtraktion:

6.200 € – 5.000 € = 1.200 € Gewinn

Auch Multiplikation und Division sind essenziell, zum Beispiel bei der Aufteilung des Kapitals auf verschiedene Anlageklassen oder zur Berechnung des durchschnittlichen Kaufpreises einer Aktie über mehrere Käufe hinweg.

Anmerkung: Ja, zugegebenermaßen total trivial, aber tatsächlich unerlässlich 😉

2. Prozentrechnung – Für Renditen, Kursveränderungen und Gebühren

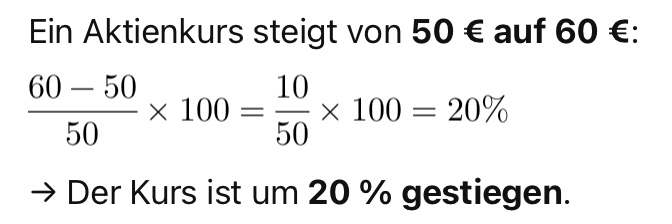
Ein großer Teil der Finanzmathematik basiert auf Prozentrechnungen. Sie wird benötigt, um Kursgewinne oder -verluste, Gebühren und Renditen zu verstehen.

Beispiele:

Auch bei Fonds oder ETFs ist Prozentrechnung wichtig, beispielsweise zur Berechnung von Verwaltungsgebühren. Wenn ein Fonds eine jährliche Gebühr von 1,5 % hat und das Depotvolumen 10.000 € beträgt, beträgt die Gebühr:

10.000 x 0,015 = 150


Ich lege 5.000€ zu 7,5% im Jahr an. Wie hoch ist der Zinsbetrag und wie hoch der Endbetrag nach einem Jahr?

Faktor zur Berechnung von 7,5% eines beliebigen Betrags: 
7,5 / 100 = 0,075
Faktor zur Berechnung eines beliebigen Betrags plus 7,5%: 
1 + 0,075 = 1,075

Zinsen für 1 Jahr sind dann 5.000€ x 0,075 = 375€
Endbetrag nach 1 Jahr sind 5.000€ x 1,075 = 5.375€


In einem Betrag von 100€ sind 19% Steuer enthalten. Wie hoch war der ursprünglich besteuerte Betrag?

100 / 119 x 100 = 84,03€ (100€ sind 119% des Ausgangswerts!)

3. Zins- und Zinseszinsrechnung – Der Schlüssel zu langfristigem Vermögensaufbau

Albert Einstein bezeichnete den Zinseszins einst als das „achte Weltwunder“. Er ermöglicht es Anlegern, ihr Kapital über die Jahre exponentiell wachsen zu lassen.

Die Formel für den Zinseszins lautet:

Beispiel: Ein Anleger investiert 10.000 € bei einer jährlichen Verzinsung von 5 %. Nach 10 Jahren ergibt sich:

Durch den Zinseszins wächst das Kapital überproportional, weshalb frühzeitiges Investieren entscheidend ist.

4. Renditeberechnung – Wie rentabel ist eine Investition?

Die Rendite zeigt, wie viel Gewinn oder Verlust eine Anlage über eine bestimmte Zeitspanne erzielt. Eine gängige Formel für die jährliche Rendite ist:

Beispiel: Ein Anleger kauft eine Immobilie für 200.000 € und verkauft sie nach fünf Jahren für 250.000 €, während er in dieser Zeit 20.000 € Mieteinnahmen erzielt. Die Rendite berechnet sich so:

Auf das Jahr heruntergebrochen ergibt sich eine durchschnittliche jährliche Rendite von 7 %.

5. Risiko- und Wahrscheinlichkeitsrechnung – Chancen und Risiken abwägen

Jede Investition birgt Risiken. Ein Verständnis von Wahrscheinlichkeiten hilft dabei, fundierte Entscheidungen zu treffen.

Beispiel: Ein Anleger überlegt, in eine Aktie mit zwei möglichen Szenarien zu investieren:

70 % Wahrscheinlichkeit für einen Kursanstieg von 10 %
30 % Wahrscheinlichkeit für einen Kursverlust von 5 %

Die erwartete Rendite berechnet sich als gewichteter Durchschnitt:

Das bedeutet, dass die erwartete Rendite der Investition positiv ist. Durch diese Berechnungen kann der Anleger Risiken besser einschätzen.

Anwendungsfälle des Dreisatzes im Finanzbereich

Der Dreisatz ist eine der wichtigsten Rechenmethoden für Privatanleger, da er hilft, proportionale Zusammenhänge schnell und einfach zu berechnen.

 1. Umrechnung von Gebühren und Kosten

Beispiel: Eine Bank erhebt eine jährliche Kontoführungsgebühr von 120 € (also 10 € pro Monat). Wie hoch ist die Gebühr für 7 Monate?

Lösung:

12 Monate = 120 €
1 Monat = 120 € ÷ 12 = 10 €
7 Monate = 10 € × 7 = 70 €

 2. Berechnung von Kursgewinnen oder -verlusten

Beispiel: Ein Anleger kauft 50 Aktien für 2.500 €. Wie viel kostet eine einzelne Aktie?

Lösung:

50 Aktien = 2.500 €
1 Aktie = 2.500 € ÷ 50 = 50 €

 3. Umrechnung von Renditen auf verschiedene Zeiträume

Beispiel: Eine Geldanlage bringt in 8 Monaten 4 % Rendite. Wie hoch wäre die jährliche Rendite bei gleichbleibender Entwicklung?

Lösung:

8 Monate = 4 % Rendite
1 Monat = 4 % ÷ 8 = 0,5 %
12 Monate = 0,5 % × 12 = 6 %

Fazit

Mathematische Grundkenntnisse sind für Privatanleger unerlässlich. Die Beherrschung von Grundrechenarten, Prozentrechnung, Zinseszins, Renditeberechnung und Wahrscheinlichkeitsrechnung ermöglicht eine bessere Einschätzung von Investitionen und hilft, fundierte Entscheidungen zu treffen. Wer sich diese Rechenarten aneignet, kann seine Finanzen langfristig optimieren und erfolgreicher investieren.

Der Dreisatz ist essenziell für Privatanleger, um schnell prozentuale Veränderungen, Gebühren und Renditen auf unterschiedliche Zeiträume oder Mengen umzurechnen. Wer ihn beherrscht, kann viele Finanzfragen effizient lösen.


→ weiter mit: Grundlagen der Wertpapieranalyse – So bewertest du Aktien, ETFs & Fonds

Cost-Average-Effekt – Regelmäßig investieren statt Markttiming

Illustration Cost-Average-Effekt

Der Cost-Average-Effekt, auch Durchschnittskosteneffekt genannt, ist eine Anlagestrategie, bei der regelmäßig eine feste Summe in Wertpapiere investiert wird – unabhängig von der aktuellen Marktlage. Dies steht im Gegensatz zum sogenannten Markttiming, bei dem Anleger versuchen, den besten Zeitpunkt für Käufe und Verkäufe zu finden. Gerade für langfristig orientierte Anleger bietet der Cost-Average-Effekt eine Möglichkeit, Schwankungen an den Börsen strategisch zu nutzen und das Risiko zu minimieren.

 ⚠️Haftungsausschluss

Was ist der Cost-Average-Effekt?

Der Cost-Average-Effekt basiert auf der Idee, dass bei gleichbleibender Investitionssumme in Zeiten niedriger Kurse mehr Anteile eines Wertpapiers gekauft werden, während in Phasen hoher Kurse entsprechend weniger Anteile erworben werden. Dadurch ergibt sich über die Zeit ein durchschnittlicher Kaufpreis, der oft niedriger liegt als der Kaufpreis bei einer einmaligen Investition zu einem ungünstigen Zeitpunkt.

Ein einfaches Beispiel

Angenommen, ein Anleger investiert jeden Monat 100 Euro in einen ETF. Die Kurse entwickeln sich wie folgt:

  • Januar: Kurs = 10 € → Kauf von 10 Anteilen
  • Februar: Kurs = 8 € → Kauf von 12,5 Anteilen
  • März: Kurs = 12 € → Kauf von 8,33 Anteilen
  • April: Kurs = 9 € → Kauf von 11,11 Anteilen

Nach vier Monaten wurden insgesamt 41,94 Anteile für 400 Euro gekauft. Der Durchschnittspreis pro Anteil beträgt 9,54 Euro, obwohl der Kurs zwischen 8 und 12 Euro geschwankt hat. Hätte der Anleger einmalig im Januar investiert, hätte er für 400 Euro nur 40 Anteile zum Preis von 10 Euro pro Stück erhalten.

Vorteile des Cost-Average-Effekts

1. Risikominimierung durch Glättung der Kursschwankungen

Da die Investitionen über einen längeren Zeitraum verteilt sind, reduziert sich das Risiko, den gesamten Betrag zu einem ungünstigen Zeitpunkt zu investieren. Anleger vermeiden es, ihr gesamtes Kapital in eine Markthochphase zu stecken.

2. Psychologische Entlastung

Viele Anleger lassen sich von Emotionen leiten und treffen impulsive Entscheidungen, wenn die Märkte stark schwanken. Regelmäßiges Investieren nimmt den psychologischen Druck, den „richtigen“ Einstiegszeitpunkt zu finden.

3. Automatisierte Disziplin

Ein Sparplan sorgt für eine konsequente Anlagestrategie und verhindert, dass Anleger aus Unsicherheit zögern oder versuchen, den Markt vorherzusagen.

4. Besonders vorteilhaft bei volatilen Märkten

Wenn Märkte stark schwanken, können Anleger durch den Cost-Average-Effekt besonders profitieren, da sie in Marktabschwüngen mehr Anteile für ihr Geld erhalten.

Nachteile und Grenzen des Cost-Average-Effekts

1. Langfristige Marktentwicklung kann den Vorteil relativieren

Wenn die Märkte langfristig eher steigen als schwanken, wäre eine einmalige Investition zu einem frühen Zeitpunkt oft profitabler als regelmäßiges Investieren.

2. Kein Schutz vor fallenden Märkten

Der Cost-Average-Effekt reduziert das Risiko eines schlechten Einstiegszeitpunkts, kann aber nicht verhindern, dass die Investition an Wert verliert, wenn der Markt langfristig fällt.

3. Transaktionskosten beachten

Je nach Anbieter können regelmäßige Käufe zusätzliche Kosten verursachen. Bei hohen Gebühren für jede Transaktion kann der Vorteil des Cost-Average-Effekts durch die Gebühren aufgefressen werden.

Cost-Average-Effekt vs. Markttiming – Was ist besser?

Das Markttiming, also der Versuch, die günstigsten Kauf- und Verkaufszeitpunkte zu identifizieren, klingt verlockend. In der Praxis ist es jedoch extrem schwierig, den Markt zuverlässig vorherzusagen. Viele Studien zeigen, dass selbst professionelle Anleger langfristig Schwierigkeiten haben, den Markt konsequent zu schlagen.

Der Cost-Average-Effekt hingegen setzt auf eine kontinuierliche Investition, die von kurzfristigen Marktschwankungen unbeeindruckt bleibt. Gerade für Privatanleger, die nicht täglich den Markt analysieren möchten, ist diese Strategie oft erfolgversprechender.

Für wen eignet sich der Cost-Average-Effekt?

  • Langfristige Anleger: Wer über viele Jahre investiert, profitiert von der Glättung der Kaufpreise.
  • Einsteiger: Gerade Börsenneulinge haben oft Angst, den falschen Zeitpunkt zu wählen. Ein Sparplan nimmt ihnen diese Entscheidung ab.
  • Anleger mit begrenztem Kapital: Nicht jeder kann sofort eine größere Summe investieren. Mit kleinen regelmäßigen Beträgen können auch Anleger mit wenig Kapital am Markt teilnehmen.

Fazit: Langfristiger Vermögensaufbau mit dem Cost-Average-Effekt

Der Cost-Average-Effekt ist eine bewährte Strategie für Anleger, die langfristig Vermögen aufbauen möchten, ohne sich mit der schwierigen Frage des perfekten Einstiegszeitpunkts zu beschäftigen. Er hilft, Marktschwankungen zu nutzen, psychologische Hürden zu überwinden und diszipliniert zu investieren. Während er keine Garantie für Gewinne bietet, ist er besonders für Einsteiger und risikobewusste Anleger eine sinnvolle Alternative zum unsicheren Markttiming.


→ weiter mit: Allwetter Depots – Portfolio für alle Marktphasen

Börse und Depot – Instrumente für den Wertpapierhandel

Illustration Börse

Die Börse ist der zentrale Marktplatz für den Handel mit Wertpapieren wie Aktien, Anleihen und Derivaten. Doch um an diesem Markt teilnehmen zu können, benötigt man ein Wertpapierdepot. Dieses dient als digitales Schließfach für Wertpapiere und ist eng mit einem Verrechnungskonto verknüpft. In diesem Artikel wird erklärt, wie die Börse funktioniert, welche Rolle das Depot spielt und was mit den Wertpapieren passiert, wenn ein Broker insolvent wird.

⚠️Haftungsausschluss

1. Die Börse – Handelsplatz für Wertpapiere

An der Börse treffen Käufer und Verkäufer aufeinander, um Wertpapiere zu handeln. Es gibt zwei Hauptarten von Börsen:

  • Präsenzbörsen (z. B. die New York Stock Exchange), wo der Handel noch physisch stattfindet.
  • Elektronische Börsen (z. B. Xetra oder Nasdaq), wo Kauf- und Verkaufsaufträge automatisch abgeglichen werden.

Verschiedene Börsenplätze mit unterschiedlichen Preisen

Es gibt mehrere Handelsplätze weltweit, an denen dasselbe Wertpapier zu verschiedenen Preisen gehandelt werden kann. Bekannte Börsen sind:

  • Xetra (Deutschland) – Elektronischer Hauptmarkt für deutsche Aktien.
  • Frankfurter Börse (Deutschland) – Präsenzhandel mit leicht abweichenden Kursen zu Xetra.
  • Nasdaq (USA) – Wichtig für Technologieaktien.
  • New York Stock Exchange (NYSE, USA) – Größte Börse der Welt nach Marktkapitalisierung.
  • London Stock Exchange (UK) – Relevanter Handelsplatz für europäische Aktien.

Preisunterschiede entstehen durch unterschiedliche Angebot- und Nachfragesituationen, Handelszeiten und Liquidität. Broker wählen meist den günstigsten Handelsplatz oder bieten Kunden die Möglichkeit, einen Börsenplatz manuell auszuwählen.

2. Das Wertpapierdepot – digitale Aufbewahrung für Wertpapiere

Ein Depot ist eine Art digitales Konto, in dem Wertpapiere verwahrt werden. Es wird bei einer Bank oder einem Broker geführt und dient zur Abwicklung von Käufen und Verkäufen an der Börse.

Verknüpfung mit einem Verrechnungskonto

Zum Depot gehört ein Verrechnungskonto, das für den Kauf und Verkauf von Wertpapieren genutzt wird:

  • Beim Kauf werden die Kosten für Wertpapiere vom Verrechnungskonto abgebucht.
  • Beim Verkauf werden die Erlöse auf das Verrechnungskonto gutgeschrieben.
  • Dividenden und Zinsen von Wertpapieren werden ebenfalls dort verbucht.

Viele Broker bieten ein integriertes Verrechnungskonto, während manche Banken ein separates Girokonto voraussetzen.

3. Wie funktioniert der Wertpapierhandel?

Anleger können Wertpapiere über ihr Depot kaufen und verkaufen. Dazu wird eine Order mit folgenden Angaben platziert:

  • Wertpapierkennnummer (ISIN oder WKN)
  • Stückzahl oder Volumen
  • Börsenplatz
  • Ordertyp (Market, Limit, Stop-Loss, etc.)
  • Gültigkeitsdauer der Order

WKN (Wertpapierkennnummer) und ISIN (International Securities Identification Number) sind beides eindeutige Identifikationsnummern für Finanzinstrumente wie Aktien, Anleihen oder Fonds.

  • WKN: Die WKN ist eine nationale Kennnummer, die in Deutschland verwendet wird, um Finanzinstrumente eindeutig zu identifizieren. Sie besteht aus sechs alphanumerischen Zeichen und ist vor allem im deutschen Sprachraum verbreitet.
  • ISIN: Die ISIN ist eine internationale Kennnummer, die Finanzinstrumente weltweit eindeutig identifiziert. Sie besteht aus 12 Zeichen: Zwei Buchstaben für das Land, in dem das Wertpapier registriert ist, gefolgt von einer neunstelligen Nummer und einer Prüfziffer. Die ISIN wird international verwendet, um eine globale, eindeutige Identifikation zu gewährleisten.

WKN wird hauptsächlich in Deutschland verwendet, während ISIN international gültig ist. Beide Nummern dienen dem gleichen Zweck, nämlich der eindeutigen Identifikation eines Wertpapiers.

Gültigkeitsdauer einer Order

Man kann festlegen, wie lange eine Order aktiv bleibt:

  • Tagesgültig: Die Order verfällt am Ende des Handelstags, falls sie nicht ausgeführt wird.
  • Good Till Cancelled (GTC): Die Order bleibt aktiv, bis sie ausgeführt oder manuell storniert wird.
  • Good Till Date (GTD): Die Order bleibt bis zu einem bestimmten Datum bestehen.

Wie lange dauert eine Orderausführung?

Die Ausführungszeit hängt von verschiedenen Faktoren ab:

  • Market Orders werden in der Regel sofort ausgeführt, sofern genügend Liquidität vorhanden ist.
  • Limit Orders können Minuten, Stunden oder sogar Tage dauern, bis der gewünschte Preis erreicht wird.
  • Illiquide Wertpapiere mit wenigen Käufern und Verkäufern können langsamer gehandelt werden.
  • Handelszeiten beeinflussen die Geschwindigkeit der Orderausführung – Orders außerhalb der Hauptzeiten werden oft erst am nächsten Handelstag bearbeitet.
  • Technische Probleme beim Broker oder an der Börse können Verzögerungen verursachen.

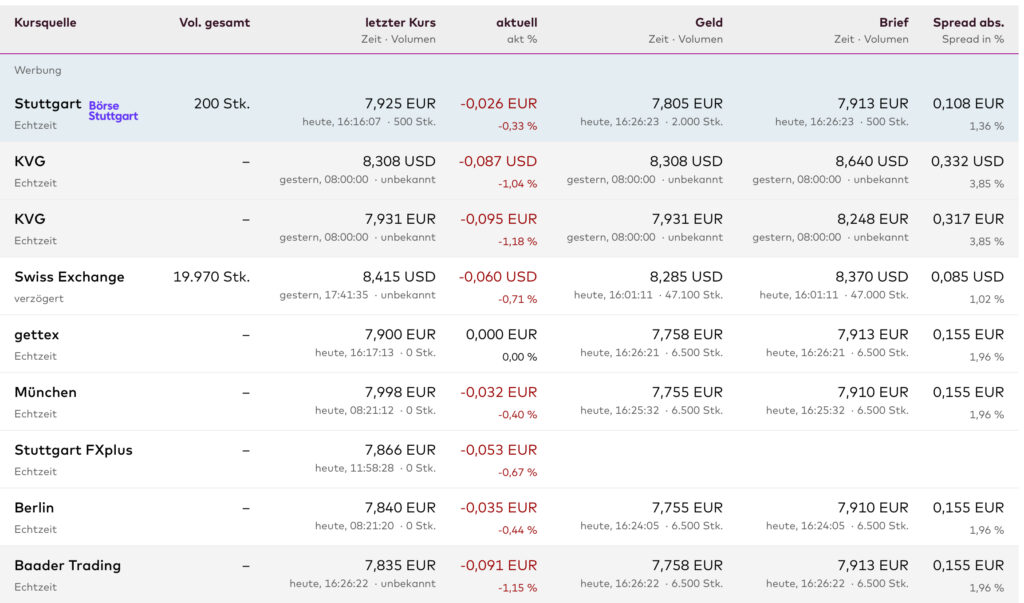
Die Liquidität eines Wertpapiers beschreibt, wie einfach und schnell es an der Börse gekauft oder verkauft werden kann, ohne den Preis stark zu beeinflussen. Ein liquides Wertpapier wird häufig gehandelt, hat viele Marktteilnehmer und eine geringe Geld-Brief-Spanne.

Die Geld-Brief-Spanne (auch Spread genannt) ist die Differenz zwischen dem höchsten Preis, den ein Käufer bereit ist zu zahlen (Geldkurs), und dem niedrigsten Preis, zu dem ein Verkäufer bereit ist zu verkaufen (Briefkurs). Ein enger Spread deutet auf hohe Liquidität hin, da viele Käufer und Verkäufer nah beieinanderliegende Preise bieten. Ein weiter Spread hingegen zeigt geringere Liquidität, da die Preisvorstellungen der Marktteilnehmer weiter auseinanderliegen.

Die Liquidität eines Wertpapiers wird von mehreren Faktoren beeinflusst:

  • Handelsvolumen: Je mehr das Wertpapier täglich gehandelt wird, desto liquider ist es.
  • Markttiefe: Wenn viele Kauf- und Verkaufsorders auf unterschiedlichen Preisniveaus vorliegen, kann es leichter gehandelt werden.
  • Anzahl der Marktteilnehmer: Mehr Händler, besonders Market Maker und institutionelle Investoren, erhöhen die Liquidität.
  • Börsenlistung: Aktien großer Börsen wie der NYSE oder Xetra sind oft liquider als solche kleiner Handelsplätze.
  • Bekanntheit und Nachfrage: Aktien großer Unternehmen sind in der Regel liquider als unbekannte Nebenwerte.

Zusammengefasst: Ein Wertpapier ist besonders liquide, wenn es viele Käufer und Verkäufer gibt, das Handelsvolumen hoch ist und der Spread klein bleibt. Umgekehrt bedeutet geringe Liquidität, dass es schwerer ist, das Wertpapier schnell und ohne größere Preisabweichungen zu handeln.

Abb.: Beispiel für Geld-Brief Spannen für ein Wertpapier an verschiedenen Handelsplätzen

4. Was passiert mit meinem Depot, wenn der Broker insolvent geht?

Ein häufige Sorge von Anlegern ist die Sicherheit ihrer Wertpapiere im Falle einer Insolvenz des Brokers. Wichtig zu wissen:

  • Wertpapiere sind Sondervermögen: Aktien, ETFs und Anleihen, die im Depot gehalten werden, gehören dem Anleger und nicht dem Broker. Sie sind von der Insolvenz des Brokers nicht betroffen und können auf ein anderes Depot übertragen werden.
  • Verrechnungskonto unterliegt Einlagensicherung: Geldbeträge auf dem Verrechnungskonto sind in der Regel bis zu 100.000 Euro durch die gesetzliche Einlagensicherung geschützt (je nach Land und Bank kann die Sicherung höher sein).
  • Depotübertrag im Insolvenzfall: Falls der Broker zahlungsunfähig wird, kann es zu zeitlichen Verzögerungen beim Transfer der Wertpapiere auf ein neues Depot kommen, aber die Vermögenswerte bleiben erhalten.

Wichtig ist, dass man bei seriösen, regulierten Brokern investiert, um zusätzliche Risiken zu vermeiden.

Bulle und Bär

Der Bulle und der Bär symbolisieren die beiden wichtigsten Marktphasen:

 1. Der Bulle (Bull Market):

Der Bulle steht für einen steigenden Markt. In einem sogenannten „Bull Market“ sind die Anleger optimistisch, die Kurse steigen, und es herrscht eine allgemeine Zuversicht. Der Begriff leitet sich von der Art ab, wie ein Bulle angreift: Er stößt mit seinen Hörnern nach oben, was den Aufwärtstrend symbolisiert.

 2. Der Bär (Bear Market):

Der Bär repräsentiert einen fallenden Markt. In einem „Bear Market“ dominieren Pessimismus, die Kurse sinken, und viele Anleger ziehen sich zurück. Der Bär greift mit seinen Tatzen von oben nach unten an, was den Abwärtstrend darstellt.

Diese beiden Tiere verkörpern die ständige Dynamik zwischen Optimismus und Pessimismus an den Finanzmärkten.

Fazit

Die Börse ist ein zentraler Handelsplatz, an dem Wertpapiere nach dem Prinzip von Angebot und Nachfrage gehandelt werden. Um an diesem Handel teilzunehmen, benötigt man ein Depot, das mit einem Verrechnungskonto verknüpft ist. Dabei gibt es mehrere Börsenplätze mit unterschiedlichen Preisen, sodass es sich lohnen kann, den günstigsten Handelsplatz auszuwählen.

Wertpapiere im Depot sind Sondervermögen und auch im Insolvenzfall des Brokers sicher. Durch die richtige Wahl der Orderart und die Festlegung einer Gültigkeitsdauer kann man die eigenen Handelsstrategien effizient umsetzen. Wer sich mit den Mechanismen von Börse und Depot vertraut macht, kann die Chancen des Wertpapierhandels optimal nutzen.

Das Kapitel endet hier. 


→ weiter mit „ZIELSETZUNG“