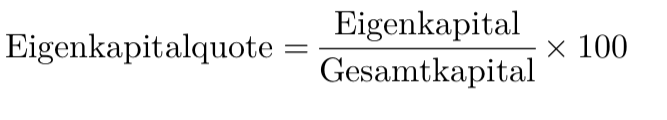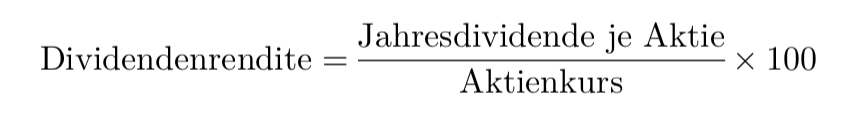
Risikoprofil bestimmen – Welcher Anlegertyp bist du?

Illustration Investor Risikotyp

Die Bestimmung des eigenen Risikoprofils ist ein entscheidender Schritt für jeden Anleger. Sie hilft, die passende Anlagestrategie zu finden, die sowohl zu den eigenen finanziellen Zielen als auch zur individuellen Risikobereitschaft passt. In diesem Artikel erfährst du, warum das Risikoprofil so wichtig ist, welche Anlegertypen es gibt und wie du dein persönliches Profil bestimmen kannst.

 ⚠️Haftungsausschluss

Warum ist das Risikoprofil wichtig?

Jede Investition birgt Chancen und Risiken. Während manche Anleger bereit sind, hohe Risiken für potenziell hohe Gewinne einzugehen, bevorzugen andere eine sichere und stabile Rendite. Das Risikoprofil hilft dabei, eine Strategie zu entwickeln, die langfristig sowohl den finanziellen Erwartungen als auch der psychologischen Belastbarkeit entspricht. Wer sein Risiko falsch einschätzt, könnte im schlimmsten Fall panisch verkaufen oder durch zu vorsichtige Anlagen Chancen verpassen.

Bei alle dem ist Erfahrung extrem wertvoll. Sie muss aber mit Wissen, Disziplin und Lernbereitschaft kombiniert werden. Anfänger sollten klein anfangen, kontinuierlich lernen und aus Fehlern wachsen.

Anmerkung: Kann man wirklich vorab abschätzen, wie man sich fühlt und handelt, wenn sich hohe Beträge rasant in Luft auflösen? Positionen, die womöglich über einen längeren Zeitpunkt stabil gewachsen sind, die man gedanklich schon als „sicheren“ Gewinn verbucht hat, drehen jetzt ins Minus. Ist man in der Lage ruhig und besonnen zu bleiben oder bekommt man Panik und kann an nichts anderes mehr denken? Kurz zuvor hat man sich womöglich innerlich noch auf die Schulter geklopft und gedacht wie toll das doch alles läuft und das da schon nichts passieren wird.
Vermutlich müssen viele eine solche oder vergleichbare Situationen erst selbst durchleben um eine realistische Einschätzung ihrer Belastbarkeit abzugeben. Ist man ein guter Verlierer für einen unabsehbar langen Zeitraum?

Die wichtigsten Anlegertypen

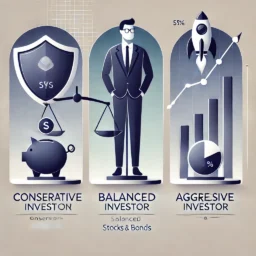
Anhand der Risikobereitschaft lassen sich Anleger in verschiedene Kategorien einteilen. Es gibt keine starre Einteilung, aber die folgenden vier Typen sind eine gute Orientierungshilfe:

1. Der konservative Anleger

Konservative Anleger legen großen Wert auf Sicherheit und Stabilität. Sie bevorzugen risikoarme Anlageformen wie Tagesgeldkonten, Festgeld, Anleihen oder defensive Aktien. Ihr Hauptziel ist der Kapitalerhalt mit möglichst geringer Volatilität. Große Kursschwankungen werden vermieden, auch wenn dadurch die Renditeaussichten begrenzt sind.

2. Der ausgewogene Anleger

Dieser Anlegertyp sucht eine Balance zwischen Sicherheit und Renditechancen. Eine typische Strategie beinhaltet eine Mischung aus Anleihen, Blue-Chip-Aktien und ETFs. Die Volatilität wird akzeptiert, solange die langfristige Wertsteigerung im Fokus bleibt. Diversifikation spielt eine entscheidende Rolle, um Risiken zu minimieren.

3. Der chancenorientierte Anleger

Chancenorientierte Anleger sind bereit, höhere Risiken einzugehen, um eine bessere Rendite zu erzielen. Ihr Portfolio umfasst häufig Wachstumsaktien, Immobilienfonds oder Schwellenländer-Investments. Sie sind sich bewusst, dass starke Schwankungen auftreten können, und bleiben dennoch investiert, um langfristig von Marktchancen zu profitieren.

4. Der spekulative Anleger

Spekulative Anleger setzen auf hohe Renditen und nehmen dafür erhebliche Risiken in Kauf. Sie investieren häufig in volatile Aktien, Kryptowährungen oder gehebelte Finanzprodukte. Dabei sind sie sich des Risikos bewusst, kalkulieren mögliche Verluste ein und sind bereit, schnell auf Marktveränderungen zu reagieren.

Wie bestimmst du dein Risikoprofil?

Um herauszufinden, welcher Anlegertyp du bist, solltest du dir folgende Fragen stellen:

  • Wie wichtig ist dir die Sicherheit deiner Geldanlage?
  • Wie reagierst du auf Marktschwankungen?
  • Welcher Anlagehorizont (Monate, Jahre, Jahrzehnte) passt zu dir?
  • Wie viel Verlustrisiko kannst du finanziell und emotional verkraften?
  • Hast du Erfahrungen mit risikoreicheren Anlageformen?

Es gibt auch zahlreiche Online-Risikoprofile-Tests, die dir eine erste Einschätzung geben können. Diese berücksichtigen Faktoren wie dein Einkommen, deine Anlageziele und deine bisherige Erfahrung mit Investments.

Renditeabschätzung

Man kann eine grobe Abschätzung machen, welche Renditen typischerweise mit verschiedenen Risikoprofilen erreichbar sind. Natürlich gibt es keine Garantie, aber basierend auf historischen Daten lassen sich ungefähre Erwartungswerte ableiten.

1. Konservativ (geringes Risiko, niedrige Volatilität)

1-4%

Typische Anlagen:

  • Tages- und Festgeld
  • Staatsanleihen mit hoher Bonität (hohe Kreditwürdigkeit wie z. B. deutsche Bundesanleihen)
  • Defensiv ausgerichtete Mischfonds. Zum Beispiel Fonds mit Aktien & Anleihen aus den Sektoren Gesundheit, Versorger, Basiskonsumgüter, Telekommunikation

Erwartete Rendite: 1–4 % pro Jahr (real nach Inflation oft niedriger)

Eignung: Für sicherheitsorientierte Anleger, die ihr Kapital erhalten wollen. Geeignet für kurzfristige Sparziele oder Rücklagen

Risiko: Sehr gering, aber Inflationsrisiko (bei niedriger Verzinsung kann die Kaufkraft sinken)

2. Moderat (mittleres Risiko, moderate Volatilität)

4-7%

Typische Anlagen:

  • Mischfonds (Aktien- und Anleihen-Mix)
  • Hochwertige Unternehmensanleihen
  • Dividendenstarke Blue-Chip-Aktien
  • Globale, breit gestreute ETFs (z. B. MSCI World, FTSE All-World)

Erwartete Rendite: 4–7 % pro Jahr (je nach Aktienquote)

Eignung: Für langfristige Anleger, die Schwankungen aushalten können. Geeignet für Vermögensaufbau mit mittelfristigem Horizont

Risiko: Marktvolatilität vorhanden, aber durch Diversifikation reduziert

3. Wachstumsorientiert (höheres Risiko, höhere Schwankungen)

6-10%

Typische Anlagen:

  • Breite Aktien-ETFs (z. B. MSCI World, Nasdaq 100)
  • Einzelaktien mit Wachstumsfokus
  • REITs (Immobilienfonds)
  • Emerging Markets

Erwartete Rendite: 6–10 % pro Jahr (mit starken Schwankungen)

Eignung: Für langfristige Anleger, die Schwankungen akzeptieren. Ideal für langfristigen Vermögensaufbau (z. B. Altersvorsorge)

Risiko: Deutliche Schwankungen, aber langfristig hohes Potenzial

4. Spekulativ (hohes Risiko, hohe mögliche Rendite & Verluste)

10-30%

Typische Anlagen:

  • Einzelaktien mit starkem Wachstumspotenzial (z. B. Tech-Startups)
  • Kryptowährungen
  • Private Equity & Venture Capital
  • Hebelprodukte, Optionen

Erwartete Rendite: 10–30 % pro Jahr (oder mehr) – aber auch Totalverlust möglich

Eignung: Nur für risikobereite Anleger mit langem Zeithorizont. Sollte nur einen kleinen Teil des Gesamtportfolios ausmachen

Risiko: Sehr hohe Volatilität, hohe Verlustrisiken

Fazit: Die Balance finden – Das richtige Risikoprofil als Grundlage für eine erfolgreiche Geldanlage

Welche Renditen du anstrebst, hängt von deiner Risikobereitschaft, deinem Anlagehorizont und deinen Zielen ab.

  • Wer Stabilität sucht, bleibt bei konservativen Anlagen (1–4 % Rendite).
  • Wer langfristig wachsen will, setzt auf breit gestreute Aktieninvestments (6–10 %).
  • Wer spekulativ investiert, kann höhere Renditen erzielen – aber auch hohe Verluste.

Die meisten erfolgreichen Investoren fahren mit einer Mischung aus soliden und wachstumsorientierten Anlagen am besten.

Welches Risikoprofil spricht dich am meisten an?

Die Bestimmung des eigenen Risikoprofils ist essenziell für eine erfolgreiche Investmentstrategie. Egal, ob du ein sicherheitsorientierter, ausgewogener, chancenorientierter oder spekulativer Anleger bist – das Wissen um deine eigene Risikobereitschaft hilft dir, fundierte Anlageentscheidungen zu treffen. Passe deine Strategie regelmäßig an deine Lebenssituation und Marktveränderungen an, um langfristig erfolgreich zu investieren.


→ weiter mit: Zielsetzungen beim Investieren – So findest du die richtige Strategie für deinen Zeitraum
Rohstoffe – Chancen, Risiken und Strategien

Illustration Rohstoffe

Rohstoffe sind eine essenzielle Grundlage der globalen Wirtschaft und bieten Anlegern attraktive Investmentmöglichkeiten. Von Edelmetallen wie Gold und Silber bis hin zu industriellen Rohstoffen wie Öl oder Kupfer – das Spektrum ist breit. Viele Investoren setzen auf Rohstoffe, um ihr Portfolio zu diversifizieren und sich gegen Inflation abzusichern. Doch wie investiert man am besten in Rohstoffe, welche Strategien gibt es, und welche Risiken sind zu beachten?

 ⚠️Haftungsausschluss

Warum in Rohstoffe investieren?

Rohstoffe bieten zahlreiche Vorteile als Anlageklasse:

  1. Diversifikation des Portfolios: Rohstoffe haben oft eine geringe Korrelation zu Aktien und Anleihen, sodass sie als stabilisierender Faktor im Portfolio dienen können.
  2. Schutz vor Inflation: Da Rohstoffpreise oft mit der Inflation steigen, bieten sie eine Absicherung gegen Kaufkraftverluste.
  3. Krisensichere Anlage: Edelmetalle wie Gold oder Silber werden in wirtschaftlich turbulenten Zeiten häufig als sicherer Hafen angesehen.
  4. Wachsende Nachfrage: Steigende Bevölkerungszahlen und technologische Entwicklungen sorgen für eine kontinuierlich wachsende Nachfrage nach Rohstoffen, insbesondere nach seltenen Erden und Energierohstoffen.

Arten von Rohstoff-Investments

Es gibt verschiedene Wege, um in Rohstoffe zu investieren, je nach Risikobereitschaft, Anlagestrategie und Marktkenntnissen.

1. Direkter Kauf von physischen Rohstoffen

Der klassische Weg ist der Kauf von Edelmetallen wie Gold und Silber in Form von Münzen oder Barren. Diese Art der Anlage erfordert jedoch eine sichere Lagerung und kann mit zusätzlichen Kosten verbunden sein. Industrielle Rohstoffe wie Öl oder Kupfer sind für Privatanleger hingegen schwer zu lagern und daher ungeeignet für den direkten Kauf.

2. Rohstoff-Futures und Optionen

Professionelle Anleger nutzen Futures und Optionen, um auf die Preisentwicklung von Rohstoffen zu spekulieren. Dabei handelt es sich um Finanzkontrakte, die den Kauf oder Verkauf eines Rohstoffs zu einem festgelegten Preis in der Zukunft ermöglichen. Diese Instrumente sind jedoch hochspekulativ und für Einsteiger oft ungeeignet, da sie ein tiefes Marktverständnis erfordern.

3. Rohstoff-ETFs und ETCs

Für Privatanleger bieten börsengehandelte Fonds (ETFs) und börsengehandelte Rohstoffe (ETCs – C für commodities = Rohstoffe) eine einfache Möglichkeit, in Rohstoffe zu investieren:

  • Rohstoff-ETFs investieren in Unternehmen, die Rohstoffe fördern oder verarbeiten, z. B. Minenbetreiber oder Ölkonzerne.
  • Rohstoff-ETCs bilden direkt die Preisentwicklung eines bestimmten Rohstoffs nach, ohne dass der Anleger diesen physisch besitzen muss.

Der Vorteil dieser Anlageform liegt in der hohen Liquidität und der einfachen Handelbarkeit über die Börse.

4. Aktien von Rohstoffunternehmen

Eine indirekte Möglichkeit besteht darin, Aktien von Unternehmen zu kaufen, die im Rohstoffsektor tätig sind. Dazu gehören beispielsweise:

  • Minenbetreiber wie Barrick Gold oder Newmont Mining
  • Ölkonzerne wie ExxonMobil oder Shell
  • Agrarunternehmen wie Archer Daniels Midland

Hier profitieren Anleger nicht nur von steigenden Rohstoffpreisen, sondern auch von der Unternehmensentwicklung. Allerdings sind diese Unternehmen oft von politischen und wirtschaftlichen Faktoren abhängig.

5. Rohstofffonds und Zertifikate

Investmentfonds, die sich auf Rohstoffe spezialisieren, bieten eine breit diversifizierte Anlagemöglichkeit. Zertifikate ermöglichen ebenfalls die Partizipation an der Wertentwicklung von Rohstoffen, sind jedoch mit Emittentenrisiken verbunden.

Risiken von Rohstoff-Investments

Trotz der attraktiven Chancen gibt es einige Risiken, die Anleger beachten sollten:

  1. Hohe Volatilität: Rohstoffpreise unterliegen starken Schwankungen, die durch geopolitische Krisen, Wetterbedingungen oder Angebots- und Nachfrageschwankungen beeinflusst werden können.
  2. Lagerkosten und Sicherheit: Physische Rohstoffe erfordern eine sichere Lagerung, was mit zusätzlichen Kosten verbunden ist.
  3. Hebelwirkung bei Futures: Der Einsatz von Hebelprodukten kann hohe Gewinne, aber auch drastische Verluste mit sich bringen.
  4. Nachhaltigkeitsaspekte: Die Förderung bestimmter Rohstoffe wie Öl oder Kohle steht zunehmend in der Kritik, was langfristig regulatorische Risiken mit sich bringen kann.

Fazit: Lohnen sich Rohstoff-Investments?

Investieren in Rohstoffe kann eine sinnvolle Ergänzung eines diversifizierten Portfolios sein, insbesondere als Inflationsschutz und zur Absicherung gegen wirtschaftliche Unsicherheiten. Während Edelmetalle wie Gold langfristig als Wertaufbewahrungsmittel dienen, bieten Rohstoff-ETFs oder Aktien von Rohstoffunternehmen eine einfachere Möglichkeit, an der Marktentwicklung teilzuhaben.

Allerdings sollten Anleger sich der Risiken bewusst sein und sich gut informieren, bevor sie in Rohstoffe investieren. Eine Kombination verschiedener Rohstoff-Investmentformen kann helfen, das Risiko zu streuen und langfristig stabile Erträge zu erzielen.


→ weiter mit: Bargeld und Bankguthaben – Chancen und Risiken

Steuern und Investieren – Wie du mehr von deiner Rendite behältst

Investieren ist eine der besten Möglichkeiten, langfristig Vermögen aufzubauen. Doch Steuern können einen erheblichen Teil der Rendite aufzehren, wenn sie nicht strategisch optimiert werden. In diesem Artikel erfährst du, wie du als deutscher Anleger deine Steuerlast minimierst und warum bestimmte Anlageklassen wie Immobilien und Kryptowährungen steuerlich anders behandelt werden.

 ⚠️Haftungsausschluss

1. Die wichtigsten Steuerarten für Anleger

Kapitalerträge in Deutschland unterliegen mehreren Steuerarten:

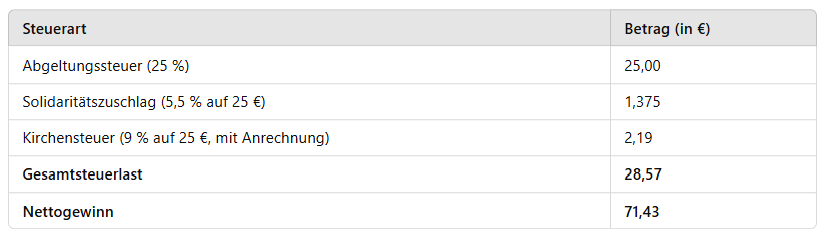
  • Abgeltungsteuer (Kapitalertragsteuer): 25 % auf Dividenden, Zinsen und Kursgewinne.
  • Solidaritätszuschlag: 5,5 % auf die Abgeltungsteuer.
  • Kirchensteuer: 8 % oder 9 % auf die Abgeltungssteuer, je nach Bundesland.
  • Spekulationssteuer: Auf Gewinne aus bestimmten Anlageklassen, wenn sie vor Ablauf der Spekulationsfrist verkauft werden.

Beispielrechnung bei 100€ brutto Gewinn:

Freistellungsauftrag nutzen

Bis zu 1.000 Euro (2.000 Euro für Ehepaare) Kapitalerträge sind steuerfrei, wenn ein Freistellungsauftrag bei der Bank gestellt wird. Ohne diesen Auftrag wird die Steuer automatisch abgeführt.

2. Steuerliche Vorteile von langfristigem Investieren

Haltefristen und Steuerfreiheit

  • ETFs und Aktien: Kursgewinne sind immer steuerpflichtig, aber bei Fonds gibt es Besonderheiten: Fondsanteile, die vor 2009 gekauft wurden, sind beim Verkauf steuerfrei.
  • Immobilien: Gewinne aus Immobilienverkäufen sind steuerfrei, wenn die Haltefrist von zehn Jahren eingehalten wird.
  • Kryptowährungen: Gewinne aus dem Verkauf sind nach einem Jahr steuerfrei (siehe Abschnitt 5).

Thesaurierende Fonds als Steuerbremse

Thesaurierende Fonds und ETFs reinvestieren Gewinne anstatt sie auszuschütten. Dadurch fallen weniger sofortige Steuern an, und der Zinseszinseffekt verstärkt die Rendite.

3. Teilfreistellungen: Warum gibt es sie und wie funktionieren sie?

Teilfreistellungen wurden mit der Investmentsteuerreform 2018 eingeführt, um die Besteuerung von Investmentfonds zu vereinfachen. Vorher gab es eine komplexe Besteuerung der Fonds auf verschiedenen Ebenen.

Warum gibt es Teilfreistellungen?

Investmentfonds zahlen auf bestimmte Erträge bereits Steuern auf Fondsebene. Um eine Doppelbesteuerung zu vermeiden, wurde die Teilfreistellung eingeführt. Diese reduziert den steuerpflichtigen Anteil der Erträge für Anleger.

Wie hoch sind die Teilfreistellungen?

Je nach Art des Fonds gelten unterschiedliche Teilfreistellungen:

  • Aktienfonds: 30 % der Erträge bleiben steuerfrei. Voraussetzung: Der Fonds muss mindestens 51 % in Aktien investieren.
  • Mischfonds: 15 % steuerfrei, wenn der Fonds mindestens 25 % in Aktien investiert.
  • Immobilienfonds (EU-Immobilien): 60 % steuerfrei.
  • Immobilienfonds (weltweit): 80 % steuerfrei.

Beispiel:

Ein Anleger erzielt mit einem Aktienfonds 1.000 Euro Gewinn.

  • Ohne Teilfreistellung wären 25 % Abgeltungsteuer + Soli fällig (ca. 263,75 Euro).
  • Mit 30 % Teilfreistellung sind nur 700 Euro steuerpflichtig. Die Steuerlast sinkt auf ca. 184,63 Euro.

Fazit: Die Teilfreistellung reduziert die effektive Steuerlast für Anleger und erhöht die Nettorendite.

4. Steueroptimierte Anlageformen

Aktien und ETFs mit Teilfreistellung nutzen

Aktien- und Mischfonds sind steuerlich attraktiver als reine Anleihen-ETFs, da sie von der Teilfreistellung profitieren.

Steuerbegünstigte Altersvorsorge

  • Riester- und Rürup-Rente bieten steuerliche Vorteile während der Ansparphase.
  • Betriebliche Altersvorsorge (bAV) spart Steuern und Sozialabgaben.
  • Private Rentenversicherungen: Bei Auszahlung nach dem 62. Lebensjahr ist nur der halbe Ertragsanteil steuerpflichtig.

Steuerfreie Anlageklassen

  • Gold: Gewinne aus physischem Gold sind nach einem Jahr steuerfrei.
  • Kryptowährungen: Ebenfalls nach einem Jahr steuerfrei.
  • Immobilien: Steuerfrei nach zehn Jahren.

5. Warum werden Immobilien und Kryptowährungen steuerlich anders behandelt?

Immobilien: Steuerliche Bevorzugung durch lange Haltefrist

  • Immobilienkäufe unterliegen der Grunderwerbsteuer (3,5 % – 6,5 % je nach Bundesland).
  • Mieteinnahmen sind einkommensteuerpflichtig, aber Werbungskosten (z. B. Zinsen, Instandhaltung) können abgezogen werden.
  • Verkäufe sind nach zehn Jahren steuerfrei, um langfristiges Halten und Wohneigentum zu fördern.

Diese Regelung soll Spekulationen auf dem Immobilienmarkt verhindern und gleichzeitig Investoren belohnen, die langfristig in Wohnraum investieren.

Kryptowährungen: Steuerliche Einstufung als privates Wirtschaftsgut

  • Kryptowährungen werden nicht als Finanzprodukt (wie Aktien oder Fonds), sondern als privates Wirtschaftsgut behandelt.
  • Gewinne aus Verkäufen sind nach einem Jahr steuerfrei, solange keine Zinsen oder Staking-Erträge damit erzielt wurden.
  • Werden Krypto-Assets verzinst oder gestaked, verlängert sich die Haltefrist auf zehn Jahre.

Diese steuerliche Unterscheidung resultiert aus der ursprünglichen Behandlung von Kryptowährungen als Tauschmittel, nicht als Kapitalanlage.

6. Steuerstrategien für Anleger

Verlustverrechnung gezielt nutzen

  • Aktienverluste können nur mit Aktiengewinnen verrechnet werden.
  • Sonstige Kapitalverluste (ETFs, Anleihen) können mit anderen Kapitaleinkünften verrechnet werden.

Steuerstundung durch geschicktes Timing

  • Gewinne in ein neues Steuerjahr verschieben, um die Steuerlast zu verteilen.
  • Günstigerprüfung: Wenn der persönliche Einkommensteuersatz unter 25 % liegt, kann eine Veranlagung günstiger sein.

Optimierung der Depotstruktur

Ein zweites Depot bei einer anderen Bank kann helfen, Verlustverrechnungen gezielt zu steuern.

Fazit: Mit Strategie mehr Rendite behalten

Steuern spielen eine entscheidende Rolle bei der Geldanlage. Durch eine clevere Nutzung von Freibeträgen, Teilfreistellungen und steuerfreien Anlageklassen lässt sich die Steuerlast deutlich senken.

Besonders wichtig ist es, langfristige Haltefristen auszunutzen, um Immobilien- und Krypto-Gewinne steuerfrei zu realisieren. Gleichzeitig können durch Teilfreistellungen bei Fonds und eine gezielte Verlustverrechnung erhebliche Steuerersparnisse erzielt werden.

Mit der richtigen Strategie bleibt am Ende mehr von deiner Rendite übrig. Wer größere Summen investiert, sollte zusätzlich eine individuelle Steuerberatung in Betracht ziehen.

Das Kapitel endet hier. 


→ weiter mit „MARKTDYNAMIK“

Immobilien als Assetklasse – Direktinvestitionen vs. REITs

Immobilien gelten als eine der ältesten und bewährtesten Anlageformen. Sie werden oft als sichere und wertbeständige Investments angesehen, die langfristig Vermögen aufbauen können. Doch nicht jede Immobilienanlage ist gleich: Investoren haben die Wahl zwischen einer direkten Investition in Immobilien oder indirekten Anlageformen wie Real Estate Investment Trusts (REITs). Beide Optionen haben spezifische Vor- und Nachteile, sowohl im Vergleich zueinander als auch gegenüber anderen Assetklassen wie Aktien oder Anleihen.

 ⚠️Haftungsausschluss

1. Warum Immobilien als Assetklasse?

Immobilien sind physische Vermögenswerte, die in verschiedenen Formen existieren – von Wohn- und Gewerbeimmobilien bis hin zu Spezialimmobilien wie Hotels oder Lagerhäusern. Sie bieten mehrere Vorteile als Anlageklasse:

  • Inflationsschutz: Immobilienpreise und Mieten steigen oft mit der Inflation, was Investoren einen gewissen Schutz vor Kaufkraftverlust bietet.
  • Wertsteigerungspotenzial: In guten Lagen steigen Immobilienwerte langfristig an.
  • Regelmäßige Erträge: Mieteinnahmen bieten eine stetige Einnahmequelle, vergleichbar mit Dividenden bei Aktien.
  • Diversifikation: Immobilien haben eine geringe Korrelation zu anderen Anlageklassen wie Aktien, was sie als stabilisierenden Faktor im Portfolio attraktiv macht.

Dennoch gibt es auch Herausforderungen, insbesondere hohe Anfangsinvestitionen, laufende Kosten und die oft geringe Liquidität.

2. Direktinvestition in Immobilien

Bei der Direktinvestition erwirbt der Anleger eine Immobilie selbst – sei es eine Eigentumswohnung, ein Mehrfamilienhaus oder ein Gewerbeobjekt. Die Einkünfte stammen hauptsächlich aus Mieteinnahmen und potenziellen Wertsteigerungen.

Vorteile der Direktinvestition:

✅ Volle Kontrolle: Der Investor bestimmt über Mietverträge, Renovierungen und Verkauf.
✅ Steuerliche Vorteile: Abschreibungen, Werbungskosten und steuerliche Gestaltungsmöglichkeiten.
✅ Hebelwirkung: Durch den Einsatz von Fremdkapital (Kredite) kann mit geringem Eigenkapital ein höheres Investment getätigt werden.

Nachteile der Direktinvestition:

❌ Hohe Einstiegshürde: Immobilienkäufe erfordern oft viel Kapital oder eine hohe Kreditaufnahme.
❌ Geringe Liquidität: Der Verkauf einer Immobilie dauert oft Monate bis Jahre.
❌ Verwaltungsaufwand: Mietersuche, Instandhaltung und Verwaltung erfordern Zeit und Fachwissen.

3. REITs – Immobilieninvestitionen über die Börse

Real Estate Investment Trusts (REITs) sind börsengehandelte Unternehmen, die in Immobilien investieren und ihre Erträge durch Mieten oder Verkäufe erzielen. Sie ermöglichen es Anlegern, von Immobilienerträgen zu profitieren, ohne direkt Eigentümer zu sein.

Vorteile von REITs:

✅ Geringe Einstiegshürde: Bereits mit kleinen Beträgen kann in Immobilien investiert werden.
✅ Hohe Liquidität: REITs können jederzeit an der Börse gekauft und verkauft werden.
✅ Diversifikation: Ein einzelner REIT kann in viele verschiedene Immobilien investieren.
✅ Keine Verwaltungsaufgaben: Die operative Verwaltung übernimmt das REIT-Management.

Nachteile von REITs:

❌ Marktschwankungen: Da sie börsengehandelt sind, unterliegen sie Kursschwankungen ähnlich wie Aktien.
❌ Geringere Kontrolle: Anleger haben keinen direkten Einfluss auf einzelne Immobilien oder Entscheidungen.
❌ Besteuerung: In einigen Ländern gibt es steuerliche Besonderheiten für REITs, die zu Nachteilen führen können.

4. Vergleich zu anderen Assetklassen

AssetklasseRenditepotenzialRisikoLiquiditätVerwaltungsaufwandInflationsschutzEinstiegshürde
DirektimmobilienMittel bis HochMittelGeringHochHochHoch
REITsMittelMittel bis HochHochGeringMittelNiedrig
AktienHochHochSehr hochGeringMittelNiedrig
AnleihenNiedrig bis MittelNiedrigHochGeringGering bis MittelNiedrig
Gold/BTCMittel bis HochHochHochGeringHochMittel

Während Direktimmobilien langfristig stabile Renditen bieten, erfordern sie viel Kapital und Zeit. REITs bieten mehr Flexibilität und Liquidität, sind aber anfälliger für Marktschwankungen. Aktien haben oft höhere Renditen, aber auch größere Risiken, während Anleihen als sicherer, aber renditeschwächer gelten.

5. Fazit: Welche Immobilienanlage passt für wen?

  • Direktimmobilien sind ideal für langfristig orientierte Investoren, die Kapital und Zeit für Verwaltung aufbringen können. Besonders attraktiv sind sie für Anleger, die regelmäßige Mieteinnahmen und steuerliche Vorteile nutzen wollen.
  • REITs sind eine gute Alternative für Anleger, die an Immobilien partizipieren wollen, ohne sich um Verwaltung oder hohe Einstiegshürden kümmern zu müssen. Sie eignen sich besonders für diejenigen, die Wert auf Liquidität und Diversifikation legen.
  • Im Vergleich zu anderen Assetklassen bieten Immobilien einige Vorteile, insbesondere Inflationsschutz und Stabilität. Wer jedoch hohe Flexibilität sucht oder maximale Rendite erzielen will, sollte auch Aktien und andere Anlageklassen in Betracht ziehen.

Letztlich hängt die Wahl der Immobilienanlage von der persönlichen Strategie, dem Risikoprofil und der Kapitalverfügbarkeit ab. Eine Kombination aus verschiedenen Assetklassen – inklusive Immobilien – kann eine sinnvolle Strategie für ein ausgewogenes Portfolio sein.


→ weiter mit: Rohstoffe – Chancen, Risiken und Strategien

Gehebelte ETFs – Funktionsweise, Chancen und Risiken

Illustration gehebelte ETFs

Börsengehandelte Fonds (ETFs) sind ein beliebtes Anlageinstrument für Investoren, die kostengünstig in ganze Märkte oder bestimmte Sektoren investieren möchten. Während klassische ETFs in der Regel die Wertentwicklung eines Index 1:1 nachbilden, gibt es auch gehebelte ETFs, die mit einer Hebelwirkung von 2x oder 3x arbeiten. Dadurch kann der Gewinn – aber auch der Verlust – überproportional verstärkt werden.

Doch wie funktionieren gehebelte ETFs genau, welche Vor- und Nachteile bieten sie, und für wen sind sie geeignet?

Anmerkung: Ich selbst habe diese hoch riskanten Produkte noch nie verwendet und war lediglich interessiert an deren Funktionsweise.

⚠️Haftungsausschluss

Was sind gehebelte ETFs?

Gehebelte ETFs sind spezialisierte börsengehandelte Fonds, die darauf abzielen, die tägliche Wertentwicklung eines zugrunde liegenden Index multiplikativ abzubilden. Typischerweise bieten sie eine 2-fache (2x) oder 3-fache (3x) Hebelwirkung, was bedeutet, dass sie sich doppelt oder dreifach so stark wie der Basisindex bewegen – sowohl in steigenden als auch in fallenden Märkten.

Beispiel:

  • Wenn der S&P 500 an einem Tag um 1 % steigt, würde ein 2x gehebelter ETF um etwa 2 % steigen, ein 3x gehebelter ETF sogar um 3 %.
  • Bei einem Rückgang von 1 % würde der 2x gehebelte ETF um 2 % und der 3x gehebelte ETF um 3 % fallen.

Neben gehebelten ETFs gibt es auch inverse gehebelte ETFs, die auf fallende Kurse setzen und die umgekehrte Performance eines Index darstellen.

Wie funktionieren gehebelte ETFs?

Um diese Hebelwirkung zu erreichen, nutzen gehebelte ETFs eine Kombination aus Finanzderivaten, insbesondere:

  • Futures (Terminkontrakte, die auf den künftigen Preis eines Index oder einer Aktie spekulieren)
  • Swaps (Tauschgeschäfte mit Banken oder anderen Finanzinstitutionen, um die gewünschte Performance zu erzielen)
  • Optionen (Finanzprodukte, die dem Fonds das Recht geben, bestimmte Wertpapiere zu einem festgelegten Preis zu kaufen oder zu verkaufen)

Das tägliche Rebalancing

Ein entscheidender Punkt bei gehebelten ETFs ist, dass die Hebelwirkung täglich neu berechnet wird. Das bedeutet, dass die Performance über längere Zeiträume nicht exakt dem mehrfachen Wertzuwachs oder -verlust des Index entspricht.

Beispiel für Pfadabhängigkeit:

Angenommen, ein Index steigt an einem Tag um 5 % und fällt am nächsten Tag um 5 %. Ohne Hebel würde der Index insgesamt nur leicht gefallen sein. Ein gehebelter ETF kann in diesem Szenario jedoch stärkere Verluste erleiden, weil die tägliche Neuberechnung dazu führt, dass der ETF nicht linear mit dem Index korreliert.

Vorteile gehebelter ETFs

1. Hohe Gewinnpotenziale

Für Anleger, die auf kurzfristige Marktbewegungen setzen, können gehebelte ETFs eine attraktive Möglichkeit sein, mit vergleichsweise geringem Kapitaleinsatz hohe Gewinne zu erzielen.

2. Einfache Handhabung

Im Vergleich zu anderen gehebelten Produkten wie CFDs oder Optionsscheinen sind gehebelte ETFs einfacher zu handeln, da sie wie normale Aktien an der Börse gekauft und verkauft werden können.

3. Breite Auswahl an Basiswerten

Es gibt gehebelte ETFs auf viele verschiedene Indizes und Sektoren, darunter:

  • Aktienindizes (z. B. S&P 500, NASDAQ, DAX)
  • Rohstoffe (z. B. Gold, Öl)
  • Branchen (z. B. Technologie, Finanzen, Energie)

Risiken und Nachteile

1. Hohe Volatilität und Verluste

Die Hebelwirkung verstärkt nicht nur Gewinne, sondern auch Verluste. In volatilen Märkten kann das schnell zu hohen Verlusten führen, insbesondere wenn sich der Markt gegen die Position des Anlegers entwickelt.

2. Langfristige Wertminderung durch Volatilität

Da gehebelte ETFs täglich angepasst werden, kann die langfristige Performance von der erwarteten mehrfachen Rendite des Index abweichen. Dieses Phänomen wird als Volatility Decay (Wertminderung durch Volatilität) bezeichnet.

3. Höhere Kosten

Gehebelte ETFs haben in der Regel höhere Verwaltungskosten als klassische ETFs, da sie mit Derivaten arbeiten und tägliche Anpassungen erfordern.

Beispiele für gehebelte ETFs

Hier sind einige bekannte gehebelte ETFs:

Bullische (Long) gehebelte ETFs:

  • ProShares Ultra S&P 500 (SSO) – 2x Long auf den S&P 500
  • Direxion Daily NASDAQ-100 Bull 3x (TQQQ) – 3x Long auf den NASDAQ-100
  • Lyxor Leverage DAX 2x (LQQ5.DE) – 2x Long auf den DAX

Bärische (Inverse) gehebelte ETFs:

  • ProShares UltraShort S&P 500 (SDS) – -2x Short auf den S&P 500
  • Direxion Daily S&P 500 Bear 3x (SPXS) – -3x Short auf den S&P 500
  • Xtrackers ShortDAX Daily Swap (DBX1DS) – -1x Short auf den DAX

Für wen sind gehebelte ETFs geeignet?

Gehebelte ETFs sind nicht für jeden Anleger geeignet. Sie sind am besten für:

  • Kurzfristige Trader, die aktiv handeln und tägliche Kursbewegungen ausnutzen möchten.
  • Erfahrene Investoren, die die Risiken verstehen und sich der Auswirkungen von Volatilität bewusst sind.
  • Hedging-Zwecke, wenn Anleger bestehende Positionen absichern wollen.

Langfristige Buy-and-Hold-Investoren sollten hingegen eher auf klassische ETFs setzen, da die Wertentwicklung gehebelter ETFs über lange Zeiträume oft schlechter ausfällt als erwartet.

Fazit

Gehebelte ETFs sind ein leistungsfähiges Instrument für Trader, die kurzfristige Marktbewegungen ausnutzen möchten. Durch den Einsatz von Derivaten können sie hohe Gewinne ermöglichen, aber auch zu schnellen und erheblichen Verlusten führen. Aufgrund der täglichen Neugewichtung sind sie für langfristige Anleger meist ungeeignet.

Wer gehebelte ETFs handeln möchte, sollte sich der Risiken bewusst sein und sie gezielt in einer gut durchdachten Strategie einsetzen.


→ weiter mit: Hedgefonds – Funktionsweise, Chancen und Risiken verständlich erklärt

Wertpapieranalyse – Bewertung von Aktien, ETFs & Fonds

Wertpapieranalyse

Die Wertpapieranalyse ist entscheidend für den langfristigen Erfolg an der Börse. Neben Aktien sind ETFs und aktive Fonds beliebte Anlageformen. Doch wie erkennt man, ob eine Aktie unterbewertet ist, welcher ETF eine gute Wahl ist oder ob ein aktiv gemanagter Fonds seinen Preis wert ist?

 ⚠️Haftungsausschluss

1. Grundlegende Ansätze der Wertpapieranalyse

Es gibt zwei Hauptmethoden zur Analyse von Wertpapieren:

Fundamentalanalyse (für Aktien & aktive Fonds)

Hierbei wird der innere Wert eines Unternehmens oder Fonds anhand finanzieller Kennzahlen bewertet.

  • Unternehmenskennzahlen: Umsatz, Gewinn, Eigenkapitalquote, Verschuldung
  • Bewertungskennzahlen: Kurs-Gewinn-Verhältnis (KGV), Kurs-Buchwert-Verhältnis (KBV), Dividendenrendite
  • Branchen- und Marktanalyse: Wettbewerber, Regulierung, Wachstumspotenzial
  • Makroökonomische Faktoren: Inflation, Zinsen, Konjunkturzyklen

➡ Datenquellen: Unternehmensberichte, Yahoo Finance, Marketscreener, Morningstar

Technische Analyse (für Aktien & ETFs)

Diese Methode nutzt Kursverläufe, um Trends zu erkennen.

  • Chartmuster: Unterstützung, Widerstand, Trendlinien
  • Indikatoren: Gleitende Durchschnitte, RSI, MACD
  • Handelsvolumen: Signalisiert Marktinteresse

➡ Datenquellen: TradingView, Yahoo Finance, StockCharts

ETF- und Fondsanalyse

ETFs und Fonds werden anders analysiert als Einzelaktien:

  • Kostenquote (TER): Niedrige Kosten sind entscheidend für den Erfolg.
  • Performance im Vergleich zum Index: Schlägt ein Fonds seinen Benchmark?
  • Diversifikation: Wie breit ist der ETF oder Fonds aufgestellt?
  • Tracking Error (bei ETFs): Wie genau bildet der ETF den Index nach?

➡ Datenquellen: JustETF, Morningstar, Fondsweb

2. Praxisanleitung zur Aktienbewertung

Schritt 1: Geschäftsmodell & Branche verstehen

Analysiere das Unternehmen:

  • Was genau macht es? (Produkte, Dienstleistungen)
  • Hat es Wettbewerbsvorteile? (Patente, Marktstellung)
  • Ist die Branche zukunftsfähig? (Trends, Innovationen)

Beispiel:

Angenommen, du möchtest in Apple (AAPL) investieren. Du analysierst:

  • Marktführer bei Smartphones
  • Starke Marke und hohe Kundenbindung
  • Zukunftschancen durch KI und Services

➡ Datenquellen: Unternehmenswebsite, Branchenreports, Investor Relations

Schritt 2: Fundamentaldaten checken

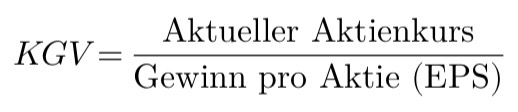
Kurs-Gewinn-Verhältnis (KGV)

Zeigt, wie teuer eine Aktie im Verhältnis zum Gewinn ist.

Formel:

Was sagt das KGV aus?

Das KGV gibt an, wie viele Jahre ein Unternehmen den aktuellen Gewinn erwirtschaften müsste, um den aktuellen Aktienkurs zu „verdienen“ – vorausgesetzt, der Gewinn bleibt konstant.

Niedriges KGV (< 10): Aktie könnte unterbewertet sein oder das Unternehmen hat geringe Wachstumsaussichten.

Hohes KGV (> 25–30): Markt erwartet starkes Wachstum, oder die Aktie ist überbewertet.

KGV ≈ Marktdurchschnitt (ca. 15–20): Faire Bewertung im Vergleich zum Gesamtmarkt.

Interpretation:

  • Ein niedriges KGV kann auf eine günstige Aktie hinweisen – oder auf Probleme im Unternehmen.
  • Ein hohes KGV bedeutet, dass Anleger bereit sind, einen höheren Preis für zukünftiges Wachstum zu zahlen.

    Branchen unterscheiden sich:
  • Tech-Wachstumsunternehmen haben oft hohe KGVs (30+).
  • Etablierte Unternehmen wie Banken oder Industrie haben oft niedrigere KGVs (10–15).

Grenzen des KGV:

  • Sondereffekte (z. B. einmalige Gewinne oder Verluste) können das KGV verzerren.
  • Unternehmen ohne Gewinn (z. B. Startups) haben kein aussagekräftiges KGV.
  • Zukünftiges Wachstum oder Risiken werden nicht berücksichtigt.

Daher sollte das KGV immer in Kombination mit anderen Kennzahlen betrachtet werden, z. B. dem Kurs-Buchwert-Verhältnis (KBV) oder der Eigenkapitalrendite.

Beispiel:

Apple hat ein KGV von 27, Microsoft liegt bei 35. Apple erscheint günstiger als Microsoft, aber teurer als Volkswagen (KGV 5).

➡ Datenquellen: Yahoo Finance, finanzen.net

Eigenkapitalquote

Zeigt, wie viel Prozent eines Unternehmens mit Eigenkapital finanziert ist.

Formel:

Bedeutung der Eigenkapitalquote

 Hohe Eigenkapitalquote (> 50 %):

  • Unternehmen ist finanziell stabil und weniger abhängig von Fremdkapital (Schulden).
  • Höhere Krisenfestigkeit, da weniger Zins- und Tilgungsverpflichtungen bestehen.

 Mittlere Eigenkapitalquote (20–50 %):

  • Solide Finanzierung mit einem gesunden Verhältnis von Eigen- und Fremdkapital.

 Niedrige Eigenkapitalquote (< 20 %):

  • Hohes Verschuldungsrisiko, steigende Zinskosten, möglicherweise geringere Kreditwürdigkeit.
  • Kann riskant sein, besonders in Krisenzeiten oder bei steigenden Zinsen.

Relevanz nach Branche

  • Kapitalintensive Branchen (z. B. Industrie, Energie, Infrastruktur) haben oft niedrigere Eigenkapitalquoten, weil sie viele Investitionen über Kredite finanzieren.
  • Dienstleistungs- oder Software-Unternehmen haben oft höhere Eigenkapitalquoten, da sie weniger Kapital für Maschinen oder Gebäude benötigen.

Eine hohe Eigenkapitalquote bedeutet also mehr finanzielle Unabhängigkeit, während eine niedrige Quote auf höhere Verschuldung hindeutet – was positiv oder negativ sein kann, je nach Geschäftsmodell und Branche.

Beispiel:

Tesla hat eine Eigenkapitalquote von 40 %, BMW liegt bei 55 %.

➡ Datenquellen: Unternehmensberichte, Marketscreener

Dividendenrendite

Wichtig für Einkommensinvestoren.

Formel:

Bewertung:

< 1 %: Wachstumstitel
2 – 4 %: Solide Dividendenaktie
> 5 %: Risiko prüfen!

Beispiel:

Coca-Cola hat eine Dividendenrendite von 3,2 %, Amazon zahlt keine Dividende.

➡ Datenquellen: finanzen.net, Dividendenkalender

Datenquelle?

Es gibt viele Internetportale die Unternehmensdaten zur Verfügung stellen. Beispielsweise: https://www.google.com/finance

Abb.: Finanzdatenansicht eines Unternehmens bei Google Finance

3. Praxisanleitung zur ETF- und Fondsanalyse

Schritt 1: Index & Strategie verstehen

  • ETFs: Welchen Index bildet der ETF ab?
  • Aktive Fonds: Welche Strategie verfolgt der Fondsmanager?

Beispiel:

  • MSCI World ETF: Weltweite Streuung, geringe Kosten
  • ARK Innovation Fund: Fokus auf disruptive Technologien

➡ Datenquellen: JustETF, Fondsweb, Morningstar

Schritt 2: Kosten überprüfen

Die Total Expense Ratio (TER) ist entscheidend, da hohe Kosten die Rendite senken.

Bewertung:

  • ETFs: < 0,3 % ist gut
  • Aktive Fonds: > 1 % kann teuer sein

Beispiel:

  • iShares MSCI World ETF: TER 0,2 % (günstig)
  • DWS Deutschland Fonds: TER 1,5 % (teuer)

➡ Datenquellen: JustETF, Morningstar

Schritt 3: Performance prüfen

Vergleiche die Rendite mit der Benchmark.

Beispiel:

  • MSCI World hat in den letzten 10 Jahren +9 % p.a. erzielt
  • Ein aktiver Fonds sollte diesen Wert übertreffen, um die Gebühren zu rechtfertigen

➡ Datenquellen: Fondsweb, Morningstar

Schritt 4: Fondsmanager & Strategie prüfen

  • Ist der Fondsmanager langfristig erfolgreich?
  • Welche Titel hält der Fonds?

Beispiel:

Ein Technologie-Fonds hält typischerweise Apple, Microsoft und Nvidia.

➡ Datenquellen: Fondsweb, Morningstar

4. Häufige Fehler vermeiden

  • Emotional investieren: Lass dich nicht von Hypes oder Panik leiten.
  • Nur auf eine Kennzahl schauen: Eine niedrige KGV-Aktie kann trotzdem schlecht sein.
  • Fehlende Diversifikation: Setze nicht alles auf eine Aktie oder Branche.
  • Hohe Fondsgebühren ignorieren: Ein ETF ist oft günstiger und besser als ein aktiver Fonds.

5. Fazit – So triffst du bessere Investmententscheidungen

Die Analyse von Aktien, ETFs und Fonds erfordert eine fundierte Betrachtung der Zahlen.

➡ Empfohlene Tools:

  • Yahoo Finance & finanzen.net (Fundamentaldaten)
  • TradingView (Charts & Technische Analyse)
  • JustETF & Morningstar (ETFs & Fonds)
  • Unternehmensberichte (Investor Relations)

Starte mit einfachen ETFs, analysiere Aktien mit den beschriebenen Methoden und prüfe Fonds kritisch auf ihre Kosten. So kannst du langfristig fundierte Anlageentscheidungen treffen!


→ weiter mit: Die 200-Tage-Linie – Bedeutung und Anwendung im Wertpapierhandel

Zinseszins – Das achte Weltwunder

Zinseszins – Das achte Weltwunder

Der Zinseszins ist eine der mächtigsten mathematischen Prinzipien im Finanzwesen. Kein Geringerer als Albert Einstein soll ihn einmal als das „achte Weltwunder“ bezeichnet haben. Ob dieses Zitat tatsächlich von ihm stammt, ist zwar umstritten, doch die Aussage bleibt bestehen: Der Zinseszins hat eine enorme Wirkung, die oft unterschätzt wird. Aber was genau steckt dahinter, und warum ist dieses Konzept so faszinierend?

 ⚠️Haftungsausschluss

Was ist der Zinseszins?

Der Zinseszins beschreibt das Wachstum eines Kapitals, bei dem die erwirtschafteten Zinsen nicht ausgezahlt, sondern wieder angelegt werden. Dadurch wachsen nicht nur die ursprüngliche Geldsumme (das Anfangskapital), sondern auch die Zinsen selbst – eine Art „Zinsen auf Zinsen“.

Der Effekt des Zinseszinses in der Praxis

Beispielrechnung und Vergleich

Annahme: ich lege 5.000€ bei einer jährlichen Verzinsung von 7,5% über 25 Jahre lang an:

Faktor zur Berechnung von 7,5% eines beliebigen Betrags:
7,5 / 100 = 0,075
Faktor zur Berechnung eines beliebigen Betrags plus 7,5%:
1 + 0,075 = 1,075

Zinsen für 1 Jahr sind dann 5.000€ x 0,075 = 375€
Endbetrag nach 1 Jahr sind 5.000€ x 1,075 = 5.375€

Ergebnis nach 25 Jahren…

…wenn man die Zinserträge beiseite legt und sie nicht reinvestiert:
Zinserträge: 375€ x 25J = 9.375€
Endbetrag: 5.000€ + 9.375€ = 14.375€
der Faktor ist 1 + (0,075 x 25) = 2,875 (5.000€ x 2,875 = 14.375€)

…wenn man die Zinserträge reinvestiert und der Zinseszinseffekt greift:
Faktor für 25 Jahre: 1,075 x 1,075 x 1,075…  1,075 hoch(^)  25 = 6,0983
Endbetrag:  5.000€ x 6,0983 = 30.492€

Der entscheidende Punkt: Je länger das Geld angelegt bleibt, desto stärker beschleunigt sich das Wachstum. Das liegt daran, dass nicht nur das Anfangskapital wächst, sondern auch die zuvor angesammelten Zinsen immer wieder neue Zinsen generieren.

Warum ist der Zinseszins so mächtig?

 1. Exponentielles Wachstum

Während einfaches Zinswachstum linear verläuft (z. B. jedes Jahr 5 % des ursprünglichen Kapitals), führt der Zinseszins zu exponentiellem Wachstum.

 2. Zeit ist der wichtigste Faktor

Je früher man beginnt, desto größer wird der Zinseszins-Effekt. Wer 10 Jahre früher startet, hat am Ende oft ein Vielfaches mehr als jemand, der später beginnt – selbst wenn er größere Beträge investiert.

 3. Passives Einkommen ohne zusätzlichen Aufwand

Der Zinseszins arbeitet automatisch für den Anleger, ohne dass zusätzliche Investitionen oder Mühen erforderlich sind.

Praktische Anwendung – Wie kann man den Zinseszins nutzen?

  • Früh anfangen: Auch kleine Beträge über lange Zeiträume entfalten eine große Wirkung.
  • Regelmäßig investieren: Wer monatlich einen festen Betrag spart, verstärkt den Effekt noch weiter.
  • Langfristig denken: Häufiges Abheben oder Umschichten kann den Zinseszinseffekt stören.
  • Reinvestieren statt auszahlen lassen: Um den vollen Effekt zu nutzen, sollten Erträge wieder angelegt werden.

Fazit: Das achte Weltwunder für jeden nutzbar

Der Zinseszins ist ein faszinierendes mathematisches Prinzip, das in der Finanzwelt eine entscheidende Rolle spielt. Er kann Vermögen langsam, aber stetig wachsen lassen – und das oft weit über die Erwartungen hinaus. Wer ihn klug nutzt, kann langfristig finanzielle Vorteile erzielen und den „Wunder-Effekt“ für sich arbeiten lassen.

Wer früh beginnt und geduldig bleibt, wird am Ende reichlich belohnt – ganz im Sinne von Einsteins angeblichem Ausspruch:

„Wer es versteht, verdient daran. Wer es nicht versteht, zahlt dafür.“


→ weiter mit: Langfristiger Vermögensaufbau – Strategien für die finanzielle Unabhängigkeit

Aktienindex – Definition, Bedeutung und Beispiele

 ⚠️Haftungsausschluss

Ein Aktienindex ist ein statistischer Wert, der die Entwicklung einer bestimmten Gruppe von Aktien widerspiegelt. Er dient als Maßstab für die Performance eines Marktes oder eines Marktsegments. Indizes werden oft genutzt, um die allgemeine wirtschaftliche Lage zu beurteilen, Investmentstrategien zu entwickeln oder als Basis für Finanzprodukte wie ETFs und Derivate.

Bedeutung von Aktienindizes

Aktienindizes haben mehrere Funktionen:

  • Marktbarometer: Sie zeigen die allgemeine Entwicklung des Aktienmarktes oder einzelner Sektoren.
  • Vergleichswert: Investoren nutzen sie, um die Performance ihrer eigenen Investitionen zu messen.
  • Basis für Finanzprodukte: ETFs (Exchange Traded Funds) oder Indexfonds bilden Indizes nach, sodass Anleger breit diversifiziert investieren können.

Arten von Aktienindizes

Es gibt verschiedene Arten von Aktienindizes, die sich nach Regionen, Branchen oder Unternehmensgrößen unterscheiden. Zu den wichtigsten Typen gehören:

  • Breite Marktindizes: Umfassen viele Unternehmen eines Marktes (z. B. S&P 500, MSCI World).
  • Blue-Chip-Indizes: Beziehen sich auf die größten und etabliertesten Unternehmen (z. B. Dow Jones, DAX).
  • Sektorindizes: Konzentrieren sich auf bestimmte Branchen (z. B. Nasdaq-100 für Technologieunternehmen).
  • Regionale Indizes: Bilden bestimmte Länder oder Regionen ab (z. B. Euro Stoxx 50 für Europa).

Einige wichtige Aktienindizes und ihre Besonderheiten

Deutscher Aktienindex (DAX)

Der DAX (Deutscher Aktienindex) ist der wichtigste Aktienindex in Deutschland. Er umfasst die 40 größten und umsatzstärksten börsennotierten Unternehmen mit Sitz in Deutschland, die an der Frankfurter Wertpapierbörse gehandelt werden.

  • Zusammensetzung: Die 40 größten börsennotierten Unternehmen Deutschlands.
  • Bekannte Unternehmen: Siemens, SAP, Allianz, Volkswagen.
  • Berechnung: Kursgewichtet und auf Marktkapitalisierung basierend.

S&P 500 (USA)

Der S&P 500 (Standard & Poor’s 500) ist ein Aktienindex, der die 500 größten börsennotierten Unternehmen der USA nach Marktkapitalisierung umfasst. Er gilt als einer der wichtigsten Indikatoren für die Gesamtentwicklung des US-Aktienmarktes.

  • Zusammensetzung: Die 500 größten börsennotierten US-Unternehmen.
  • Bekannte Unternehmen: Apple, Microsoft, Amazon, Tesla.
  • Bedeutung: Ein globaler Leitindex, der rund 80 % der US-Marktkapitalisierung abdeckt.

Dow Jones Industrial Average (USA)

Der Dow Jones ist einer der bekanntesten Börsenindizes weltweit und misst die Entwicklung der Aktienkurse großer US-Unternehmen.
Der vollständige Name lautet Dow Jones Industrial Average (DJIA). Er wurde 1896 von Charles Dow und Edward Jones gegründet und ist einer der ältesten Aktienindizes der Welt.

  • Zusammensetzung: 30 große US-Unternehmen aus verschiedenen Branchen.
  • Bekannte Unternehmen: McDonald’s, Coca-Cola, IBM.
  • Besonderheit: Preisgewichteter Index, bei dem teurere Aktien stärker ins Gewicht fallen.

MSCI World

MSCI steht für Morgan Stanley Capital International. Es ist ein führendes US-amerikanisches Finanzdienstleistungsunternehmen, das sich auf die Erstellung von Aktienindizes, Marktanalyse-Tools und Risikomanagementlösungen spezialisiert hat.
MSCI erstellt und verwaltet eine Vielzahl von Aktienindizes, die als Benchmark für Investoren und Fondsmanager dienen.Diese Indizes werden häufig für ETFs (Exchange Traded Funds) und andere Investmentprodukte genutzt.

  • Zusammensetzung: Über 1.500 Aktien aus 23 Industrieländern.
  • Bedeutung: Einer der bekanntesten globalen Indizes zur breiten Diversifikation.

Nasdaq-100

NASDAQ steht für National Association of Securities Dealers Automated Quotations. Es ist die zweitgrößte Börse der Welt (nach der New York Stock Exchange, NYSE) und die erste vollelektronische Börse, die 1971 in den USA gegründet wurde.

  • Zusammensetzung: Die 100 größten nicht-finanziellen Unternehmen der Nasdaq-Börse.
  • Bekannte Unternehmen: Google (Alphabet), Amazon, Meta, Nvidia.
  • Besonderheit: Starker Fokus auf Technologieunternehmen.

Fazit

Aktienindizes sind ein unverzichtbares Instrument für Investoren, um Markttrends zu beobachten und fundierte Anlageentscheidungen zu treffen. Sie helfen, Risiken zu streuen und bieten die Möglichkeit, in ganze Märkte zu investieren, ohne einzelne Aktien auswählen zu müssen. Wer sich mit Aktien beschäftigen will, sollte die wichtigsten Indizes und ihre Eigenschaften kennen.


→ weiter mit: Gebühren bei ETFs und aktiven Fonds – Ein Überblick

Zielsetzungen beim Investieren – So findest du die richtige Strategie für deinen Zeitraum
Investieren ist mehr als nur Geld anlegen – es geht darum, klare Ziele zu definieren und eine passende Strategie zu entwickeln. Ob du dein Vermögen langfristig aufbauen, für ein bestimmtes Ereignis sparen oder regelmäßige Erträge erzielen möchtest: Dein Investitionsziel bestimmt, welche Anlageformen für dich infrage kommen.

⚠️Haftungsausschluss

1. Die häufigsten Investitionsziele

Beim Investieren gibt es verschiedene Zielsetzungen, die sich grob in drei Kategorien einteilen lassen:

a) Vermögensaufbau & langfristiges Wachstum

Dieses Ziel verfolgt, über einen längeren Zeitraum hinweg Kapital zu vermehren. Typischerweise investieren Anleger in Aktien, ETFs oder Immobilien, um von Kurssteigerungen und Zinseszinseffekten zu profitieren.

Anmerkung: Verfügt man bereits über einen Notgroschen, wäre dies ein gangbarer Weg um damit zu starten Kapital aufzubauen – abseits vom reinen Sparen.

Typische Anlageformen:

  • Aktien & ETFs
  • Immobilien
  • Rohstoffe wie Gold

Geeignet für:

  • Junge Anleger mit langer Anlagedauer
  • Menschen, die für die Altersvorsorge investieren
  • Personen, die ein großes Vermögen aufbauen wollen

Anmerkung: „Langer Zeitraum“ klingt jetzt nicht sonderlich attraktiv, ist aber aufgrund des Zinseszins Effekt, sehr effektiv. Auch mit kleinen monatlichen Beiträgen kann sich über einen entsprechend langen Zeitraum hinweg ein sehr beachtliches Vermögen aufbauen.

b) Passive Einkommen & regelmäßige Erträge

Hier geht es darum, kontinuierlich Einkommen aus Investitionen zu generieren – zum Beispiel durch Dividenden, Zinsen oder Mieteinnahmen.

Anmerkung: Hat man beispielsweise bereits Vermögen aufgebaut, oder ist plötzlich zu Geld gekommen, könnte dies eine geeignete Zielsetzung sein. Hier steht die direkte, regelmäßige Verwertbarkeit von Gewinnen im Vordergrund. Benötigt man die Erträge nicht vollständig zur Finanzierung des eigenen Lebensunterhalts, schließt diese Strategie eine weitere Vermögensmehrung und den Kapitalerhalt (Inflationsausgleich) nicht aus.

Typische Anlageformen:

  • Dividendenaktien
  • Anleihen
  • Immobilien zur Vermietung

Geeignet für:

  • Anleger, die regelmäßige Einnahmen suchen
  • Menschen, die finanzielle Unabhängigkeit anstreben
  • Ruheständler, die ihr Vermögen nutzen möchten

c) Kapitalerhalt & Sicherheit

Manche Anleger möchten vor allem ihr Geld sicher anlegen und vor Inflation oder Wertverlust schützen. Hier stehen risikoarme Anlagen im Fokus.

Typische Anlageformen:

  • Tagesgeld & Festgeld
  • Staatsanleihen
  • Gold & inflationsgeschützte Anleihen

Geeignet für:

  • Personen mit geringerer Risikobereitschaft
  • Anleger mit kurzfristigem Anlagehorizont
  • Menschen, die eine größere Summe sicher parken wollen

Anmerkung: weiß ich noch nicht wie ich mein Geld am geeignetsten für mich anlegen soll, ist Tagesgeld eine bessere „Parkmöglichkeit“ als das Girokonto.

2. Das richtige Ziel für deinen Zeitraum wählen

Die Wahl des richtigen Ziels hängt stark vom Zeithorizont und der Risikobereitschaft ab. Hier einige Leitlinien:

Kurzfristig (0–3 Jahre)

Ziele: Kapitalerhalt, Liquidität

  • Geld für einen Urlaub, Autokauf oder Notgroschen anlegen
  • Risikoarme Anlagen wie Tagesgeld, Festgeld oder kurzlaufende Anleihen sind sinnvoll

Mittelfristig (3–10 Jahre)

Ziele: Wachstumsorientierte, aber stabile Anlagen

  • Sparen für Hauskauf, Ausbildung oder größere Investitionen
  • Diversifizierte ETFs, konservative Mischfonds oder Unternehmensanleihen sind eine gute Wahl

Langfristig (10+ Jahre)

Ziele: Vermögensaufbau, Rendite maximieren

  • Altersvorsorge oder langfristiger Wohlstand
  • Aktien, ETFs und Immobilien bieten gute Wachstumschancen trotz Schwankungen

Fazit

Die richtige Zielsetzung ist entscheidend für den Erfolg deiner Investitionen. Bevor du investierst, solltest du dir überlegen, wie lange du dein Geld anlegen kannst und welches Risiko du bereit bist einzugehen. Eine Mischung aus verschiedenen Anlageformen kann dabei helfen, Chancen und Risiken ausgewogen zu verteilen.

Hast du dein Investitionsziel schon definiert?


→ weiter mit: Zinseszins – Das achte Weltwunder

Investieren versus Spekulieren – Was ist der Unterschied?

Investieren versus Spekulieren – Was ist der Unterschied?

Viele Menschen wollen ihr Geld gewinnbringend anlegen, doch dabei stellt sich oft die Frage: Investiere ich oder spekuliere ich? Während diese Begriffe im Alltag oft synonym verwendet werden, gibt es entscheidende Unterschiede.

⚠️Haftungsausschluss

Was bedeutet Investieren?

Investieren bedeutet, Geld langfristig und mit einer Strategie anzulegen, um Vermögen aufzubauen, zu erhalten oder regelmäßige Erträge damit zu erzielen. Dabei setzt man auf solide Anlagen wie Aktien, Anleihen, Immobilien oder Fonds. Wichtige Merkmale einer Investition sind:

  • Langfristigkeit: Ein Investor plant meist mit einem Zeithorizont von mehreren Jahren bis Jahrzehnten.
  • Fundamentale Analyse: Die Auswahl der Anlagen basiert auf einer gründlichen Analyse, z. B. der Geschäftszahlen eines Unternehmens oder der allgemeinen Marktentwicklung.
  • Risiko- und Diversifikationsmanagement: Investoren streben eine breite Streuung (Diversifikation) an, um Risiken zu minimieren.

Beispiel: Wer regelmäßig in einen breit gestreuten Aktienfonds oder ETF (Exchange Traded Fund) investiert, verfolgt eine langfristige Investitionsstrategie.

Was bedeutet Spekulieren?

Spekulieren ist eine kurzfristige, oft risikoreiche Strategie, die auf hohe Gewinne in kurzer Zeit abzielt. Spekulanten setzen darauf, dass ein bestimmter Markt oder eine einzelne Aktie schnell an Wert gewinnt. Merkmale der Spekulation sind:

  • Kurzfristigkeit: Spekulanten halten Wertpapiere oft nur wenige Tage, Wochen oder Monate.
  • Hohe Volatilität: Es wird gezielt auf Werte gesetzt, die starke Kursschwankungen zeigen.
  • Oft hohe Risiken: Es kann zu hohen Gewinnen, aber auch zu hohen Verlusten kommen.
  • Technische Analyse: Statt langfristiger Fundamentaldaten stehen kurzfristige Kursbewegungen und Chartmuster im Fokus.

Beispiel: Der Kauf von Kryptowährungen oder von Aktien eines unbekannten Start-ups in der Hoffnung auf einen schnellen Gewinn ist eine spekulative Strategie.

Einzelwerte versus Fonds – was passt zu welcher Strategie?

Anmerkung: Einzelwerte & Fonds werden im zweiten Kapitel „Vermögenswerte (Assets)“ noch genauer erklärt. Beide werden hier aber, der Zuordnung zu Investition oder Spekulation wegen, kurz aufgeführt.

Einzelaktien

  • Wer Einzelaktien kauft, investiert oder spekuliert je nach Strategie.
  • Beim Kauf von soliden Unternehmen mit langfristigem Wachstumspotenzial (z. B. große Technologiekonzerne oder etablierte Industrieunternehmen) handelt es sich eher um eine Investition.
  • Beim Kauf von hochvolatilen oder unbekannten Aktien in der Hoffnung auf schnelle Gewinne handelt es sich eher um Spekulation.

Fonds & ETFs

  • Aktive Fonds werden von Fondsmanagern verwaltet, die gezielt einzelne Aktien auswählen.
  • ETFs sind breit gestreute Indexfonds, die sich oft an großen Indizes wie dem MSCI World oder dem S&P 500 orientieren.
  • Da Fonds und ETFs Risikostreuung bieten, eignen sie sich besonders für langfristige Investoren.

Fazit

  • Wer langfristig und mit Strategie Vermögen aufbauen will, sollte investieren, z. B. in breit gestreute ETFs oder solide Einzelwerte.
  • Wer bereit ist, hohe Risiken für schnelle Gewinne einzugehen, kann spekulieren – sollte sich aber bewusst sein, dass Verluste möglich und auch sehr wahrscheinlich sind.
  • Für die meisten Privatanleger ist Investieren mit langfristiger Strategie der sicherere und nachhaltigere Weg zu finanzieller Freiheit.

→ weiter mit: Der Notgroschen – Warum jeder ein finanzielles Sicherheitsnetz braucht