Geld und Information als Quellen von Macht – eine Analyse moderner Einflussmechanismen

Geld und Information als Quellen von Macht - Eine Analyse moderner Einflussmechanismen

Die Vorstellung, dass Geld Macht verleiht, gehört zu den ältesten Einsichten der Menschheit. Wer über finanzielle Ressourcen verfügt, kann Entscheidungen beeinflussen, Abhängigkeiten schaffen und gesellschaftliche Prozesse steuern. Doch in der modernen, digital vernetzten Welt tritt eine zweite Machtquelle immer stärker in den Vordergrund: Information.

Während Geld sichtbar und messbar ist, wirkt Information oft im Verborgenen—und gerade darin liegt ihre besondere Stärke. Dieser Artikel untersucht, wie beide Faktoren Macht erzeugen, wie sie zusammenwirken und warum Information zunehmend zur dominierenden Ressource wird.

1. Was bedeutet „Macht“?

Macht lässt sich allgemein als die Fähigkeit definieren, das Verhalten anderer zu beeinflussen oder Ergebnisse zu kontrollieren. Sie entsteht vor allem durch:

  • Kontrolle über Ressourcen
  • Wissensvorsprung
  • strukturelle Positionen (z. B. Institutionen oder Netzwerke)

Geld und Information erfüllen diese Bedingungen auf unterschiedliche Weise.

2. Geld: Die klassische Form von Macht

Geld ist eine direkte und universelle Machtquelle. Es ermöglicht:

2.1 Zugriff auf Ressourcen

Mit Geld lassen sich Arbeitskraft, Technologie und Rohstoffe erwerben. Unternehmen können wachsen, Staaten können Infrastruktur bauen oder militärische Stärke aufbauen.

2.2 Einflussnahme

Finanzielle Mittel erlauben gezielte Einflussnahme:

  • politische Kampagnen
  • Lobbyarbeit
  • Medienpräsenz

2.3 Kontrolle durch Abhängigkeit

Wer finanzielle Mittel bereitstellt, schafft oft Abhängigkeiten. Arbeitnehmer, Geschäftspartner oder sogar Staaten können dadurch in Entscheidungen eingeschränkt werden.

👉 Geld wirkt also unmittelbar und oft sichtbar.

3. Information: Die subtilere Macht

Information ist weniger greifbar, aber strategisch oft überlegen.

3.1 Wissensvorsprung

Ein zentraler Mechanismus ist der Informationsvorteil:

  • bessere Entscheidungen
  • geringeres Risiko
  • schnellere Reaktion auf Veränderungen

In Märkten kann ein kleiner Informationsvorsprung enorme finanzielle Vorteile bedeuten.

3.2 Kontrolle über Wahrnehmung

Information beeinflusst nicht nur Entscheidungen, sondern auch Realitätseinschätzungen:

  • Medien bestimmen Themen und Perspektiven
  • Algorithmen filtern Inhalte
  • Narrative formen Meinungen

Wer Information kontrolliert, kontrolliert häufig, wie Menschen die Welt sehen.

3.3 Daten als strategischer Rohstoff

Digitale Unternehmen wie Google oder Meta nutzen Daten systematisch:

  • Analyse von Nutzerverhalten
  • Vorhersage von Entscheidungen
  • gezielte Beeinflussung (z. B. Werbung)

Daten sind damit zu einer der wertvollsten Ressourcen des 21. Jahrhunderts geworden.

4. Fallbeispiele: Wenn Information Macht erzeugt

4.1 Politische Einflussnahme durch Daten

Der Skandal um Cambridge Analytica zeigte, wie Wählerdaten genutzt werden können:

  • psychologische Profile
  • personalisierte politische Botschaften
  • gezielte Verhaltensbeeinflussung

Hier wurde Macht nicht primär durch Geld, sondern durch präzise Information über Individuen ausgeübt.

4.2 Transparenz und Machtverschiebung

Die Plattform WikiLeaks veröffentlichte geheime Regierungsinformationen:

  • militärische Berichte
  • diplomatische Kommunikation

Diese Veröffentlichungen veränderten öffentliche Debatten und schwächten politische Akteure.

👉 Information kann Macht nicht nur aufbauen, sondern auch zerstören.

4.3 Marktmacht durch Daten

Unternehmen wie Amazon besitzen detaillierte Informationen über Märkte:

  • Nachfrageverhalten
  • Preiselastizität
  • Konsumtrends

Mit diesem Wissen können sie:

  • eigene Produkte strategisch platzieren
  • Konkurrenz gezielt unterbieten

👉 Der Wettbewerbsvorteil liegt weniger im Kapital als im Wissen über den Markt.

4.4 Finanzmärkte und Geschwindigkeit

An Börsen wie der New York Stock Exchange zählt oft der Informationsvorsprung:

  • Hochfrequenzhandel nutzt minimale Zeitvorteile
  • schnellere Datenübertragung = höhere Gewinne

👉 Hier zeigt sich besonders deutlich:

Information ist direkt in Geld übersetzbar.

4.5 Staatliche Macht durch Wissen

Organisationen wie die National Security Agency sammeln globale Daten:

  • Kommunikationsüberwachung
  • Mustererkennung
  • strategische Analyse

👉 Staaten mit besseren Informationen können:

  • Bedrohungen früher erkennen
  • gezielter handeln
  • geopolitische Vorteile erzielen

5. Das Zusammenspiel von Geld und Information

Geld und Information sind keine Gegensätze—sie verstärken sich gegenseitig:

5.1 Geld kauft Information

  • Forschung und Entwicklung
  • Datenanalyse
  • Zugang zu Expertenwissen

5.2 Information erzeugt Geld

  • effizientere Strategien
  • Innovationen
  • Wettbewerbsvorteile

👉 In modernen Ökonomien entsteht Macht oft durch die Kombination beider Faktoren.

6. Warum Information zunehmend wichtiger wird

Mehrere Entwicklungen verstärken die Rolle von Information:

Digitalisierung

Nahezu alle Lebensbereiche erzeugen Daten:

  • Kommunikation
  • Konsum
  • Bewegung

Vernetzung

Information verbreitet sich schneller denn je:

  • soziale Medien
  • globale Plattformen

Automatisierte Auswertung

Künstliche Intelligenz kann:

  • Muster erkennen
  • Verhalten vorhersagen
  • Entscheidungen optimieren

👉 Information wird dadurch skalierbar und extrem wirkungsvoll.

7. Risiken und Herausforderungen

7.1 Machtkonzentration

Große Datenmengen konzentrieren sich bei wenigen Akteuren:

  • Technologieunternehmen
  • staatliche Institutionen

7.2 Manipulation

Gezielte Informationssteuerung kann:

  • Meinungen verzerren
  • demokratische Prozesse beeinflussen

7.3 Intransparenz

Viele Prozesse bleiben unsichtbar:

  • Algorithmen
  • Datenverarbeitung
  • Entscheidungslogiken

Fazit

Geld bleibt eine zentrale Quelle von Macht—doch Information gewinnt zunehmend an Bedeutung. Während Geld Ressourcen bereitstellt, entscheidet Information darüber, wie effektiv diese Ressourcen eingesetzt werden.

In der heutigen Welt gilt daher immer mehr:

Nicht nur der Besitz von Kapital, sondern der Zugang zu und die Kontrolle über Information bestimmen, wer Macht hat.

Langfristig könnte Information sogar zur dominierenden Machtressource werden—insbesondere in einer Welt, in der Daten, Algorithmen und Wissen über menschliches Verhalten immer wichtiger werden.


Quelle: ChatGPT
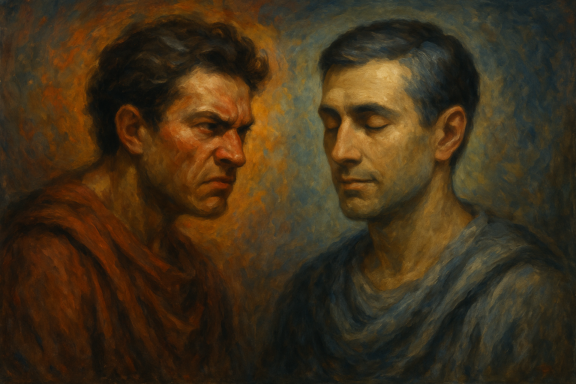
Der stoische Umgang mit Ärger – Wie Gelassenheit an die Stelle von Zorn tritt

Der stoische Umgang mit Ärger – Wie Gelassenheit an die Stelle von Zorn tritt

Ärger ist eine der zerstörerischsten Emotionen im menschlichen Leben. Er raubt uns die innere Ruhe, führt zu unüberlegtem Handeln und belastet unsere Beziehungen. Der Stoizismus zeigt einen klaren Weg auf, wie wir Ärger verstehen, ihm vorbeugen und ihn letztlich überwinden können.

Ärger verstehen – seine Wurzeln erkennen

Nach stoischer Lehre entsteht Ärger, wenn unsere Erwartungen an die Welt oder an andere Menschen enttäuscht werden. Wir erwarten bestimmte Verhaltensweisen, Ergebnisse oder Gerechtigkeit – und geraten in Zorn, wenn die Realität diesen Erwartungen widerspricht.

Doch genau hier liegt der erste Ansatzpunkt: Die Welt ist nicht verpflichtet, unseren Erwartungen zu entsprechen. Menschen handeln nach ihrer eigenen Natur, äußere Ereignisse verlaufen oft chaotisch und unvorhersehbar. Statt auf die Abweichung wütend zu reagieren, sollten wir sie nüchtern akzeptieren.

Vorbeugung als beste Strategie

Der Stoizismus lehrt, dass der beste Weg, Ärger zu vermeiden, in der Vorbereitung liegt. Wer sich innerlich darauf einstellt, dass Schwierigkeiten, Ungerechtigkeiten und Missverständnisse unvermeidlich sind, wird nicht überrascht – und bleibt gelassener.

Außerdem gilt: Ärger ist eine Reaktion auf unsere Urteile, nicht auf die Ereignisse selbst. Wenn wir unsere Urteile schulen, indem wir uns bewusst fragen, ob Ärger hier wirklich sinnvoll oder nützlich ist, verlieren viele Anlässe ihren emotionalen Reiz.

Praktische Übungen zum Umgang mit Ärger

  • Morgendliche Einstellung: Beginne den Tag mit der bewussten Erinnerung: „Heute werde ich auf Menschen treffen, die sich rücksichtslos oder unbedacht verhalten. Ich werde mich nicht darüber ärgern, sondern mich selbst beherrschen.“
  • Stille Reaktion: Wenn du Ärger aufsteigen fühlst, halte kurz inne, atme tief durch und stelle dir vor, dass du auf einer Bühne stehst und von anderen beobachtet wirst. Frage dich: „Möchte ich wirklich die Kontrolle verlieren?“
  • Ursachenverständnis: Versuche, hinter dem Verhalten anderer Unwissenheit, Angst oder Not zu erkennen, statt bösen Willen zu unterstellen. Verständnis mildert Ärger.

Ärger in positive Energie umwandeln

Der Stoizismus strebt nicht an, alle Emotionen zu unterdrücken, sondern sie in vernünftige Bahnen zu lenken. Ärger kann als Signal dienen, dass etwas unsere Aufmerksamkeit verdient. Doch anstatt impulsiv zu reagieren, sollten wir überlegen handeln – ruhig, überlegt und zielgerichtet.

Diese Selbstkontrolle ist kein Zeichen von Schwäche, sondern ein Ausdruck von Stärke und innerer Freiheit.

Fazit

Ärger ist eine natürliche, aber oft zerstörerische Reaktion. Der stoische Weg zeigt, wie wir durch realistische Erwartungen, bewusste Wahrnehmung und Übung der Selbstbeherrschung Ärger überwinden können. Wer nicht jedem Impuls folgt, sondern mit Bedacht handelt, schützt nicht nur sich selbst, sondern auch die Menschen um sich herum – und findet zu wahrer Gelassenheit.

Quelle: Inspiriert durch William B. Irvine, „Eine Anleitung zum guten Leben“ (Originaltitel: A Guide to the Good Life)

Income Investing – Mit einkommensorientierten Investments ein passives Einkommen aufbauen

Income Investing – Wie du mit einkommensorientierten Investments ein passives Einkommen aufbaust

Die meisten Anleger setzen beim Investieren auf Kurssteigerungen – doch was, wenn man stattdessen regelmäßige Einkünfte aus seinen Investments erzielen könnte? Genau das ist der Kern von Income Investing. Diese Strategie fokussiert sich darauf, Vermögenswerte (Assets) zu kaufen, die kontinuierliche Erträge generieren, wie Dividenden, Mieten oder Zinsen.

Dieser Beitrag erklärt wie Income Investing funktioniert, welche Vorzüge es gegenüber anderen Strategien hat und welche Risiken es insbesondere in Krisenzeiten mit sich bringt.

⚠️Haftungsausschluss

Was ist Income Investing?

Beim Income Investing geht es darum, gezielt in Vermögenswerte zu investieren, die fortlaufende Einnahmen in Form von Dividenden, Mieteinnahmen oder Zinsen generieren. Statt sich nur auf Kursgewinne zu verlassen, stellt diese Strategie eine regelmäßige Einkommensquelle bereit, die entweder reinvestiert oder als passives Einkommen genutzt werden kann.

Zu den typischen Anlageklassen gehören:

  • Dividendenaktien – Unternehmen, die regelmäßig Dividenden ausschütten
  • Mietimmobilien – Immobilien mit stabilen Mieteinnahmen
  • Anleihen – Staatliche oder Unternehmensanleihen mit festen Zinszahlungen
  • REITs (Real Estate Investment Trusts) – Immobiliengesellschaften, die hohe Ausschüttungen leisten
  • Beteiligungen an Unternehmen – Gewinnbeteiligungen an mittelständischen oder privaten Unternehmen
  • Peer-to-Peer-Kredite – Kredite, bei denen Anleger Zinsen auf ihr verliehenes Kapital erhalten

Das Ziel ist es, ein stetig wachsendes passives Einkommen aufzubauen, das langfristig finanzielle Sicherheit bietet.

Vorteile von Income Investing

Warum lohnt sich Income Investing gegenüber anderen Anlagestrategien?

a) Planbare und regelmäßige Einnahmen

Im Gegensatz zu reinen Wachstumsinvestments, bei denen der Gewinn erst durch den Verkauf des Assets realisiert wird, erhältst du beim Income Investing kontinuierliche Erträge.

b) Stabilität in Krisenzeiten

Auch in wirtschaftlich turbulenten Zeiten zahlen viele Unternehmen weiterhin Dividenden, und Immobilien generieren weiterhin Mieteinnahmen – ein Vorteil gegenüber wachstumsorientierten Investoren, die sich auf Kurssteigerungen verlassen müssen.

c) Zinseszins-Effekt durch Reinvestition

Wenn du die Erträge aus Dividenden oder Zinsen reinvestierst, kannst du dein Vermögen exponentiell wachsen lassen (s. Zinseszins). Besonders bei Aktien mit Dividendenwachstum kann dies langfristig erhebliche Renditen bringen.

d) Schutz vor Inflation

Viele einkommensgenerierende Anlagen, wie Immobilien oder Aktien, bieten eine gewisse Absicherung gegen Inflation, da Mieten und Dividenden langfristig steigen können.

Risiken und Herausforderungen von Income Investing

Trotz der vielen Vorteile ist Income Investing nicht risikofrei. Gerade in Zeiten großer Marktschwankungen kann es zu erheblichen Einbußen kommen.

a) Dividendenkürzungen in Krisenzeiten

Ein großes Risiko beim Investieren in Dividendenaktien besteht darin, dass Unternehmen in wirtschaftlich schwierigen Zeiten ihre Ausschüttungen kürzen oder ganz aussetzen können.

Beispiel: Die Finanzkrise 2008/09

Während der Finanzkrise mussten viele Banken und Industrieunternehmen ihre Dividenden stark senken oder ganz aussetzen. So reduzierte die US-Großbank Wells Fargo 2009 ihre Dividende um über 85 %, und auch viele deutsche Unternehmen wie Daimler strichen ihre Dividendenzahlungen temporär.

b) Marktschwankungen und Immobilienrisiken

Zwar sind Mietimmobilien als stabile Einkommensquelle beliebt, aber sie sind nicht risikofrei:

  • Immobilienpreise können in Wirtschaftskrisen stark fallen, sodass der Wiederverkaufswert sinkt.
  • In Zeiten hoher Arbeitslosigkeit steigt das Risiko von Mietausfällen.
  • Regulierungen (z. B. Mietpreisbremsen oder Enteignungsdebatten) können die Rendite erheblich senken.

Beispiel: Der Immobiliencrash 2008

Während der Subprime-Krise in den USA brachen Immobilienwerte drastisch ein. Viele Vermieter verloren nicht nur Mieteinnahmen durch zahlungsunfähige Mieter, sondern standen auch vor drastisch fallenden Immobilienwerten.

c) Anleihenrisiken – Zinsänderungen als Gefahr

Anleihen sind eine klassische Einnahmequelle im Income Investing. Doch sie sind stark von den Leitzinsen abhängig:

  • Steigende Zinsen führen zu sinkenden Anleihepreisen, was den Wert deiner bestehenden Anleihen mindert.
  • Inflation frisst Renditen auf, wenn die Zinserträge niedriger sind als die Teuerungsrate.

Beispiel: Die Zinserhöhungen 2022–2023

Als die US-Notenbank (Fed) und die EZB 2022 die Zinsen anhoben, fielen die Kurse von festverzinslichen Anleihen erheblich. Anleger, die in langlaufende Anleihen investiert hatten, erlitten hohe Buchverluste.

Auch Währungsrisiken können eine große Rolle spielen.

Vergleich mit anderen Investmentstrategien

Wie schneidet Income Investing im Vergleich zu anderen beliebten Strategien ab?

StrategieFokusVorteileRisiken
Income InvestingRegelmäßige Erträge durch Dividenden, Mieten, ZinsenStabile Cashflows, KrisensicherheitDividendenkürzungen, Zinsänderungen, Mietausfälle
Growth InvestingKurssteigerung bei wachstumsstarken UnternehmenHohe langfristige RenditenStarke Volatilität, keine regelmäßigen Erträge
Value InvestingKauf unterbewerteter AktienSolide Renditen durch UnterbewertungLangsame Gewinne, Risiko von Fehleinschätzungen
DaytradingKurzfristige Marktschwankungen nutzenHohe potenzielle GewinneSehr riskant, extrem zeitaufwendig
Krypto-InvestmentsSpekulative KurssteigerungenPotenziell enorme GewinneExtreme Volatilität, kein laufendes Einkommen

Income Investing bietet eine solide Alternative für Anleger, die auf Stabilität und planbare Erträge setzen, statt auf spekulative Kursgewinne zu hoffen.

Renditen

Die Rendite beim Income Investing hängt stark von der gewählten Anlageklasse, dem Risiko und der Marktphase ab. Bei einem moderaten Risiko lassen sich jedoch durchschnittliche jährliche Renditen im Bereich von 3 % bis 7 % erzielen. Hier sind einige typische Renditeerwartungen für verschiedene einkommensorientierte Anlagen:

1. Dividendenaktien (4 % – 8 % Rendite p. a.)

  • Solide Dividendenaktien (z. B. aus dem S&P 500 oder DAX) liefern oft 2 % – 5 % Dividendenrendite plus moderates Kurswachstum.
  • High-Yield-Dividendenaktien (z. B. REITs, Versorger) können 5 % – 8 % Rendite bieten, bergen aber höhere Risiken.

2. REITs (5 % – 10 % Rendite p. a.)

  • Real Estate Investment Trusts (REITs) bieten oft hohe Dividendenrenditen zwischen 4 % – 7 %, manchmal auch darüber.
  • Durch Wertsteigerung von Immobilien können Gesamtrenditen von 6 % – 10 % realistisch sein.

3. Anleihen (3 % – 6 % Rendite p. a.)

  • Staatsanleihen aus stabilen Ländern: 2 % – 4 % Rendite, sehr sicher
  • Investment-Grade-Unternehmensanleihen: 3 % – 6 % Rendite
  • Hochzinsanleihen („Junk Bonds“) mit höherem Risiko: 6 % – 10 % Rendite

4. Mietimmobilien (5 % – 8 % Rendite p. a.)

  • In guten Lagen sind Nettomietrenditen von 3 % – 5 % üblich.
  • Durch Wertsteigerungen kann die Gesamtperformance auf 5 % – 8 % steigen.

5. Gemischtes Income-Portfolio (4 % – 7 % Rendite p. a.)

Ein diversifiziertes Portfolio aus Dividendenaktien, REITs, Unternehmensanleihen und Immobilien kann bei moderatem Risiko eine langfristige Rendite von 4 % – 7 % pro Jahr erzielen.

Income Investing liefert tendenziell etwas geringere Renditen als wachstumsorientierte Strategien, punktet aber mit Stabilität und regelmäßigen Erträgen.


Fazit

Income Investing ist besonders attraktiv für Anleger, die ein stetiges passives Einkommen aufbauen oder sich finanziell absichern möchten. Es ist eine bewährte Methode, um Marktschwankungen besser zu überstehen und gleichzeitig vom Zinseszins-Effekt zu profitieren.

Allerdings solltest du dir der Risiken bewusst sein: In Krisenzeiten können Dividenden gestrichen, Mieten ausfallen oder Anleihen an Wert verlieren. Eine breite Diversifikation über verschiedene Einkommensquellen ist daher essenziell.

Wer jedoch langfristig denkt und auf solide Unternehmen, stabile Immobilien und hochwertige Anleihen setzt, kann mit Income Investing eine finanzielle Grundlage schaffen, die auch in unsicheren Zeiten Bestand hat.


→ weiter mit: Dividendenstrategie – Einkommen statt Kursgewinne

Psychologie des Investierens – Emotionen als größter Feind

Investieren scheint oft eine rationale Disziplin zu sein, in der Zahlen und Fakten über Erfolg oder Misserfolg entscheiden. In der Praxis sind jedoch Emotionen einer der größten Einflussfaktoren auf das Anlegerverhalten – und oft der Hauptgrund für finanzielle Fehler. Angst, Gier, Herdentrieb und Verlustaversion führen dazu, dass Investoren irrational handeln und ihre eigenen Renditen schmälern.

Dieser Artikel zeigt dir die häufigsten psychologischen Fallstricke und gibt dir konkrete Strategien, wie du diese überwindest, um klüger und erfolgreicher zu investieren.

 ⚠️Haftungsausschluss

1. Warum Emotionen das größte Risiko für Investoren sind

Die menschliche Psyche ist nicht für die Börse gemacht. Unsere Emotionen haben sich über Millionen von Jahren in einer Welt entwickelt, in der schnelles Reagieren überlebenswichtig war. Doch was in der Natur hilfreich ist, führt an der Börse oft zu schlechten Entscheidungen:

  • Angst → Löst Panikverkäufe in Krisenzeiten aus.
  • Gier → Führt zu spekulativen Übertreibungen und Blasenbildung.
  • Herdentrieb → Bringt Anleger dazu, der Masse zu folgen – oft zum falschen Zeitpunkt.
  • Verlustaversion → Lässt uns schlechte Entscheidungen treffen, weil Verluste stärker schmerzen als Gewinne erfreuen.

Diese Emotionen führen dazu, dass viele Investoren hoch kaufen und niedrig verkaufen – genau das Gegenteil einer erfolgreichen Strategie.

2. Die häufigsten psychologischen Fehler beim Investieren – und wie du sie vermeidest

A) Panikverkäufe bei Markteinbrüchen

Wenn Märkte fallen, dominiert die Angst. Anleger fürchten weitere Verluste und verkaufen ihre Investments oft am Tiefpunkt. Die Folge: Sie realisieren Verluste und verpassen die spätere Erholung.

✅ Lösung: Halte eine langfristige Perspektive ein

  • Vergiss nicht, dass Marktrückgänge normal sind. Seit 1950 hat der S&P 500 im Durchschnitt alle 5-7 Jahre einen Crash von über 20 % erlebt – und sich jedes Mal erholt.
  • Nutze einen Langfrist-Chart, statt täglich auf die Kurse zu schauen. So siehst du, dass die Märkte langfristig steigen.
  • Baue ein solides Portfolio mit Diversifikation auf. Wer in breite ETFs wie den MSCI World oder S&P 500 investiert, reduziert sein Risiko und hat historisch immer von Erholungen profitiert.

B) Gier und die Jagd nach schnellen Gewinnen

Wenn die Börse boomt, setzen viele Anleger auf spekulative Aktien oder Kryptowährungen, die bereits stark gestiegen sind. Das Problem: Oft folgt auf überzogene Euphorie ein Crash.

✅ Lösung: Setze auf ein diszipliniertes Investitionssystem

  • Lass dich nicht von Hypes mitreißen. Wenn alle über eine Aktie oder einen Coin sprechen, ist es oft zu spät.
  • Halte dich an deine Strategie. Investiere nur in Anlagen, die du verstehst und die in dein Portfolio passen.
  • Vermeide FOMO (Fear of Missing Out). Erinnerst du dich an den Bitcoin-Hype 2021 oder die Gamestop-Aktie? Viele stiegen zu spät ein und erlitten Verluste.

C) Der Herdentrieb – Warum die Masse oft falsch liegt

Menschen neigen dazu, das Verhalten anderer zu imitieren. Das kann in der Finanzwelt fatal sein, weil die Mehrheit oft zu spät kauft und zu spät verkauft.

✅ Lösung: Denke wie ein Contrarian-Investor
(gegen den vorherrschenden Markttrend)

Frage dich: Würde ich diese Aktie oder diesen ETF auch kaufen, wenn niemand darüber spricht?
Nutze antizyklische Strategien. Kaufe in schwachen Phasen und sei vorsichtig, wenn die Euphorie groß ist.
Warren Buffett’s Regel: „Sei ängstlich, wenn andere gierig sind, und gierig, wenn andere ängstlich sind.“

D) Verlustaversion – Warum wir schlechte Entscheidungen treffen

Studien zeigen, dass Verluste doppelt so stark schmerzen, wie Gewinne Freude bereiten. Anleger halten oft verlustreiche Aktien zu lange, in der Hoffnung, „wenigstens ohne Verlust“ auszusteigen. Das führt zu irrationalen Entscheidungen.

✅ Lösung: Trenne dich von emotional behafteten Investments

Frage dich: Würde ich diese Aktie heute noch einmal kaufen? Wenn nicht, ist es vielleicht besser, sie zu verkaufen.
Setze klare Regeln für Verluste. Eine Stop-Loss-Strategie kann helfen, übermäßige Verluste zu vermeiden.
Betrachte Verluste als Lehrgeld. Fast jeder Investor macht Fehler – aber nur die Klugen lernen daraus.

3. Wie du Emotionen beim Investieren unter Kontrolle bekommst

Emotionen lassen sich nicht vollständig ausschalten, aber sie können kontrolliert werden. Hier sind bewährte Methoden, um rationale Entscheidungen zu treffen:

✅ A) Investiere langfristig und ignoriere kurzfristige Schwankungen

  • Langfristig steigen die Märkte trotz Krisen. Wer sich an einen Investmenthorizont von 10+ Jahren hält, muss sich keine Sorgen um kurzfristige Rückgänge machen.
  • Sieh dir Langfrist-Charts an, nicht tägliche Schwankungen.

✅ B) Automatisiertes Investieren nutzen

  • Ein Sparplan auf ETFs oder Aktien nimmt Emotionen aus dem Spiel. Du investierst regelmäßig, egal ob der Markt steigt oder fällt.
  • Durch den Cost-Average-Effekt kaufst du mal teurer, mal günstiger, aber insgesamt profitierst du langfristig.

✅ C) Setze dir klare Regeln und Strategien

  • Definiere deine Investmentkriterien. Welche Rendite erwartest du? Wann steigst du aus?
  • Nutze Stop-Loss-Orders oder Rebalancing. Das hilft dir, Emotionen aus der Gleichung zu nehmen.

✅ D) Begrenze deinen Nachrichtenkonsum

  • Finanznachrichten leben von Sensationen. Crash-Warnungen und „Rekordgewinne“ sind oft übertrieben.
  • Wer weniger Nachrichten konsumiert, bleibt ruhiger und trifft rationalere Entscheidungen.

✅ E) Denke rational – Frage dich: Was würde ein Profi tun?

  • Stelle dir vor, du berätst einen Freund. Würdest du ihm raten, in Panik zu verkaufen oder in Euphorie zu investieren?
  • Schreibe eine Investment-Checkliste, um emotionale Fehlentscheidungen zu vermeiden.

Fazit: Die besten Investoren sind psychologisch stark

Erfolgreiches Investieren ist weniger eine Frage der Intelligenz als der emotionalen Kontrolle. Angst, Gier, Herdentrieb und Verlustaversion führen zu schlechten Entscheidungen – aber wer diese Emotionen erkennt und diszipliniert handelt, kann seine Rendite erheblich steigern.

Merke dir:

  • Langfristige Investoren profitieren am meisten.
  • Automatisierte Sparpläne helfen, Emotionen auszuschalten.
  • Klare Regeln und Strategien schützen dich vor irrationalem Verhalten.

Investieren ist ein Marathon, kein Sprint. Wer Disziplin und Geduld beweist, gehört langfristig zu den Gewinnern.


→ weiter mit: Verhaltensökonomie – monatliche vs. jährliche Ausschüttung

Kalorien = kcal ?

Das Kürzel kcal steht für Kilokalorien, also 1.000 Kalorien. In der Alltagssprache wird jedoch oft der Begriff „Kalorie“ synonym für „Kilokalorie“ verwendet. Wenn beispielsweise auf einer Verpackung „200 kcal“ steht, sind damit 200 Kilokalorien gemeint, was in der üblichen Umgangssprache einfach als „200 Kalorien“ bezeichnet wird.

Generationenbezeichnungen

Übersicht der gängigen Generationenbezeichnungen mit ungefähren Jahrgängen:

Traditionals / Silent Generation (1928–1945)

  • Auch als „Stille Generation“ bekannt.
  • Wurden während oder kurz nach dem Zweiten Weltkrieg geboren.
  • Fokus auf Disziplin, harte Arbeit und Loyalität.

Baby Boomer (1946–1964)

  • Nach dem Ende des Zweiten Weltkriegs gab es einen „Babyboom“.
  • Oft verbunden mit Wohlstand und gesellschaftlichem Wandel.
  • Wichtige Werte: Arbeitsethik, Familienorientierung.

Generation X (1965–1980)

  • Häufig als „Sandwich-Generation“ zwischen Boomern und Millennials bezeichnet.
  • Aufgewachsen mit zunehmendem Einfluss der Technologie und mehr Unabhängigkeit.
  • Wichtige Merkmale: Skepsis gegenüber Institutionen, Anpassungsfähigkeit.

Generation Y / Millennials (1981–1996)

  • Die erste Generation, die mit digitalen Medien aufgewachsen ist.
  • Hohe Technologieaffinität und starkes Interesse an Work-Life-Balance.
  • Wichtige Themen: Selbstverwirklichung, Flexibilität im Berufsleben.

Generation Z (1997–2012)

  • Die „digitale Natives“ – mit dem Internet und Smartphones aufgewachsen.
  • Stark an Themen wie Klima- und Umweltschutz interessiert.
  • Oft pragmatisch und technologieabhängig.

Generation Alpha (ab 2013)

  • Die Kinder der Millennials.
  • Wachsen vollständig in einer digitalen Welt auf, mit einer massiven Verbreitung von Technologien und sozialen Medien.

Diese Einteilung der Generationen dient der Orientierung und basiert auf bestimmten gesellschaftlichen, technologischen und wirtschaftlichen Entwicklungen, die die Menschen in den jeweiligen Zeiträumen geprägt haben.

Quelle: ChatGPT