Der richtige Umgang mit Geld

Der richtige Umgang mit Geld Der richtige Umgang mit Geld

Wie finanzielle Verantwortung zu Stabilität, Freiheit und Zufriedenheit führt

Geld ist in unserer modernen Gesellschaft weit mehr als ein Zahlungsmittel – es ist ein Werkzeug, das Freiheit, Sicherheit und Gestaltungsspielraum ermöglicht. Doch der richtige Umgang damit will gelernt sein. Viele Menschen geraten in finanzielle Schwierigkeiten, nicht weil sie zu wenig verdienen, sondern weil sie ihr Geld nicht richtig verwalten. Dieser Artikel bietet bewährte, allgemein anerkannte Ratschläge für einen verantwortungsvollen Umgang mit Geld – unabhängig von Einkommen, Alter oder Lebenssituation.

⚠️Haftungsausschluss

1. Bewusstsein schaffen: Verstehe, wohin dein Geld fließt

Der erste Schritt zu einem gesunden Umgang mit Geld ist Transparenz. Viele wissen nicht genau, wofür sie ihr Geld ausgeben – und genau hier beginnen oft die Probleme.

Empfehlung:

  • Führe mindestens einen Monat lang ein Haushaltsbuch – klassisch auf Papier, in einer Tabellenkalkulation oder per App.
  • Notiere alle Einnahmen und Ausgaben. Schon nach kurzer Zeit wirst du Muster erkennen: unnötige Abos, häufige Impulskäufe oder teure Gewohnheiten.

Das Ziel ist nicht Verzicht, sondern Kontrolle: Nur wer weiß, wo sein Geld bleibt, kann fundierte Entscheidungen treffen.
2. Budgetieren: Plane dein Geld bewusst

Ein Budget ist der finanzielle Fahrplan deines Lebens. Es hilft, Prioritäten zu setzen und verhindert, dass du mehr ausgibst, als du hast.

Ein bewährtes Konzept ist die 50/30/20-Regel:

  • 50 % für notwendige Ausgaben (Miete, Lebensmittel, Versicherungen)
  • 30 % für Wünsche (Freizeit, Reisen, Hobbys)
  • 20 % für finanzielle Ziele (Sparen, Investieren, Schuldenabbau)

Diese Faustregel ist flexibel und lässt sich an persönliche Umstände anpassen. Wichtig ist, dass du regelmäßig überprüfst, ob dein Budget noch zu deiner Lebenssituation passt.

3. Rücklagen bilden: Sicherheit durch einen Notgroschen

Unvorhergesehene Ausgaben – etwa Reparaturen, Krankheit oder Arbeitsplatzverlust – können jeden treffen. Ein Notgroschen schützt dich davor, in solchen Situationen Schulden machen zu müssen.

Empfehlung:

  • Lege mindestens drei bis sechs Monatsausgaben als Rücklage beiseite.
  • Bewahre das Geld auf einem separaten, leicht zugänglichen Konto (z. B. Tagesgeldkonto) auf.

Dieser Sicherheitspuffer gibt dir Ruhe und Stabilität – und ist ein zentraler Baustein finanzieller Resilienz.

4. Schulden vermeiden und abbauen

Nicht alle Schulden sind gleich. Konsumkredite (z. B. für Elektronik oder Urlaube) sind meist teuer und riskant, während Investitionskredite (z. B. für Bildung oder Eigenheim) langfristig Nutzen bringen können.

Grundregeln:

  • Nimm Kredite nur auf, wenn sie einen klaren, langfristigen Mehrwert schaffen.
  • Tilge Schulden mit hohen Zinsen zuerst.
  • Vermeide es, Kreditkarten als „verlängerten Geldbeutel“ zu sehen – sie erleichtern Ausgaben, die du dir eigentlich nicht leisten kannst.

Freiheit bedeutet nicht, alles sofort zu haben, sondern nicht von Gläubigern abhängig zu sein.

5. Sparen und Investieren: Geld für dich arbeiten lassen

Sparen bedeutet, zukünftige Wünsche und Sicherheit zu ermöglichen. Doch wer nur spart, verliert durch Inflation an Kaufkraft – deshalb gehört auch Investieren dazu.

Grundprinzipien:

  • Starte früh – der Zinseszinseffekt ist dein bester Freund.
  • Investiere regelmäßig kleine Beträge (z. B. in ETFs oder Fonds).
  • Streue dein Geld – Diversifikation verringert Risiken.
  • Investiere nur in Produkte, die du verstehst.

Langfristiges Denken ist entscheidend: Vermögen entsteht durch Disziplin, nicht durch Glück oder Spekulation.

siehe auch: Wie man Geduld und Disziplin aufbaut – und trotzdem jetzt schon belohnt wird

6. Bewusster Konsum: Wie du den Wunsch nach unnötigen Ausgaben zügelst

In einer Konsumgesellschaft wird der Kaufdrang ständig stimuliert – durch Werbung, soziale Medien und den Vergleich mit anderen. Wer hier standhaft bleiben will, braucht Strategien, um Impulskäufe zu vermeiden und den eigenen Konsum bewusst zu steuern.

Praktische Verhaltenstipps:

  1. Verzögerungs-Regel: Wenn du etwas kaufen willst, das du nicht wirklich brauchst, warte mindestens 24 Stunden (bei größeren Anschaffungen sogar 30 Tage). In dieser Zeit vergeht der spontane Wunsch oft – und du erkennst, ob du das Produkt wirklich willst.
  2. Wunschliste statt Warenkorb: Schreibe Konsumwünsche auf eine Liste statt sie sofort zu kaufen. Nach einiger Zeit kannst du prüfen, ob du sie immer noch möchtest.
  3. Bewusst vergleichen: Frage dich bei jedem Kauf: „Brauche ich das wirklich?“ – „Wie oft werde ich es nutzen?“ – „Ist es mir den Preis wert?“
  4. Kaufumgebung gestalten: Melde dich von Werbe-Newslettern ab, lösche Shopping-Apps vom Smartphone und meide Langeweile-Shopping.
  5. Emotionen erkennen: Viele kaufen, um sich zu belohnen oder Stress abzubauen. Ersetze diesen Reflex durch gesunde Alternativen – z. B. Sport, Musik oder Spaziergänge.
  6. Bar statt Karte: Bezahle kleinere Ausgaben bar, wenn möglich. Mit Bargeld spürst du direkter, wie viel du wirklich ausgibst.
  7. Minimalismus als Haltung: Weniger Besitz kann mehr Freiheit bedeuten. Überlege regelmäßig, welche Dinge dich wirklich glücklich machen – und trenne dich von Überflüssigem.

Ein bewusster Konsumstil schützt nicht nur dein Konto, sondern auch Umwelt, Zeit und mentale Klarheit.

7. Finanzielle Bildung: Wissen ist die beste Geldanlage

Finanzielle Kompetenz wird in der Schule oft vernachlässigt, ist aber eine Schlüsselqualifikation fürs Leben. Wer versteht, wie Zinsen, Steuern, Inflation und Investitionen funktionieren, trifft bessere Entscheidungen.

Tipps:

  • Lies Bücher und Artikel über Finanzen (z. B. von Bodo Schäfer, Gerd Kommer oder Helma Sick).
  • Höre Finanzpodcasts oder besuche Kurse zur Geldanlage.
  • Sprich mit Menschen, die erfolgreich mit Geld umgehen.

Je mehr du weißt, desto besser kannst du dich gegen Fehlentscheidungen und dubiose Angebote schützen.

8. Langfristig denken: Konsum vs. Werte

Wahrer Wohlstand entsteht, wenn Geld Mittel zum Zweck ist – nicht Selbstzweck. In einer Welt voller Werbung und Social Media ist es leicht, in den Vergleich mit anderen zu geraten. Doch Glück lässt sich nicht kaufen.

Fokussiere dich auf:

  • Erlebnisse statt Dinge
  • Bildung statt Statussymbole
  • Stabilität statt kurzfristiger Befriedigung

Ein bewusster Lebensstil, der auf Werte statt Konsum setzt, führt langfristig zu mehr Zufriedenheit – und zu echtem Reichtum.

9. Geben und Verantwortung übernehmen

Ein gesunder Umgang mit Geld schließt auch Großzügigkeit ein. Wer teilt, erlebt oft mehr Zufriedenheit als jemand, der nur hortet. Das kann durch Spenden, ehrenamtliches Engagement oder Unterstützung von Familie und Freunden geschehen.

Finanzielle Verantwortung bedeutet nicht nur, sich selbst zu versorgen, sondern auch einen positiven Beitrag zur Gemeinschaft zu leisten.

Fazit: Geld als Werkzeug für ein gutes Leben

Der richtige Umgang mit Geld ist kein Geheimnis, sondern eine Frage der Haltung und Disziplin. Wer Einnahmen und Ausgaben im Blick behält, Rücklagen bildet, Impulse kontrolliert, sinnvoll investiert und bewusst konsumiert, schafft sich eine solide Basis für ein selbstbestimmtes Leben.

Geld sollte nicht Ziel, sondern Werkzeug für Freiheit, Sicherheit und Lebensqualität sein.


Quelle: ChatGPT

→ weiter mit: Sind Zinseinnahmen moralisch verwerflich? – Eine kulturelle Betrachtung
Investieren erlernen – Ein Schema-F-Leitfaden für den Einstieg in die Praxis

Viele Einsteiger fühlen sich von der Fülle an Informationen rund um Aktien, ETFs, Anleihen und Börsenstrategien überfordert. Der Schlüssel liegt darin, Schritt für Schritt vorzugehen und zunächst die Grundlagen praktisch zu üben. Dieser Leitfaden bietet dir eine strukturierte Vorgehensweise, mit der du systematisch in das Thema Investieren einsteigst – vom risikofreien Musterdepot bis zu den ersten echten Investments.

⚠️Haftungsausschluss

1. Trockenübung: Mit einem Musterdepot starten

Warum: Bevor du echtes Geld einsetzt, kannst du mit einem Testdepot oder Börsenspiel üben. Dort investierst du mit virtuellem Spielgeld, aber unter realen Marktbedingungen. So lernst du risikolos den Umgang mit Käufen, Verkäufen, Limit-Orders und Stop-Loss kennen.

Wo findest du Musterdepots?

  • Viele Banken und Broker bieten Musterdepots an (z. B. Comdirect, Consorsbank).
  • Auch Finanzportale wie onvista.de, finanzen.net oder die Börse Stuttgart stellen kostenlose Testdepots bereit.
  • Börsenspiele, z. B. das Planspiel Börse der Sparkassen, eignen sich ebenfalls für Einsteiger.

👉 Übung: Registriere dich für ein Musterdepot und führe dort eine erste Kauf- und Verkaufsorder durch.

2. Depot eröffnen

Warum: Ein Depot ist dein Zugang zur Börse – ohne Depot keine Käufe oder Verkäufe von Wertpapieren.

So geht’s:

  • Vergleiche Online-Broker nach Kosten, Bedienbarkeit und Angebot (Aktien, ETFs, Anleihen).
  • Bekannte Anbieter in Deutschland: Trade Republic, Scalable Capital, ING, Consorsbank.
  • Eröffnung erfolgt online, meist mit Video-Ident.
  • Nach Freischaltung überweist du Geld vom Girokonto auf das Depot.

💡 Hinweis zu Gebühren:

  • Klassische Banken verlangen oft 4–10 € pro Order.
  • Neobroker wie Trade Republic oder Scalable Capital nehmen häufig nur 1 € pro Trade oder gar nichts, aber erheben ggf. Fremdkostenpauschalen.
  • Depotführungsgebühren sind bei vielen Online-Brokern mittlerweile kostenlos.

👉 Übung: Depot eröffnen und einen kleinen Betrag (z. B. 100 €) einzahlen.

3. Erste Aktie kaufen und verkaufen

Warum: Um den Kauf- und Verkaufsprozess praktisch zu verstehen, ist eine kleine Einzelaktie ein guter Start.

So geht’s:

  • Wähle eine bekannte Aktie (z. B. Adidas, Allianz, Apple).
  • Im Depot: WKN/ISIN eingeben → Kauforder ausführen → Stückzahl festlegen.
  • Entscheide dich zwischen Market-Order (sofort) oder Limit-Order (nur bis zu einem festgelegten Preis).
  • Nach Kauf erscheint die Aktie im Depot.
  • Verkaufe testweise wieder, um den gesamten Kreislauf kennenzulernen.

💡 Gebühren: Jede Order (Kauf oder Verkauf) kostet. Bei häufigem Hin- und Herhandeln summieren sich die Kosten schnell.

👉 Übung: Eine Aktie kaufen und nach einigen Tagen wieder verkaufen.

4. Eine Anleihe kaufen und verkaufen

Warum: Anleihen funktionieren etwas anders als Aktien – hier erhältst du feste Zinsen und am Laufzeitende dein Kapital zurück.

So geht’s:

  • Suche eine Staatsanleihe (z. B. Bundesanleihe) oder Unternehmensanleihe.
  • Kaufe ein kleines Stück (nicht jeder Broker erlaubt kleine Stückelungen).
  • Beobachte die Kursentwicklung und Zinszahlungen.
  • Verkaufe die Anleihe testweise, um den Unterschied zu Aktien zu verstehen.

💡 Hinweis: Die Spreads (Unterschied zwischen Kauf- und Verkaufskurs) können bei Anleihen höher sein als bei großen Standardaktien – das wirkt wie eine versteckte Gebühr.

5. Dividenden kassieren

Warum: Dividenden sind Gewinnausschüttungen von Unternehmen und ein wichtiges Element von Aktieninvestments.

So geht’s:

  • Kaufe eine Aktie mit stabiler Dividendenhistorie (z. B. Allianz, Munich Re, Coca-Cola).
  • Halte sie bis zum „Ex-Dividenden-Tag“.
  • Die Dividende wird automatisch auf dein Verrechnungskonto gebucht.

💡 Gebühren: Die Ausschüttung ist kostenfrei, aber Kapitalertragsteuer (25 % + Soli + ggf. Kirchensteuer) wird automatisch abgezogen.

👉 Übung: Eine Dividendenaktie kaufen und die erste Auszahlung abwarten.

6. Stop-Loss setzen

Warum: Mit einem Stop-Loss kannst du Verluste automatisch begrenzen.

So geht’s:

  • Beispiel: Kauf einer Aktie für 100 €.
  • Setze Stop-Loss bei 90 €. Fällt die Aktie dorthin, verkauft der Broker automatisch.
  • Vorteil: Schutz vor großen Verlusten.
  • Nachteil: Bei kurzen Schwankungen kann man zu früh ausgestoppt werden.

💡 Gebühren: Das Setzen oder Ändern eines Stop-Loss kostet in der Regel nichts. Gebühren entstehen nur beim tatsächlichen Verkauf.

👉 Übung: Einen Stop-Loss bei einer Testaktie setzen und die Wirkung beobachten.

7. ETFs ausprobieren

Warum: ETFs sind für die meisten Anleger die sinnvollste Basis – breit gestreut, kostengünstig und einfach.

So geht’s:

  • Kaufe einen ETF auf den MSCI World oder DAX.
  • Prüfe, ob dein Broker kostenlose ETF-Sparpläne anbietet.
  • Starte mit z. B. 50 € monatlich.

💡 Gebühren:

  • ETF-Kauf: Bei vielen Brokern kostenlos im Sparplan.
  • TER (Gesamtkostenquote): meist 0,1–0,4 % pro Jahr, automatisch im Kurs verrechnet.

👉 Übung: Einen ETF kaufen und zusätzlich einen Sparplan einrichten.

8. Dokumentation und Reflexion

Warum: Investieren ist ein Lernprozess – und Fehler sind wertvolle Erfahrungen.

  • Führe ein Investment-Tagebuch: Notiere Kaufdatum, Kaufgrund, Verkauf, Erträge.
  • Überprüfe regelmäßig deine Entscheidungen.
  • Reflektiere: Welche Anlageformen gefallen dir? Welche waren teuer?

Fazit

Der Weg ins Investieren sieht für Anfänger am besten so aus:

  1. Musterdepot ausprobieren – risikofrei üben.
  2. Depot eröffnen – kleines Startkapital überweisen.
  3. Einzelaktie kaufen und verkaufen – die Mechanik verstehen.
  4. Anleihe und Dividenden ausprobieren – Unterschiede kennenlernen.
  5. Stop-Loss testen – Risikomanagement üben.
  6. ETF-Sparplan einrichten – solide Basis schaffen.
  7. Kosten im Blick behalten – Gebühren sind einer der größten Renditekiller.
  8. Dokumentation führen – aus Erfahrungen lernen.

Mit diesem Schema-F lernst du alle wesentlichen Abläufe kennen, ohne gleich hohe Risiken einzugehen. Schritt für Schritt wächst so dein Wissen, deine Erfahrung – und langfristig auch dein Vermögen.


Quelle: ChatGPT

Diversifikation beim Vermögensaufbau – Wann macht sie Sinn?

Diversifikation beim Vermögensaufbau

Diversifikation ist eine der wichtigsten Regeln der Geldanlage. Viele Finanzexperten raten dazu, das Vermögen möglichst breit über verschiedene Anlageklassen, Branchen und Länder zu streuen.

Doch macht das wirklich immer Sinn? Besonders für Einsteiger stellt sich die Frage:

  • Sollte man von Anfang an stark diversifizieren?
  • Oder ist es besser, sich erst auf wenige Investments zu konzentrieren?

In diesem Artikel erfährst du:

✔ Was Diversifikation bedeutet
✔ Warum zu viel Streuung am Anfang problematisch sein kann
✔ Warum ein MSCI-World-ETF nicht breit genug diversifiziert ist
✔ Ab wann und wie du dein Portfolio sinnvoll erweitern kannst

⚠️Haftungsausschluss

Was bedeutet Diversifikation?

Diversifikation bedeutet, dass dein Geld auf verschiedene Anlageformen verteilt wird, um Risiken zu minimieren.

Dazu gehören:

  • Verschiedene Anlageklassen: Aktien, Anleihen, Immobilien, Rohstoffe
  • Verschiedene Regionen: USA, Europa, Asien, Schwellenländer
  • Verschiedene Branchen: Technologie, Gesundheit, Industrie

👉 Ziel: Das Risiko einzelner Investments reduzieren, ohne die Renditechancen unnötig zu verringern.

Warum ist Diversifikation nicht immer sofort sinnvoll?

Obwohl Diversifikation langfristig wichtig ist, kann sie zu Beginn des Vermögensaufbaus Nachteile haben.

1. Zu viel Diversifikation kann ineffizient sein

Wer monatlich nur 50–200 € investiert, sollte nicht in zu viele Einzelanlagen streuen.

  • Höhere Kosten: Jede zusätzliche Position verursacht Gebühren (Transaktionskosten, Spreads).
  • Geringer Effekt: Zu viele Positionen bei kleinen Beträgen verwässern die Rendite.

2. Weniger Streuung kann das Wachstum beschleunigen

Wer sein Kapital auf wenige, aber breit gestreute Investments konzentriert, kann schneller wachsen.

✔ Beispiel: Ein ETF auf den MSCI World statt zehn verschiedene Einzelinvestments.

3. Rebalancing wird bei kleinen Beträgen kompliziert

Ein breit gestreutes Portfolio erfordert regelmäßige Anpassungen (z. B. Umschichtungen nach starken Kursveränderungen).

👉 Bei geringen Summen können solche Anpassungen ineffizient und teuer sein.

Ist ein MSCI-World-ETF breit genug diversifiziert?

Ein MSCI-World-ETF wird oft als ideales Einsteiger-Investment empfohlen. Er enthält rund 1.500 Unternehmen aus 23 Industrieländern.

Doch er hat einige Schwächen:

1. Regionale Konzentration auf Industrieländer

  • Keine Schwellenländer enthalten – Länder wie China, Indien oder Brasilien fehlen.
  • USA machen über 70 % des MSCI World aus – hohe Abhängigkeit von der US-Wirtschaft.

➡ Lösung: Ergänzung durch einen MSCI-Emerging-Markets-ETF oder einen FTSE-All-World-ETF.

2. Keine anderen Anlageklassen enthalten

Ein reiner Aktien-ETF bedeutet:

❌ Keine Anleihen → Stabilisieren das Portfolio in Krisen
❌ Keine Immobilien → Bieten laufende Erträge
❌ Keine Rohstoffe → Inflationsschutz durch Gold und Co.

➡ Lösung: Ergänzung durch Anleihen-, Immobilien- oder Rohstoff-ETFs.

3. Übergewichtung großer Unternehmen (Large Caps)

  • Der MSCI World ist marktkapitalisierungsgewichtet.
  • Große Unternehmen wie Apple, Microsoft und Amazon dominieren den Index.
  • Kleine Unternehmen (Small Caps) sind unterrepräsentiert.

➡ Lösung: Ergänzung durch einen MSCI-World-Small-Cap-ETF.

4. Währungsrisiken durch hohen US-Dollar-Anteil

Da viele Unternehmen aus dem MSCI World in den USA sitzen, ist der ETF stark vom US-Dollar abhängig.

➡ Lösung: Nutzung von währungsgesicherten (hedged) ETFs oder breitere regionale Streuung.

Ab wann lohnt sich Diversifikation wirklich?

Die optimale Diversifikation hängt vom Vermögen ab. Ein grober Richtwert:

💰 Bis 5.000 € investiertes Kapital:

Fokus auf ein einziges, breit gestreutes Produkt wie MSCI World oder FTSE All-World.

💰 Ab 10.000 € investiertes Kapital:

Ergänzung durch weitere ETFs (z. B. MSCI Emerging Markets, Small Caps) oder erste Einzelaktien.

💰 Ab 50.000 € investiertes Kapital:

Erweiterung um Anleihen, Immobilien oder Rohstoffe zur Risikostreuung.

👉 Fazit:

Für viele Anleger reicht ein globaler ETF in den ersten Jahren. Wer jedoch höhere Summen investiert oder Risiken stärker steuern möchte, kann später weitere Anlageklassen hinzufügen.

Welche Alternativen gibt es für Einsteiger?

Wer mit kleinen Beträgen starten möchte, aber dennoch eine gewisse Diversifikation sucht, hat folgende Möglichkeiten:

✔ ETFs auf breite Indizes: MSCI World oder FTSE All-World bieten natürliche Diversifikation mit Tausenden von Aktien.
✔ Sparpläne nutzen: Schon ab 25 € monatlich breit gestreut investieren.
✔ Langfristig denken: Wer erst wenig investiert, kann es sich leisten, etwas risikofreudiger zu sein.

Fazit – Erst fokussieren, dann diversifizieren

✔ Diversifikation ist wichtig, aber nicht sofort notwendig.
✔ In der Anfangsphase lohnt sich eine Konzentration auf wenige, breit gestreute Produkte.
✔ Ein MSCI-World-ETF ist ein guter Start, aber keine vollständige Diversifikation.

Wer langfristig diversifizieren möchte, kann später investieren in:

➡ Schwellenländer-ETFs (z. B. MSCI Emerging Markets)
➡ Small Caps (z. B. MSCI World Small Cap)
➡ Anleihen oder Rohstoffe, wenn mehr Stabilität gewünscht ist

👉 Die beste Strategie: Erst fokussieren, dann gezielt diversifizieren.


→ weiter mit: Rebalancing – Warum und wie man das Portfolio regelmäßig anpasst

Gebühren bei ETFs und aktiven Fonds – Ein Überblick

Illustration Gebühren

Gebühren sind ein wesentlicher Faktor bei der Geldanlage in ETFs und aktive Fonds. Sie beeinflussen die tatsächliche Rendite und sollten daher genau analysiert werden. Die Kosten lassen sich grundsätzlich in laufende und einmalige Gebühren unterteilen, die entweder direkt aus dem Fondsvermögen entnommen oder beim Kauf und Verkauf fällig werden.

⚠️Haftungsausschluss

1. Arten von Gebühren bei ETFs und aktiven Fonds

Laufende Kosten

Diese Gebühren fallen während der gesamten Haltedauer an und werden direkt aus dem Fondsvermögen entnommen. Sie sind für Anleger nicht als separate Abbuchung sichtbar, sondern mindern kontinuierlich den Wert des Fondsanteils.

Gesamtkostenquote (Total Expense Ratio, TER)

  • Gibt die jährlichen Verwaltungskosten als Prozentsatz des Fondsvermögens an.
  • Enthält Verwaltungsgebühren, Depotbankgebühren und weitere Betriebskosten.
  • Beispiel: Eine TER von 0,20 % bedeutet, dass jährlich 0,20 % des investierten Kapitals für Kosten aufgewendet wird.

Managementgebühr (bei aktiven Fonds)

  • Vergütung des Fondsmanagements für die aktive Verwaltung.
  • Meist zwischen 0,50 % und 2,00 % pro Jahr.
  • In ETFs bereits in der TER enthalten.

Performance-Gebühr (bei einigen aktiven Fonds)

  • Fällig, wenn der Fonds eine festgelegte Benchmark übertrifft.
  • Häufig 10–20 % des erzielten Mehrwerts.

Transaktionskosten innerhalb des Fonds

  • Kosten für Käufe und Verkäufe von Wertpapieren innerhalb des Fondsportfolios.
  • Nicht in der TER enthalten, aber je nach Handelsaktivität des Fonds relevant.

Einmalige Kosten

Diese Gebühren entstehen beim Kauf oder Verkauf von Fondsanteilen.

Ausgabeaufschlag (nur bei aktiven Fonds)

  • Einmalige Gebühr beim Erwerb von Fondsanteilen.
  • Typischerweise zwischen 3 % und 5 % des investierten Betrags.
  • Dient zur Deckung von Vertriebskosten und Provisionen.
  • Bei ETFs entfällt der Ausgabeaufschlag, da diese an der Börse gehandelt werden.

Rücknahmegebühr (selten)

  • Fällig beim Verkauf der Anteile in bestimmten Fonds.

Spread (bei ETFs)

  • Unterschied zwischen Kauf- und Verkaufspreis eines ETF-Anteils an der Börse.
  • Beeinflusst die tatsächlichen Handelskosten und kann bei geringer Liquidität steigen.

Depotgebühren

  • Kosten für die Verwahrung der Fondsanteile beim Broker oder bei der Bank.
  • Einige Online-Broker bieten kostenlose ETF-Sparpläne ohne Depotgebühren an.

2. Wie werden die Gebühren eingezogen oder verrechnet?

Laufende Kosten (TER, Managementgebühren)

  • Werden täglich anteilig aus dem Fondsvermögen entnommen.
  • Keine direkte Abbuchung vom Konto des Anlegers, sondern bereits in der Wertentwicklung des Fonds berücksichtigt.

Einmalige Kosten (Ausgabeaufschlag, Spread)

  • Der Ausgabeaufschlag wird beim Kauf fällig und reduziert den investierten Betrag.
  • Beispiel: Bei einem Fonds mit 5 % Ausgabeaufschlag und einer Investition von 1.000 € fließen nur 950 € tatsächlich in den Fonds.
  • Der Spread stellt eine indirekte Kostenkomponente dar und beeinflusst die tatsächlichen Handelskosten beim Kauf oder Verkauf eines ETFs.

Transaktionskosten innerhalb des Fonds

  • Entstehen durch Käufe und Verkäufe von Wertpapieren innerhalb des Fonds.
  • Können sich langfristig auf die Rendite auswirken, insbesondere bei Fonds mit hoher Handelsaktivität.

3. Auswirkungen auf das Portfolio und den Kurs

Laufende Kosten reduzieren die Wertentwicklung des Fonds.

  • Eine TER von 0,20 % verringert die jährliche Rendite entsprechend um diesen Wert.
  • Bei aktiv verwalteten Fonds mit einer TER von über 1,00 % fällt der Effekt noch deutlicher aus.

Der Ausgabeaufschlag stellt eine Einstiegshürde dar.

  • Anleger müssen zunächst eine Wertsteigerung erzielen, um diese Kosten wieder auszugleichen.

Hohe Transaktionskosten innerhalb des Fonds können die Rendite schmälern.

  • Besonders in aktiven Fonds mit häufigem Umschichten relevanter als in passiven ETFs.

Performance-Gebühren reduzieren überdurchschnittliche Gewinne.

Beispiel: Ein Fonds erzielt 10 % Rendite, aber nach einer 20%igen Performance-Gebühr bleibt nur 8 % Netto-Rendite übrig.

4. Wo werden die Gebühren ausgewiesen?

  • TER und Managementgebühren sind im Fondsprospekt und den gesetzlich vorgeschriebenen wesentlichen Anlegerinformationen (KIID) zu finden.
  • Der Ausgabeaufschlag wird beim Kauf über die Fondsgesellschaft oder den Broker ausgewiesen. Online-Broker und Banken zeigen ihn meist direkt vor der Kaufbestätigung an.
  • Performance-Gebühren und Transaktionskosten sind oft nicht explizit in der TER enthalten, aber in den Jahresberichten des Fonds ersichtlich.

5. Fazit: Kosten im Blick behalten

Die Gebührenstruktur ist ein entscheidender Faktor bei der Wahl eines Investments. ETFs sind aufgrund niedriger TER und dem Wegfall des Ausgabeaufschlags oft kostengünstiger als aktive Fonds. Dennoch können sich aktive Fonds lohnen, wenn sie durch überdurchschnittliche Performance die höheren Gebühren ausgleichen.

Vor der Investition empfiehlt es sich, die Gesamtkosten genau zu prüfen, um langfristig eine möglichst hohe Nettorendite zu erzielen.


→ weiter mit: Gehebelte ETFs – Funktionsweise, Chancen und Risiken

Kapitalschutz – Wie du dein Vermögen vor Krisen schützt

Kapitalschutz – Wie du dein Vermögen vor Krisen schützt

Krisen sind ein natürlicher Bestandteil der Finanzmärkte. Ob Wirtschaftskrisen, geopolitische Spannungen oder globale Ereignisse wie Pandemien – wer nicht vorbereitet ist, riskiert hohe Verluste. Doch mit einer durchdachten Strategie lässt sich das Risiko erheblich reduzieren.

Kapitalschutz bedeutet nicht, auf Rendite zu verzichten, sondern sein Vermögen so zu strukturieren, dass es auch in turbulenten Phasen stabil bleibt. In diesem Artikel erfährst du, wie du dein Vermögen durch Diversifikation, defensive Anlageklassen, Liquiditätsreserven und Absicherungsstrategien wie Put-Optionen schützen kannst.

 ⚠️Haftungsausschluss

1. Diversifikation – Das Fundament des Kapitalschutzes

Ein breit gestreutes Portfolio ist widerstandsfähiger gegen Marktschwankungen.

Wie diversifiziert man richtig?

  • Branchenübergreifende Investments: Technologie, Gesundheit, Konsumgüter, Energie usw.
  • Geografische Diversifikation: USA, Europa, Asien und Schwellenländer.
  • Unterschiedliche Anlageklassen: Aktien, Anleihen, Rohstoffe, Immobilien, liquide Mittel.

Beispiel für eine robuste Portfolioaufteilung:

AnlageklasseAnteil im Portfolio
Aktien (breit gestreut)50 %
Anleihen (sichere Staats- & Unternehmensanleihen)20 %
Rohstoffe (Gold, Silber)10 %
Immobilien (REITs, physische Immobilien)10 %
Liquidität (Tagesgeld, Cash)10 %

Diese Struktur sorgt für Stabilität, ohne auf Wachstum zu verzichten.

2. Sichere Anlageklassen für Krisenzeiten

Gold und Edelmetalle

Gold ist ein bewährter Krisenschutz, da es unabhängig von Banken oder Währungen ist.

Empfohlener Anteil: 5-10 % des Portfolios.

Anleihen (Bonds)

  • Staatsanleihen solider Länder (Deutschland, USA, Schweiz) bieten Sicherheit.
  • Unternehmensanleihen mit hoher Bonität sind eine Alternative mit stabilen Erträgen.

Defensive Aktien

  • Konsumgüterhersteller: Nestlé oder Procter & Gamble verkaufen Produkte, die immer benötigt werden. Nicht zyklische Konsumgüter.
  • Gesundheitsunternehmen: Johnson & Johnson, Roche oder Pfizer profitieren von stabiler Nachfrage.

Immobilien

  • Wohnimmobilien in guten Lagen bleiben meist wertstabil.
  • REITs (Real Estate Investment Trusts) ermöglichen Immobilieninvestments ohne Direktbesitz.

3. Liquidität bewahren – Cash ist King

  • Mindestens 3-6 Monatsgehälter als Notfallreserve halten.
  • Keine übermäßige Verschuldung: Kredite oder Margin-Trading können in Krisenzeiten riskant sein.

Tipp: Ein Teil des Kapitals kann in stabilen Währungen wie dem US-Dollar oder Schweizer Franken gehalten werden, um Währungsrisiken zu minimieren.

4. Stop-Loss-Strategien und Absicherung mit Put-Optionen

Während Diversifikation und defensive Anlagen das Risiko reduzieren, kann man durch zusätzliche Absicherungen aktiv Verluste begrenzen.

Stop-Loss-Orders

Eine Stop-Loss-Order verkauft eine Aktie automatisch, wenn sie unter einen bestimmten Preis fällt, um größere Verluste zu vermeiden.

Beispiel:

  • Eine Aktie steht bei 100 €.
  • Du setzt einen Stop-Loss bei 85 €.
  • Sollte der Kurs auf 85 € fallen, wird die Aktie automatisch verkauft.

Absicherung mit Put-Optionen

Eine der effektivsten Möglichkeiten, ein Portfolio vor Verlusten zu schützen, ist der Einsatz von Put-Optionen.

Was sind Put-Optionen?

Eine Put-Option ist ein Finanzinstrument, das dem Käufer das Recht (aber nicht die Pflicht) gibt, eine Aktie oder einen Index zu einem vorher festgelegten Preis zu verkaufen. Wenn die Märkte fallen, steigt der Wert der Put-Option und kann Verluste im Portfolio ausgleichen.

Wie funktioniert eine Put-Option?

 1. Du besitzt Aktien oder ETFs, die du absichern möchtest (z. B. den S&P 500 ETF „SPY“).

 2. Du kaufst eine Put-Option mit einem Ausübungspreis nahe dem aktuellen Kurs.

 3. Wenn der Markt fällt, steigt der Wert der Put-Option, weil du das Recht hast, die Aktie zu einem höheren Preis zu verkaufen.

 4. Der Gewinn aus der Put-Option gleicht die Verluste im Portfolio aus.

Beispiel:

  • Du besitzt 100 Anteile eines ETFs, der bei 400 € pro Anteil steht.
  • Du kaufst eine Put-Option mit einem Strike-Preis von 390 € für 10 €.
  • Wenn der ETF auf 350 € fällt, kannst du deine Anteile trotzdem für 390 € verkaufen.
  • Deine Verluste werden durch die Put-Option begrenzt.

Wie kauft man Put-Optionen?

Put-Optionen werden über Broker-Plattformen gehandelt, ähnlich wie Aktien, aber mit folgenden Unterschieden:

  • Optionen haben eine begrenzte Laufzeit, meist zwischen Wochen und mehreren Monaten.
  • Man kauft sie in Kontrakten, die jeweils 100 Aktien abdecken.
  • Der Preis (Prämie) hängt von Volatilität, Laufzeit und Strike-Preis ab.

Beispiel einer Order für eine Put-Option:

 1. Du gehst in dein Broker-Konto und suchst die Aktie oder den ETF, den du absichern möchtest.

 2. Du wählst „Put-Option kaufen“ und entscheidest dich für einen Ausübungspreis und eine Laufzeit.

 3. Du zahlst eine Prämie für den Kauf der Option.

Tipp: Viele Broker bieten simulierte Optionshandel-Konten an, um den Handel risikofrei zu üben.

Wann sind Put-Optionen sinnvoll?

  • Bei großen Marktrisiken oder Unsicherheiten (z. B. vor einer Rezession).
  • Für Anleger mit großen Positionen in Einzelaktien oder ETFs, die temporär abgesichert werden sollen.
  • Für langfristige Investoren, die in Crash-Phasen Ruhe bewahren wollen.

Wichtig: Put-Optionen sind eine Versicherung gegen Kursverluste, aber kosten eine Prämie. Daher sollte man sie gezielt einsetzen und nicht dauerhaft halten.

5. Langfristige Perspektive bewahren

Krisen sind oft nur temporär. Wer langfristig investiert, übersteht Schwankungen besser.

  • Langfristige Investments behalten meist ihren Wert oder steigen wieder.
  • Regelmäßige Sparpläne in ETFs oder Aktien glätten Schwankungen und nutzen den Cost-Average-Effekt.

Fazit: Kapitalschutz bedeutet Vorbereitung, nicht Panik

Krisen lassen sich nicht vermeiden, aber mit der richtigen Strategie kann man sich davor schützen.

✅ Diversifikation: Verschiedene Anlageklassen und Regionen nutzen.

✅ Krisenresistente Investments: Gold, Anleihen und defensive Aktien ins Portfolio aufnehmen.

✅ Liquidität halten: Cash-Reserven ermöglichen ruhiges Handeln in Krisenzeiten.

✅ Absicherung durch Put-Optionen: Eine intelligente Strategie zur Verlustbegrenzung.

✅ Langfristig denken: Märkte erholen sich, Geduld wird oft belohnt.

Kapitalschutz bedeutet nicht, auf Rendite zu verzichten – sondern intelligent Risiken zu steuern. Wer vorbereitet ist, kann auch in Krisen ruhig schlafen.


→ weiter mit: Zielanpassung – Warum dein Investitionsplan flexibel bleiben muss

Risikoprofil bestimmen – Welcher Anlegertyp bist du?

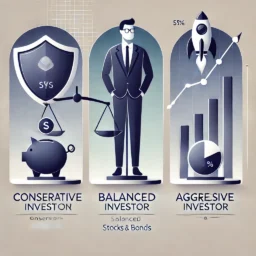
Illustration Investor Risikotyp

Die Bestimmung des eigenen Risikoprofils ist ein entscheidender Schritt für jeden Anleger. Sie hilft, die passende Anlagestrategie zu finden, die sowohl zu den eigenen finanziellen Zielen als auch zur individuellen Risikobereitschaft passt. In diesem Artikel erfährst du, warum das Risikoprofil so wichtig ist, welche Anlegertypen es gibt und wie du dein persönliches Profil bestimmen kannst.

 ⚠️Haftungsausschluss

Warum ist das Risikoprofil wichtig?

Jede Investition birgt Chancen und Risiken. Während manche Anleger bereit sind, hohe Risiken für potenziell hohe Gewinne einzugehen, bevorzugen andere eine sichere und stabile Rendite. Das Risikoprofil hilft dabei, eine Strategie zu entwickeln, die langfristig sowohl den finanziellen Erwartungen als auch der psychologischen Belastbarkeit entspricht. Wer sein Risiko falsch einschätzt, könnte im schlimmsten Fall panisch verkaufen oder durch zu vorsichtige Anlagen Chancen verpassen.

Bei alle dem ist Erfahrung extrem wertvoll. Sie muss aber mit Wissen, Disziplin und Lernbereitschaft kombiniert werden. Anfänger sollten klein anfangen, kontinuierlich lernen und aus Fehlern wachsen.

Anmerkung: Kann man wirklich vorab abschätzen, wie man sich fühlt und handelt, wenn sich hohe Beträge rasant in Luft auflösen? Positionen, die womöglich über einen längeren Zeitpunkt stabil gewachsen sind, die man gedanklich schon als „sicheren“ Gewinn verbucht hat, drehen jetzt ins Minus. Ist man in der Lage ruhig und besonnen zu bleiben oder bekommt man Panik und kann an nichts anderes mehr denken? Kurz zuvor hat man sich womöglich innerlich noch auf die Schulter geklopft und gedacht wie toll das doch alles läuft und das da schon nichts passieren wird.
Vermutlich müssen viele eine solche oder vergleichbare Situationen erst selbst durchleben um eine realistische Einschätzung ihrer Belastbarkeit abzugeben. Ist man ein guter Verlierer für einen unabsehbar langen Zeitraum?

Die wichtigsten Anlegertypen

Anhand der Risikobereitschaft lassen sich Anleger in verschiedene Kategorien einteilen. Es gibt keine starre Einteilung, aber die folgenden vier Typen sind eine gute Orientierungshilfe:

1. Der konservative Anleger

Konservative Anleger legen großen Wert auf Sicherheit und Stabilität. Sie bevorzugen risikoarme Anlageformen wie Tagesgeldkonten, Festgeld, Anleihen oder defensive Aktien. Ihr Hauptziel ist der Kapitalerhalt mit möglichst geringer Volatilität. Große Kursschwankungen werden vermieden, auch wenn dadurch die Renditeaussichten begrenzt sind.

2. Der ausgewogene Anleger

Dieser Anlegertyp sucht eine Balance zwischen Sicherheit und Renditechancen. Eine typische Strategie beinhaltet eine Mischung aus Anleihen, Blue-Chip-Aktien und ETFs. Die Volatilität wird akzeptiert, solange die langfristige Wertsteigerung im Fokus bleibt. Diversifikation spielt eine entscheidende Rolle, um Risiken zu minimieren.

3. Der chancenorientierte Anleger

Chancenorientierte Anleger sind bereit, höhere Risiken einzugehen, um eine bessere Rendite zu erzielen. Ihr Portfolio umfasst häufig Wachstumsaktien, Immobilienfonds oder Schwellenländer-Investments. Sie sind sich bewusst, dass starke Schwankungen auftreten können, und bleiben dennoch investiert, um langfristig von Marktchancen zu profitieren.

4. Der spekulative Anleger

Spekulative Anleger setzen auf hohe Renditen und nehmen dafür erhebliche Risiken in Kauf. Sie investieren häufig in volatile Aktien, Kryptowährungen oder gehebelte Finanzprodukte. Dabei sind sie sich des Risikos bewusst, kalkulieren mögliche Verluste ein und sind bereit, schnell auf Marktveränderungen zu reagieren.

Wie bestimmst du dein Risikoprofil?

Um herauszufinden, welcher Anlegertyp du bist, solltest du dir folgende Fragen stellen:

  • Wie wichtig ist dir die Sicherheit deiner Geldanlage?
  • Wie reagierst du auf Marktschwankungen?
  • Welcher Anlagehorizont (Monate, Jahre, Jahrzehnte) passt zu dir?
  • Wie viel Verlustrisiko kannst du finanziell und emotional verkraften?
  • Hast du Erfahrungen mit risikoreicheren Anlageformen?

Es gibt auch zahlreiche Online-Risikoprofile-Tests, die dir eine erste Einschätzung geben können. Diese berücksichtigen Faktoren wie dein Einkommen, deine Anlageziele und deine bisherige Erfahrung mit Investments.

Renditeabschätzung

Man kann eine grobe Abschätzung machen, welche Renditen typischerweise mit verschiedenen Risikoprofilen erreichbar sind. Natürlich gibt es keine Garantie, aber basierend auf historischen Daten lassen sich ungefähre Erwartungswerte ableiten.

1. Konservativ (geringes Risiko, niedrige Volatilität)

1-4%

Typische Anlagen:

  • Tages- und Festgeld
  • Staatsanleihen mit hoher Bonität (hohe Kreditwürdigkeit wie z. B. deutsche Bundesanleihen)
  • Defensiv ausgerichtete Mischfonds. Zum Beispiel Fonds mit Aktien & Anleihen aus den Sektoren Gesundheit, Versorger, Basiskonsumgüter, Telekommunikation

Erwartete Rendite: 1–4 % pro Jahr (real nach Inflation oft niedriger)

Eignung: Für sicherheitsorientierte Anleger, die ihr Kapital erhalten wollen. Geeignet für kurzfristige Sparziele oder Rücklagen

Risiko: Sehr gering, aber Inflationsrisiko (bei niedriger Verzinsung kann die Kaufkraft sinken)

2. Moderat (mittleres Risiko, moderate Volatilität)

4-7%

Typische Anlagen:

  • Mischfonds (Aktien- und Anleihen-Mix)
  • Hochwertige Unternehmensanleihen
  • Dividendenstarke Blue-Chip-Aktien
  • Globale, breit gestreute ETFs (z. B. MSCI World, FTSE All-World)

Erwartete Rendite: 4–7 % pro Jahr (je nach Aktienquote)

Eignung: Für langfristige Anleger, die Schwankungen aushalten können. Geeignet für Vermögensaufbau mit mittelfristigem Horizont

Risiko: Marktvolatilität vorhanden, aber durch Diversifikation reduziert

3. Wachstumsorientiert (höheres Risiko, höhere Schwankungen)

6-10%

Typische Anlagen:

  • Breite Aktien-ETFs (z. B. MSCI World, Nasdaq 100)
  • Einzelaktien mit Wachstumsfokus
  • REITs (Immobilienfonds)
  • Emerging Markets

Erwartete Rendite: 6–10 % pro Jahr (mit starken Schwankungen)

Eignung: Für langfristige Anleger, die Schwankungen akzeptieren. Ideal für langfristigen Vermögensaufbau (z. B. Altersvorsorge)

Risiko: Deutliche Schwankungen, aber langfristig hohes Potenzial

4. Spekulativ (hohes Risiko, hohe mögliche Rendite & Verluste)

10-30%

Typische Anlagen:

  • Einzelaktien mit starkem Wachstumspotenzial (z. B. Tech-Startups)
  • Kryptowährungen
  • Private Equity & Venture Capital
  • Hebelprodukte, Optionen

Erwartete Rendite: 10–30 % pro Jahr (oder mehr) – aber auch Totalverlust möglich

Eignung: Nur für risikobereite Anleger mit langem Zeithorizont. Sollte nur einen kleinen Teil des Gesamtportfolios ausmachen

Risiko: Sehr hohe Volatilität, hohe Verlustrisiken

Fazit: Die Balance finden – Das richtige Risikoprofil als Grundlage für eine erfolgreiche Geldanlage

Welche Renditen du anstrebst, hängt von deiner Risikobereitschaft, deinem Anlagehorizont und deinen Zielen ab.

  • Wer Stabilität sucht, bleibt bei konservativen Anlagen (1–4 % Rendite).
  • Wer langfristig wachsen will, setzt auf breit gestreute Aktieninvestments (6–10 %).
  • Wer spekulativ investiert, kann höhere Renditen erzielen – aber auch hohe Verluste.

Die meisten erfolgreichen Investoren fahren mit einer Mischung aus soliden und wachstumsorientierten Anlagen am besten.

Welches Risikoprofil spricht dich am meisten an?

Die Bestimmung des eigenen Risikoprofils ist essenziell für eine erfolgreiche Investmentstrategie. Egal, ob du ein sicherheitsorientierter, ausgewogener, chancenorientierter oder spekulativer Anleger bist – das Wissen um deine eigene Risikobereitschaft hilft dir, fundierte Anlageentscheidungen zu treffen. Passe deine Strategie regelmäßig an deine Lebenssituation und Marktveränderungen an, um langfristig erfolgreich zu investieren.


→ weiter mit: Zielsetzungen beim Investieren – So findest du die richtige Strategie für deinen Zeitraum

Zinseszins – Das achte Weltwunder

Zinseszins – Das achte Weltwunder

Der Zinseszins ist eine der mächtigsten mathematischen Prinzipien im Finanzwesen. Kein Geringerer als Albert Einstein soll ihn einmal als das „achte Weltwunder“ bezeichnet haben. Ob dieses Zitat tatsächlich von ihm stammt, ist zwar umstritten, doch die Aussage bleibt bestehen: Der Zinseszins hat eine enorme Wirkung, die oft unterschätzt wird. Aber was genau steckt dahinter, und warum ist dieses Konzept so faszinierend?

 ⚠️Haftungsausschluss

Was ist der Zinseszins?

Der Zinseszins beschreibt das Wachstum eines Kapitals, bei dem die erwirtschafteten Zinsen nicht ausgezahlt, sondern wieder angelegt werden. Dadurch wachsen nicht nur die ursprüngliche Geldsumme (das Anfangskapital), sondern auch die Zinsen selbst – eine Art „Zinsen auf Zinsen“.

Der Effekt des Zinseszinses in der Praxis

Beispielrechnung und Vergleich

Annahme: ich lege 5.000€ bei einer jährlichen Verzinsung von 7,5% über 25 Jahre lang an:

Faktor zur Berechnung von 7,5% eines beliebigen Betrags:
7,5 / 100 = 0,075
Faktor zur Berechnung eines beliebigen Betrags plus 7,5%:
1 + 0,075 = 1,075

Zinsen für 1 Jahr sind dann 5.000€ x 0,075 = 375€
Endbetrag nach 1 Jahr sind 5.000€ x 1,075 = 5.375€

Ergebnis nach 25 Jahren…

…wenn man die Zinserträge beiseite legt und sie nicht reinvestiert:
Zinserträge: 375€ x 25J = 9.375€
Endbetrag: 5.000€ + 9.375€ = 14.375€
der Faktor ist 1 + (0,075 x 25) = 2,875 (5.000€ x 2,875 = 14.375€)

…wenn man die Zinserträge reinvestiert und der Zinseszinseffekt greift:
Faktor für 25 Jahre: 1,075 x 1,075 x 1,075…  1,075 hoch(^)  25 = 6,0983
Endbetrag:  5.000€ x 6,0983 = 30.492€

Der entscheidende Punkt: Je länger das Geld angelegt bleibt, desto stärker beschleunigt sich das Wachstum. Das liegt daran, dass nicht nur das Anfangskapital wächst, sondern auch die zuvor angesammelten Zinsen immer wieder neue Zinsen generieren.

Warum ist der Zinseszins so mächtig?

 1. Exponentielles Wachstum

Während einfaches Zinswachstum linear verläuft (z. B. jedes Jahr 5 % des ursprünglichen Kapitals), führt der Zinseszins zu exponentiellem Wachstum.

 2. Zeit ist der wichtigste Faktor

Je früher man beginnt, desto größer wird der Zinseszins-Effekt. Wer 10 Jahre früher startet, hat am Ende oft ein Vielfaches mehr als jemand, der später beginnt – selbst wenn er größere Beträge investiert.

 3. Passives Einkommen ohne zusätzlichen Aufwand

Der Zinseszins arbeitet automatisch für den Anleger, ohne dass zusätzliche Investitionen oder Mühen erforderlich sind.

Praktische Anwendung – Wie kann man den Zinseszins nutzen?

  • Früh anfangen: Auch kleine Beträge über lange Zeiträume entfalten eine große Wirkung.
  • Regelmäßig investieren: Wer monatlich einen festen Betrag spart, verstärkt den Effekt noch weiter.
  • Langfristig denken: Häufiges Abheben oder Umschichten kann den Zinseszinseffekt stören.
  • Reinvestieren statt auszahlen lassen: Um den vollen Effekt zu nutzen, sollten Erträge wieder angelegt werden.

Fazit: Das achte Weltwunder für jeden nutzbar

Der Zinseszins ist ein faszinierendes mathematisches Prinzip, das in der Finanzwelt eine entscheidende Rolle spielt. Er kann Vermögen langsam, aber stetig wachsen lassen – und das oft weit über die Erwartungen hinaus. Wer ihn klug nutzt, kann langfristig finanzielle Vorteile erzielen und den „Wunder-Effekt“ für sich arbeiten lassen.

Wer früh beginnt und geduldig bleibt, wird am Ende reichlich belohnt – ganz im Sinne von Einsteins angeblichem Ausspruch:

„Wer es versteht, verdient daran. Wer es nicht versteht, zahlt dafür.“


→ weiter mit: Langfristiger Vermögensaufbau – Strategien für die finanzielle Unabhängigkeit

Finanz Weisheiten – Denkanstöße

🚧 under construction

Die folgenden Aussagen wurden überwiegend auf Pinterest gefunden, wobei es leider oft keine Quellenangaben gab.

 ⚠️Haftungsausschluss


Investieren ist gefährlich.

Keine Investition ist risikofrei, aber weißt du, was noch gefährlich ist?

Dein Geld an die Inflation zu verlieren.
Von Gehalt zu Gehalt zu leben.
Dem Willen deines Chefs ausgeliefert zu sein.
Darauf zu vertrauen, dass dir eine staatliche Rente gegeben wird, wenn du alt bist.

Leben ist gefährlich. Investieren ist ein lohnenswertes Risiko.


ECHTER WOHLSTAND DREHT SICH NICHT UM GELD

Echter Wohlstand bedeutet:

  • Nicht zu Meetings gehen zu müssen.
  • Keine Zeit mit unangenehmen Menschen verbringen zu müssen.
  • Nicht in Statusspielen gefangen zu sein.
  • Nicht das Gefühl zu haben, „Ja“ sagen zu müssen.

ECHTER WOHLSTAND IST DIE FÄHIGKEIT, DAS LEBEN NACH DEN EIGENEN VORSTELLUNGEN ZU LEBEN. ES IST FREIHEIT.


„WIR MÜSSEN NICHT KLÜGER SEIN ALS DER REST.
WIR MÜSSEN DISZIPLINIERTER SEIN ALS DER REST.“

– WARREN BUFFETT


DIE SECHS GESETZE DES WOHLSTANDS

DAS ERSTE GESETZ DES WOHLSTANDS

  • Behalte einen Teil deines Einkommens.
  • Spare mindestens 10 % deines Einkommens.

DAS ZWEITE GESETZ DES WOHLSTANDS

  • Lass dein Erspartes für dich arbeiten.
  • Investiere es, damit es sich vermehrt.

DAS DRITTE GESETZ DES WOHLSTANDS

  • Vermeide Schulden.
  • Die Armen zahlen Zinsen, die Reichen verdienen Zinsen.

DAS VIERTE GESETZ DES WOHLSTANDS

  • Spekuliere nicht mit Schnellreichwerden-Methoden.
  • Investiere in ein solides, langfristiges Geschäft.

DAS FÜNFTE GESETZ DES WOHLSTANDS

  • Investiere in dich selbst.
  • Erwerbe Wissen und Fähigkeiten, um dein Einkommen zu steigern.

DAS SECHSTE GESETZ DES WOHLSTANDS

  • Schütze dein wachsendes Vermögen durch Diversifikation und Versicherung.

WARUM DIE REICHEN REICH SIND

Die Reichen sind nicht reich, weil sie reich aussehen, sondern weil sie die Fähigkeiten und Strategien der Reichen beherrschen.

Die Reichen investieren ihr Geld zuerst in Vermögenswerte, anstatt Verbindlichkeiten zu kaufen.

Die Reichen maximieren ihr Einkommen, indem sie entweder die Rendite ihrer ‚ Vermögenswerte oder den Gewinn ihrer Unternehmen steigern.

Die Reichen schaffen mehrere Einkommensquellen, um ihr Einkommen zu diversifizieren.


FINANZREGELN, DIE DU NIE BRECHEN SOLLTEST

1. NIEMALS GELD LEIHEN, UM ZU INVESTIEREN

2. DER BESTE ZEITPUNKT ZUM INVESTIEREN IST JETZT

3. LASS DEINE EMOTIONEN KEINE ROLLE SPIELEN

4. HÖR AUF, SCHNELL REICH WERDEN ZU WOLLEN

5. JAGE NICHT DEM TREND HINTERHER – ERKENNE IHN VORAUS

6. RECHERCHIERE GRÜNDLICH, BEVOR DU INVESTIERST

7. BEHALTE DEINE BILANZ IM BLICK

Diese Regeln sind einfach, aber mächtig – wer sie befolgt, hat langfristig bessere Chancen auf finanziellen Erfolg.


DAS LEBEN IST WIE MONOPOLY – MIT EINEM KLEINEN UNTERSCHIED.

Im Spiel weiß jeder, dass man investieren muss, um wohlhabend zu werden und zu gewinnen.

Im echten Leben hingegen versuchen die meisten Menschen zu gewinnen, indem sie einfach nur immer wieder über das Spielfeld ziehen und „LOS“ passieren. Genau das passiert, wenn du nur von Gehalt zu Gehalt lebst und nicht investierst.

Nutze das, was du als Kind gelernt hast!

Erklärung

Aktienmarkt-Hack

Du investierst 1.000 $ in eine „riskante Aktie“.
Diese 1.000 $ wachsen auf 2.000 $.
Nimm den Gewinn von 1.000 $ und stecke ihn in eine risikoarme Dividendenaktie.
Nutze die Gewinne aus risikoreichen Anlagen, um Wohlstand mit risikoarmen Anlagen aufzubauen.

Mache dies weiter, bis dein Dividenden-Einkommen ein Gehalt wird.


Kaufe Einkommen.

100.000 $ in AT&T bringen dir 7.000 $ pro Jahr an Dividenden.
100.000 $ in NHI bringen dir 6.000 $ pro Jahr an Dividenden.
Und dein Geld wächst mit dem Unternehmen.

Dies ist eine Form von passivem Einkommen. Die Schule lehrt das nicht, es liegt an uns.


MIETE ZAHLEN IST EIN VERMÖGENSWERT

„Miete ist keine Verbindlichkeit. Miete kann tatsächlich ein Vermögenswert sein, weil du keine Risiken hast, nächsten Monat ausziehen kannst, jederzeit gehen kannst und völlige Freiheit hast – und Freiheit ist ein Vermögenswert. Das verstehen wohlhabende Menschen.“

– Anton Kreil.


Die Armen sind arm, weil sie den Großteil ihres Geldes AUSGEBEN.

Die Mittelschicht ist mittel, weil sie den Großteil ihres Geldes SPAREN.

Die Reichen sind reich, weil sie den Großteil ihres Geldes INVESTIEREN.


DIE ERSTEN 100.000 $ SIND VERDAMMT HART

„Die ersten 100.000 $ sind verdammt hart, aber du musst es schaffen. Mir ist egal, was du dafür tun musst – wenn es bedeutet, überall hinzulaufen und nur Dinge zu essen, die du mit einem Gutschein gekauft hast, dann finde einen Weg, diese 100.000 $ zusammenzubekommen. Danach kannst du ein bisschen vom Gas gehen.“

– Charlie Munger


RICH DAD SAGTE EINMAL

Reichtum wird in Dollar gemessen. Wohlstand wird in Zeit gemessen.

Zum Beispiel denken die meisten Menschen, dass 1 Million Dollar reich bedeutet. Aber wenn die monatlichen Ausgaben 100.000 Dollar betragen, reicht der Wohlstand nur für 10 Monate.

Wie lange du ohne zu arbeiten überleben kannst, bestimmt, wie wohlhabend du wirklich bist. Wohlhabend zu sein ist wichtiger als einfach nur reich zu sein.

Aktienindex – Definition, Bedeutung und Beispiele

 ⚠️Haftungsausschluss

Ein Aktienindex ist ein statistischer Wert, der die Entwicklung einer bestimmten Gruppe von Aktien widerspiegelt. Er dient als Maßstab für die Performance eines Marktes oder eines Marktsegments. Indizes werden oft genutzt, um die allgemeine wirtschaftliche Lage zu beurteilen, Investmentstrategien zu entwickeln oder als Basis für Finanzprodukte wie ETFs und Derivate.

Bedeutung von Aktienindizes

Aktienindizes haben mehrere Funktionen:

  • Marktbarometer: Sie zeigen die allgemeine Entwicklung des Aktienmarktes oder einzelner Sektoren.
  • Vergleichswert: Investoren nutzen sie, um die Performance ihrer eigenen Investitionen zu messen.
  • Basis für Finanzprodukte: ETFs (Exchange Traded Funds) oder Indexfonds bilden Indizes nach, sodass Anleger breit diversifiziert investieren können.

Arten von Aktienindizes

Es gibt verschiedene Arten von Aktienindizes, die sich nach Regionen, Branchen oder Unternehmensgrößen unterscheiden. Zu den wichtigsten Typen gehören:

  • Breite Marktindizes: Umfassen viele Unternehmen eines Marktes (z. B. S&P 500, MSCI World).
  • Blue-Chip-Indizes: Beziehen sich auf die größten und etabliertesten Unternehmen (z. B. Dow Jones, DAX).
  • Sektorindizes: Konzentrieren sich auf bestimmte Branchen (z. B. Nasdaq-100 für Technologieunternehmen).
  • Regionale Indizes: Bilden bestimmte Länder oder Regionen ab (z. B. Euro Stoxx 50 für Europa).

Einige wichtige Aktienindizes und ihre Besonderheiten

Deutscher Aktienindex (DAX)

Der DAX (Deutscher Aktienindex) ist der wichtigste Aktienindex in Deutschland. Er umfasst die 40 größten und umsatzstärksten börsennotierten Unternehmen mit Sitz in Deutschland, die an der Frankfurter Wertpapierbörse gehandelt werden.

  • Zusammensetzung: Die 40 größten börsennotierten Unternehmen Deutschlands.
  • Bekannte Unternehmen: Siemens, SAP, Allianz, Volkswagen.
  • Berechnung: Kursgewichtet und auf Marktkapitalisierung basierend.

S&P 500 (USA)

Der S&P 500 (Standard & Poor’s 500) ist ein Aktienindex, der die 500 größten börsennotierten Unternehmen der USA nach Marktkapitalisierung umfasst. Er gilt als einer der wichtigsten Indikatoren für die Gesamtentwicklung des US-Aktienmarktes.

  • Zusammensetzung: Die 500 größten börsennotierten US-Unternehmen.
  • Bekannte Unternehmen: Apple, Microsoft, Amazon, Tesla.
  • Bedeutung: Ein globaler Leitindex, der rund 80 % der US-Marktkapitalisierung abdeckt.

Dow Jones Industrial Average (USA)

Der Dow Jones ist einer der bekanntesten Börsenindizes weltweit und misst die Entwicklung der Aktienkurse großer US-Unternehmen.
Der vollständige Name lautet Dow Jones Industrial Average (DJIA). Er wurde 1896 von Charles Dow und Edward Jones gegründet und ist einer der ältesten Aktienindizes der Welt.

  • Zusammensetzung: 30 große US-Unternehmen aus verschiedenen Branchen.
  • Bekannte Unternehmen: McDonald’s, Coca-Cola, IBM.
  • Besonderheit: Preisgewichteter Index, bei dem teurere Aktien stärker ins Gewicht fallen.

MSCI World

MSCI steht für Morgan Stanley Capital International. Es ist ein führendes US-amerikanisches Finanzdienstleistungsunternehmen, das sich auf die Erstellung von Aktienindizes, Marktanalyse-Tools und Risikomanagementlösungen spezialisiert hat.
MSCI erstellt und verwaltet eine Vielzahl von Aktienindizes, die als Benchmark für Investoren und Fondsmanager dienen.Diese Indizes werden häufig für ETFs (Exchange Traded Funds) und andere Investmentprodukte genutzt.

  • Zusammensetzung: Über 1.500 Aktien aus 23 Industrieländern.
  • Bedeutung: Einer der bekanntesten globalen Indizes zur breiten Diversifikation.

Nasdaq-100

NASDAQ steht für National Association of Securities Dealers Automated Quotations. Es ist die zweitgrößte Börse der Welt (nach der New York Stock Exchange, NYSE) und die erste vollelektronische Börse, die 1971 in den USA gegründet wurde.

  • Zusammensetzung: Die 100 größten nicht-finanziellen Unternehmen der Nasdaq-Börse.
  • Bekannte Unternehmen: Google (Alphabet), Amazon, Meta, Nvidia.
  • Besonderheit: Starker Fokus auf Technologieunternehmen.

Fazit

Aktienindizes sind ein unverzichtbares Instrument für Investoren, um Markttrends zu beobachten und fundierte Anlageentscheidungen zu treffen. Sie helfen, Risiken zu streuen und bieten die Möglichkeit, in ganze Märkte zu investieren, ohne einzelne Aktien auswählen zu müssen. Wer sich mit Aktien beschäftigen will, sollte die wichtigsten Indizes und ihre Eigenschaften kennen.


→ weiter mit: Gebühren bei ETFs und aktiven Fonds – Ein Überblick

Bargeld und Bankguthaben – Chancen und Risiken

Beim Investieren denkt man oft an Aktien, Immobilien oder Anleihen. Doch auch Bargeld und Bankguthaben zählen als Asset-Klasse – wenn auch mit besonderen Eigenschaften. Sie spielen eine wichtige Rolle in jeder Anlagestrategie, sei es als Sicherheitsreserve, für kurzfristige Chancen oder zur Risikominimierung.

 ⚠️Haftungsausschluss

1. Was zählt zu Bargeld und Bankguthaben?

  • Bargeld: Physisches Geld in Form von Scheinen und Münzen.
  • Bankguthaben: Geld auf Giro-, Tagesgeld- oder Festgeldkonten, das kurzfristig verfügbar oder fest angelegt ist.

Diese Anlageform wird oft als liquides Asset bezeichnet, da es jederzeit schnell verfügbar ist.

2. Warum Bargeld und Bankguthaben als Asset beim Investieren?

a) Liquiditätsreserve und Sicherheit

Bargeld auf dem Konto bietet sofortige Verfügbarkeit, was besonders in wirtschaftlich unsicheren Zeiten oder für Notfälle wichtig ist. Es schützt vor Marktschwankungen, da es keinen Wertverlust durch fallende Kurse erleidet.

Vorteile:

✔ Schnell verfügbar
✔ Kein Marktrisiko
✔ Schutz in Krisenzeiten

Nachteile:

✘ Keine oder geringe Rendite
✘ Gefahr von Wertverlust durch Inflation

b) Cash als taktisches Investmentinstrument

Viele Investoren halten bewusst eine gewisse Cash-Quote, um bei Marktchancen flexibel investieren zu können. Wenn Aktienkurse fallen, kann Bargeld genutzt werden, um günstig nachzukaufen.

Beispiel:

Ein Anleger hält 20 % seines Portfolios in Cash, um bei einem Börsencrash Aktien günstiger zu kaufen.

c) Inflationsrisiko – Der Wertverlust von Bargeld

Ein großes Risiko von Bargeld ist die Inflation. Wenn die Inflationsrate höher ist als die Zinsen auf dem Konto, verliert das Geld real an Kaufkraft.

Beispiel:

Bei einer Inflation von 5 % und einem Tagesgeldzins von 2 % sinkt die Kaufkraft des Geldes real um 3 %.

Deshalb setzen viele Anleger darauf, nur einen Teil ihres Vermögens in Bargeld zu halten und den Rest in renditestärkere Anlagen zu investieren.

3. Wie viel Bargeld sollte man als Investor halten?

Das hängt von den individuellen Zielen ab. Eine Faustregel:

  • Notgroschen: 3–6 Monatsausgaben sollten immer als Sicherheit auf dem Konto bleiben.
  • Investment-Reserve: 5–20 % des Portfolios können als Cash gehalten werden, um flexibel zu investieren.
  • Langfristiges Vermögen: Sollte inflationsgeschützt investiert werden (z. B. in Aktien, ETFs oder Immobilien).

Fazit

Bargeld und Bankguthaben sind wichtige Assets im Portfolio, weil sie Sicherheit und Flexibilität bieten. Allerdings sollte man den Anteil nicht zu hoch halten, da die Inflation die Kaufkraft langfristig verringern kann. Eine clevere Balance zwischen liquiden Mitteln und renditestarken Anlagen ist daher entscheidend für eine erfolgreiche Investmentstrategie.

Wie viel Bargeld hältst du in deinem Portfolio?


→ weiter mit: Der Geldmarkt und Geldmarktfonds – Kurzfristige Liquidität