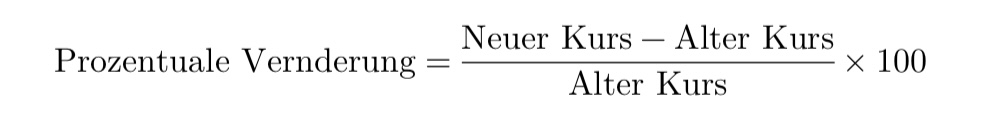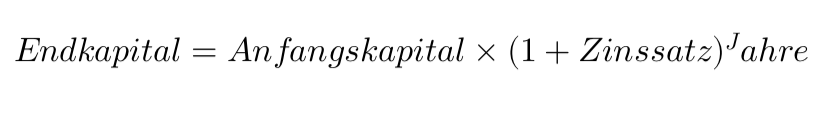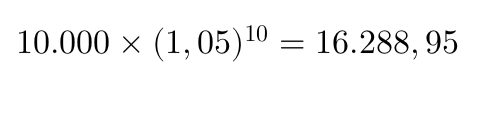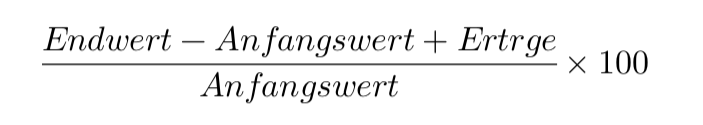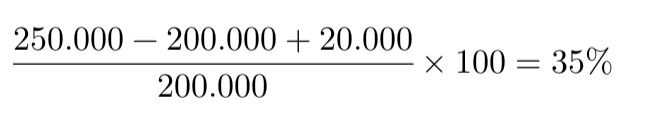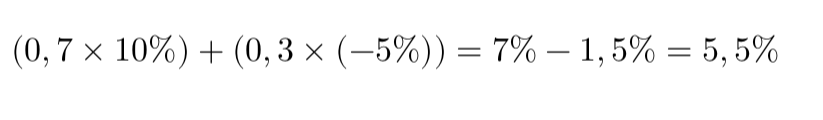
Versicherungen als Kapitalanlage – Renten- und Lebensversicherungen als Investmentstrategie

Illustration Versicherung

Die Anlage in Versicherungen ist eine weit verbreitete Strategie, um Vermögen aufzubauen, die finanzielle Sicherheit zu erhöhen und die Altersvorsorge zu stärken. Besonders Renten- und Lebensversicherungen spielen eine zentrale Rolle als langfristige Investmentstrategie. Doch wie sinnvoll ist diese Form der Kapitalanlage wirklich? Welche Vor- und Nachteile bringt sie mit sich? Und für wen lohnt sich eine Investition in solche Versicherungen? Dieser Artikel gibt einen umfassenden Überblick über das Thema.

⚠️Haftungsausschluss

Grundlagen: Renten- und Lebensversicherungen als Kapitalanlage

Versicherungen werden oft in erster Linie als Schutzinstrumente gegen Risiken wie Tod oder Berufsunfähigkeit betrachtet. Doch viele Versicherungsprodukte haben auch eine Spar- und Investmentkomponente. Besonders Lebensversicherungen und private Rentenversicherungen sind als Kapitalanlage konzipiert und können eine ergänzende oder zentrale Säule der Altersvorsorge sein.

Lebensversicherung

Hier wird Kapital angespart, das entweder bei Ablauf des Vertrags oder im Todesfall an die Hinterbliebenen ausgezahlt wird. Es gibt zwei Hauptformen:

  • Klassische kapitalbildende Lebensversicherung: Eine Kombination aus Risikoschutz und garantierter Verzinsung.
  • Fondsgebundene Lebensversicherung: Hier wird das eingezahlte Geld in Investmentfonds investiert, was höhere Renditechancen, aber auch Verlustrisiken mit sich bringt.

Private Rentenversicherung

Diese dient der Altersvorsorge, indem der Versicherte entweder lebenslang oder über eine festgelegte Laufzeit eine monatliche Rente erhält. Auch hier gibt es klassische und fondsgebundene Varianten.

Vorteile von Versicherungen als Kapitalanlage

Die Investition in Lebens- und Rentenversicherungen bietet einige attraktive Vorteile, die sie von anderen Anlageformen unterscheiden:

Steuervorteile

  • Bei Lebensversicherungen, die mindestens 12 Jahre Laufzeit haben und erst nach dem 62. Lebensjahr ausgezahlt werden, ist nur die Hälfte der Erträge steuerpflichtig.
  • Bei privaten Rentenversicherungen wird die Rente lediglich mit dem Ertragsanteil besteuert, der mit steigendem Eintrittsalter sinkt.

Garantierte Leistungen

Klassische Renten- und Lebensversicherungen bieten garantierte Verzinsung (zumindest für Altverträge). Damit sind sie sicherer als volatile Anlageformen wie Aktien oder ETFs.

Kapitalmarktorientierte Renditechancen

Fondsgebundene Produkte ermöglichen höhere Renditen, da das Kapital in Investmentfonds investiert wird.

Schutz vor Gläubigern

Unter bestimmten Bedingungen sind Versicherungen im Insolvenzfall oder bei Pfändungen geschützt.

Flexibilität und Anpassung an Lebenssituationen

Viele Versicherer bieten die Möglichkeit, Verträge anzupassen, Beiträge auszusetzen oder Zuzahlungen zu leisten.

Lebenslange Rentenzahlungen

Anders als viele andere Kapitalanlagen garantieren Rentenversicherungen eine lebenslange Auszahlung und schützen so vor der Gefahr, das angesparte Kapital zu früh aufzubrauchen.

Nachteile und Risiken

Trotz der genannten Vorteile gibt es auch kritische Aspekte, die berücksichtigt werden sollten.

Geringe Renditen bei klassischen Produkten

Klassische Lebens- und Rentenversicherungen leiden unter niedrigen garantierten Zinsen, was sie für renditeorientierte Anleger oft unattraktiv macht.

Hohe Kosten und Gebühren

Verwaltungs- und Abschlusskosten können die Rendite erheblich schmälern. Besonders bei fondsgebundenen Versicherungen fallen oft zusätzliche Gebühren für Fondsmanagement an.

Langfristige Bindung

Versicherungspolicen laufen oft über Jahrzehnte. Eine vorzeitige Kündigung führt meist zu hohen Verlusten.

Inflationsrisiko

Da Rentenzahlungen meist nicht dynamisch an die Inflation angepasst sind, kann die Kaufkraft der Auszahlungen im Alter sinken.

Abhängigkeit von der Versicherungsbranche

Versicherungen sind von regulatorischen Änderungen, der wirtschaftlichen Lage und der Finanzstärke des Anbieters abhängig.

Für wen sind Versicherungen als Kapitalanlage sinnvoll?

Ob eine Lebens- oder Rentenversicherung als Kapitalanlage sinnvoll ist, hängt von der individuellen Finanzstrategie, Risikobereitschaft und Lebensplanung ab.

Sinnvoll für:

  • Personen, die Wert auf Sicherheit und planbare Auszahlungen legen.
  • Menschen mit hohem Einkommen, die von steuerlichen Vorteilen profitieren möchten.
  • Personen, die sich nicht aktiv um ihre Geldanlage kümmern wollen.
  • Anleger, die eine lebenslange Rentenabsicherung suchen.

Weniger geeignet für:

  • Junge und renditeorientierte Anleger, die mit Aktien oder ETFs höhere Erträge erzielen könnten.
  • Personen, die kurzfristige Flexibilität benötigen.
  • Menschen mit bereits ausreichender Altersvorsorge, für die andere Investments sinnvoller sein könnten.

Fazit – Lohnen sich Versicherungen als Kapitalanlage?

Renten- und Lebensversicherungen bieten eine sichere Möglichkeit, Kapital für das Alter aufzubauen, sind aber nicht für jeden die beste Wahl. Während klassische Policen aufgrund niedriger Zinsen oft wenig attraktiv sind, können fondsgebundene Varianten durchaus lohnenswert sein – allerdings mit höheren Risiken. Wer Steuervorteile nutzen will und sich langfristige Sicherheit wünscht, kann von Versicherungen profitieren. Für renditeorientierte Anleger gibt es jedoch oft bessere Alternativen, etwa ETF-Sparpläne oder breit diversifizierte Investmentfonds.

Letztlich hängt die Entscheidung von den individuellen finanziellen Zielen, der Risikobereitschaft und dem Anlagehorizont ab. Wer sich für eine Versicherung als Kapitalanlage interessiert, sollte verschiedene Anbieter und Tarife vergleichen und gegebenenfalls eine professionelle Finanzberatung in Anspruch nehmen.


→ weiter mit: Börse und Depot – Instrumente für den Wertpapierhandel
Mathematik für Privatanleger – Welche Rechenarten sollte man beherrschen?

Illustration Mathematik für Privatanleger

Die Finanzwelt kann komplex sein, doch mit soliden Grundkenntnissen in Mathematik lassen sich viele Herausforderungen meistern. Privatanleger, die ihr Vermögen eigenständig verwalten, sollten einige essenzielle Rechenarten beherrschen. Dazu gehören Grundrechenarten, Prozentrechnung, Zinseszinsberechnung, Renditeberechnung sowie Risiko- und Wahrscheinlichkeitsrechnung. Dieser Artikel zeigt, welche mathematischen Fähigkeiten wichtig sind und wie sie im Investmentalltag angewendet werden.

1. Grundrechenarten – Die Basis für finanzielle Entscheidungen

Addition, Subtraktion, Multiplikation und Division sind die Basis jeder mathematischen Berechnung und damit auch für Investitionen unverzichtbar. Sie helfen unter anderem bei der Berechnung von Gewinnen, Verlusten und der Bewertung von Vermögenszuwächsen.

Beispiel: Ein Anleger hat Aktien im Wert von 5.000 € gekauft. Nach einem Jahr ist der Wert auf 6.200 € gestiegen. Um den Gewinn zu berechnen, nutzt er einfache Subtraktion:

6.200 € – 5.000 € = 1.200 € Gewinn

Auch Multiplikation und Division sind essenziell, zum Beispiel bei der Aufteilung des Kapitals auf verschiedene Anlageklassen oder zur Berechnung des durchschnittlichen Kaufpreises einer Aktie über mehrere Käufe hinweg.

Anmerkung: Ja, zugegebenermaßen total trivial, aber tatsächlich unerlässlich 😉

2. Prozentrechnung – Für Renditen, Kursveränderungen und Gebühren

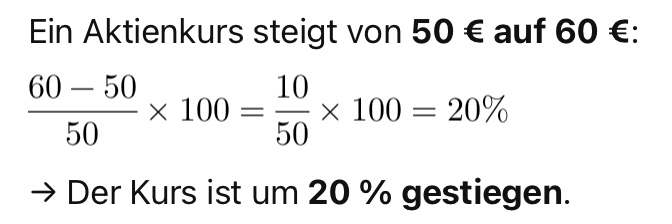
Ein großer Teil der Finanzmathematik basiert auf Prozentrechnungen. Sie wird benötigt, um Kursgewinne oder -verluste, Gebühren und Renditen zu verstehen.

Beispiele:

Auch bei Fonds oder ETFs ist Prozentrechnung wichtig, beispielsweise zur Berechnung von Verwaltungsgebühren. Wenn ein Fonds eine jährliche Gebühr von 1,5 % hat und das Depotvolumen 10.000 € beträgt, beträgt die Gebühr:

10.000 x 0,015 = 150


Ich lege 5.000€ zu 7,5% im Jahr an. Wie hoch ist der Zinsbetrag und wie hoch der Endbetrag nach einem Jahr?

Faktor zur Berechnung von 7,5% eines beliebigen Betrags: 
7,5 / 100 = 0,075
Faktor zur Berechnung eines beliebigen Betrags plus 7,5%: 
1 + 0,075 = 1,075

Zinsen für 1 Jahr sind dann 5.000€ x 0,075 = 375€
Endbetrag nach 1 Jahr sind 5.000€ x 1,075 = 5.375€


In einem Betrag von 100€ sind 19% Steuer enthalten. Wie hoch war der ursprünglich besteuerte Betrag?

100 / 119 x 100 = 84,03€ (100€ sind 119% des Ausgangswerts!)

3. Zins- und Zinseszinsrechnung – Der Schlüssel zu langfristigem Vermögensaufbau

Albert Einstein bezeichnete den Zinseszins einst als das „achte Weltwunder“. Er ermöglicht es Anlegern, ihr Kapital über die Jahre exponentiell wachsen zu lassen.

Die Formel für den Zinseszins lautet:

Beispiel: Ein Anleger investiert 10.000 € bei einer jährlichen Verzinsung von 5 %. Nach 10 Jahren ergibt sich:

Durch den Zinseszins wächst das Kapital überproportional, weshalb frühzeitiges Investieren entscheidend ist.

4. Renditeberechnung – Wie rentabel ist eine Investition?

Die Rendite zeigt, wie viel Gewinn oder Verlust eine Anlage über eine bestimmte Zeitspanne erzielt. Eine gängige Formel für die jährliche Rendite ist:

Beispiel: Ein Anleger kauft eine Immobilie für 200.000 € und verkauft sie nach fünf Jahren für 250.000 €, während er in dieser Zeit 20.000 € Mieteinnahmen erzielt. Die Rendite berechnet sich so:

Auf das Jahr heruntergebrochen ergibt sich eine durchschnittliche jährliche Rendite von 7 %.

5. Risiko- und Wahrscheinlichkeitsrechnung – Chancen und Risiken abwägen

Jede Investition birgt Risiken. Ein Verständnis von Wahrscheinlichkeiten hilft dabei, fundierte Entscheidungen zu treffen.

Beispiel: Ein Anleger überlegt, in eine Aktie mit zwei möglichen Szenarien zu investieren:

70 % Wahrscheinlichkeit für einen Kursanstieg von 10 %
30 % Wahrscheinlichkeit für einen Kursverlust von 5 %

Die erwartete Rendite berechnet sich als gewichteter Durchschnitt:

Das bedeutet, dass die erwartete Rendite der Investition positiv ist. Durch diese Berechnungen kann der Anleger Risiken besser einschätzen.

Anwendungsfälle des Dreisatzes im Finanzbereich

Der Dreisatz ist eine der wichtigsten Rechenmethoden für Privatanleger, da er hilft, proportionale Zusammenhänge schnell und einfach zu berechnen.

 1. Umrechnung von Gebühren und Kosten

Beispiel: Eine Bank erhebt eine jährliche Kontoführungsgebühr von 120 € (also 10 € pro Monat). Wie hoch ist die Gebühr für 7 Monate?

Lösung:

12 Monate = 120 €
1 Monat = 120 € ÷ 12 = 10 €
7 Monate = 10 € × 7 = 70 €

 2. Berechnung von Kursgewinnen oder -verlusten

Beispiel: Ein Anleger kauft 50 Aktien für 2.500 €. Wie viel kostet eine einzelne Aktie?

Lösung:

50 Aktien = 2.500 €
1 Aktie = 2.500 € ÷ 50 = 50 €

 3. Umrechnung von Renditen auf verschiedene Zeiträume

Beispiel: Eine Geldanlage bringt in 8 Monaten 4 % Rendite. Wie hoch wäre die jährliche Rendite bei gleichbleibender Entwicklung?

Lösung:

8 Monate = 4 % Rendite
1 Monat = 4 % ÷ 8 = 0,5 %
12 Monate = 0,5 % × 12 = 6 %

Fazit

Mathematische Grundkenntnisse sind für Privatanleger unerlässlich. Die Beherrschung von Grundrechenarten, Prozentrechnung, Zinseszins, Renditeberechnung und Wahrscheinlichkeitsrechnung ermöglicht eine bessere Einschätzung von Investitionen und hilft, fundierte Entscheidungen zu treffen. Wer sich diese Rechenarten aneignet, kann seine Finanzen langfristig optimieren und erfolgreicher investieren.

Der Dreisatz ist essenziell für Privatanleger, um schnell prozentuale Veränderungen, Gebühren und Renditen auf unterschiedliche Zeiträume oder Mengen umzurechnen. Wer ihn beherrscht, kann viele Finanzfragen effizient lösen.


→ weiter mit: Grundlagen der Wertpapieranalyse – So bewertest du Aktien, ETFs & Fonds

Steuern und Investieren – Wie du mehr von deiner Rendite behältst

Investieren ist eine der besten Möglichkeiten, langfristig Vermögen aufzubauen. Doch Steuern können einen erheblichen Teil der Rendite aufzehren, wenn sie nicht strategisch optimiert werden. In diesem Artikel erfährst du, wie du als deutscher Anleger deine Steuerlast minimierst und warum bestimmte Anlageklassen wie Immobilien und Kryptowährungen steuerlich anders behandelt werden.

 ⚠️Haftungsausschluss

1. Die wichtigsten Steuerarten für Anleger

Kapitalerträge in Deutschland unterliegen mehreren Steuerarten:

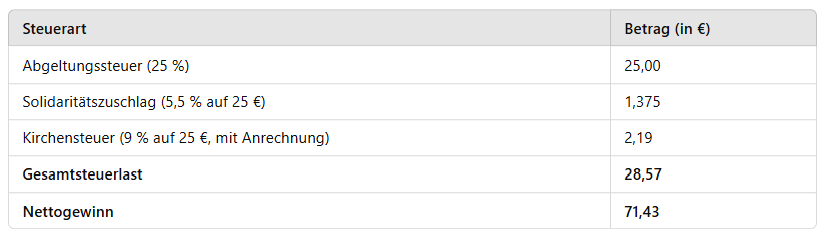
  • Abgeltungsteuer (Kapitalertragsteuer): 25 % auf Dividenden, Zinsen und Kursgewinne.
  • Solidaritätszuschlag: 5,5 % auf die Abgeltungsteuer.
  • Kirchensteuer: 8 % oder 9 % auf die Abgeltungssteuer, je nach Bundesland.
  • Spekulationssteuer: Auf Gewinne aus bestimmten Anlageklassen, wenn sie vor Ablauf der Spekulationsfrist verkauft werden.

Beispielrechnung bei 100€ brutto Gewinn:

Freistellungsauftrag nutzen

Bis zu 1.000 Euro (2.000 Euro für Ehepaare) Kapitalerträge sind steuerfrei, wenn ein Freistellungsauftrag bei der Bank gestellt wird. Ohne diesen Auftrag wird die Steuer automatisch abgeführt.

2. Steuerliche Vorteile von langfristigem Investieren

Haltefristen und Steuerfreiheit

  • ETFs und Aktien: Kursgewinne sind immer steuerpflichtig, aber bei Fonds gibt es Besonderheiten: Fondsanteile, die vor 2009 gekauft wurden, sind beim Verkauf steuerfrei.
  • Immobilien: Gewinne aus Immobilienverkäufen sind steuerfrei, wenn die Haltefrist von zehn Jahren eingehalten wird.
  • Kryptowährungen: Gewinne aus dem Verkauf sind nach einem Jahr steuerfrei (siehe Abschnitt 5).

Thesaurierende Fonds als Steuerbremse

Thesaurierende Fonds und ETFs reinvestieren Gewinne anstatt sie auszuschütten. Dadurch fallen weniger sofortige Steuern an, und der Zinseszinseffekt verstärkt die Rendite.

3. Teilfreistellungen: Warum gibt es sie und wie funktionieren sie?

Teilfreistellungen wurden mit der Investmentsteuerreform 2018 eingeführt, um die Besteuerung von Investmentfonds zu vereinfachen. Vorher gab es eine komplexe Besteuerung der Fonds auf verschiedenen Ebenen.

Warum gibt es Teilfreistellungen?

Investmentfonds zahlen auf bestimmte Erträge bereits Steuern auf Fondsebene. Um eine Doppelbesteuerung zu vermeiden, wurde die Teilfreistellung eingeführt. Diese reduziert den steuerpflichtigen Anteil der Erträge für Anleger.

Wie hoch sind die Teilfreistellungen?

Je nach Art des Fonds gelten unterschiedliche Teilfreistellungen:

  • Aktienfonds: 30 % der Erträge bleiben steuerfrei. Voraussetzung: Der Fonds muss mindestens 51 % in Aktien investieren.
  • Mischfonds: 15 % steuerfrei, wenn der Fonds mindestens 25 % in Aktien investiert.
  • Immobilienfonds (EU-Immobilien): 60 % steuerfrei.
  • Immobilienfonds (weltweit): 80 % steuerfrei.

Beispiel:

Ein Anleger erzielt mit einem Aktienfonds 1.000 Euro Gewinn.

  • Ohne Teilfreistellung wären 25 % Abgeltungsteuer + Soli fällig (ca. 263,75 Euro).
  • Mit 30 % Teilfreistellung sind nur 700 Euro steuerpflichtig. Die Steuerlast sinkt auf ca. 184,63 Euro.

Fazit: Die Teilfreistellung reduziert die effektive Steuerlast für Anleger und erhöht die Nettorendite.

4. Steueroptimierte Anlageformen

Aktien und ETFs mit Teilfreistellung nutzen

Aktien- und Mischfonds sind steuerlich attraktiver als reine Anleihen-ETFs, da sie von der Teilfreistellung profitieren.

Steuerbegünstigte Altersvorsorge

  • Riester- und Rürup-Rente bieten steuerliche Vorteile während der Ansparphase.
  • Betriebliche Altersvorsorge (bAV) spart Steuern und Sozialabgaben.
  • Private Rentenversicherungen: Bei Auszahlung nach dem 62. Lebensjahr ist nur der halbe Ertragsanteil steuerpflichtig.

Steuerfreie Anlageklassen

  • Gold: Gewinne aus physischem Gold sind nach einem Jahr steuerfrei.
  • Kryptowährungen: Ebenfalls nach einem Jahr steuerfrei.
  • Immobilien: Steuerfrei nach zehn Jahren.

5. Warum werden Immobilien und Kryptowährungen steuerlich anders behandelt?

Immobilien: Steuerliche Bevorzugung durch lange Haltefrist

  • Immobilienkäufe unterliegen der Grunderwerbsteuer (3,5 % – 6,5 % je nach Bundesland).
  • Mieteinnahmen sind einkommensteuerpflichtig, aber Werbungskosten (z. B. Zinsen, Instandhaltung) können abgezogen werden.
  • Verkäufe sind nach zehn Jahren steuerfrei, um langfristiges Halten und Wohneigentum zu fördern.

Diese Regelung soll Spekulationen auf dem Immobilienmarkt verhindern und gleichzeitig Investoren belohnen, die langfristig in Wohnraum investieren.

Kryptowährungen: Steuerliche Einstufung als privates Wirtschaftsgut

  • Kryptowährungen werden nicht als Finanzprodukt (wie Aktien oder Fonds), sondern als privates Wirtschaftsgut behandelt.
  • Gewinne aus Verkäufen sind nach einem Jahr steuerfrei, solange keine Zinsen oder Staking-Erträge damit erzielt wurden.
  • Werden Krypto-Assets verzinst oder gestaked, verlängert sich die Haltefrist auf zehn Jahre.

Diese steuerliche Unterscheidung resultiert aus der ursprünglichen Behandlung von Kryptowährungen als Tauschmittel, nicht als Kapitalanlage.

6. Steuerstrategien für Anleger

Verlustverrechnung gezielt nutzen

  • Aktienverluste können nur mit Aktiengewinnen verrechnet werden.
  • Sonstige Kapitalverluste (ETFs, Anleihen) können mit anderen Kapitaleinkünften verrechnet werden.

Steuerstundung durch geschicktes Timing

  • Gewinne in ein neues Steuerjahr verschieben, um die Steuerlast zu verteilen.
  • Günstigerprüfung: Wenn der persönliche Einkommensteuersatz unter 25 % liegt, kann eine Veranlagung günstiger sein.

Optimierung der Depotstruktur

Ein zweites Depot bei einer anderen Bank kann helfen, Verlustverrechnungen gezielt zu steuern.

Fazit: Mit Strategie mehr Rendite behalten

Steuern spielen eine entscheidende Rolle bei der Geldanlage. Durch eine clevere Nutzung von Freibeträgen, Teilfreistellungen und steuerfreien Anlageklassen lässt sich die Steuerlast deutlich senken.

Besonders wichtig ist es, langfristige Haltefristen auszunutzen, um Immobilien- und Krypto-Gewinne steuerfrei zu realisieren. Gleichzeitig können durch Teilfreistellungen bei Fonds und eine gezielte Verlustverrechnung erhebliche Steuerersparnisse erzielt werden.

Mit der richtigen Strategie bleibt am Ende mehr von deiner Rendite übrig. Wer größere Summen investiert, sollte zusätzlich eine individuelle Steuerberatung in Betracht ziehen.

Das Kapitel endet hier. 


→ weiter mit „MARKTDYNAMIK“