Dividendenstrategie – Einkommen statt Kursgewinne

Illustration Dividenden

Die Dividendenstrategie ist eine populäre Anlagestrategie, bei der Investoren in Aktien investieren, die regelmäßig Dividenden ausschütten. Diese Strategie verfolgt das Ziel, ein regelmäßiges Einkommen zu erzielen, anstatt sich ausschließlich auf Kursgewinne zu konzentrieren. Sie ist vor allem bei langfristigen Anlegern und Menschen, die auf der Suche nach passiven Einkommensströmen sind, sehr gefragt. Doch was genau steckt hinter der Dividendenstrategie und was sind die Vorteile und Herausforderungen?

⚠️Haftungsausschluss

Was sind Dividenden?

Dividenden sind Ausschüttungen von Unternehmen an ihre Aktionäre. Diese Zahlungen stammen in der Regel aus den Gewinnen des Unternehmens und können in unterschiedlichen Formen erfolgen, am häufigsten jedoch in bar. Die Höhe der Dividende wird oft in Bezug auf den Aktienkurs ausgedrückt, sodass ein hoher Dividendenbetrag zu einer attraktiven Rendite für die Anleger führen kann. Beispielsweise kann ein Unternehmen eine Dividende von 3 Euro pro Aktie zahlen, was bei einem Kurs von 100 Euro einer Dividendenrendite von 3% entspricht.

Die Dividendenpolitik eines Unternehmens ist ein wichtiger Faktor bei der Auswahl von Aktien für eine Dividendenstrategie. Unternehmen mit einer stabilen und wachsenden Dividende sind besonders attraktiv, da sie regelmäßige Einkommensströme bieten und oft ein Zeichen für die finanzielle Stabilität des Unternehmens sind.

Ziel der Dividendenstrategie

Das Hauptziel der Dividendenstrategie ist es, eine regelmäßige Einkommensquelle zu schaffen. Im Gegensatz zu spekulativen Anlagestrategien, bei denen Anleger auf Kursgewinne und Marktschwankungen setzen, fokussiert sich die Dividendenstrategie auf stabile und verlässliche Erträge aus den Dividendenzahlungen. Die Idee dahinter ist, dass diese Erträge unabhängig von den Schwankungen des Aktienmarktes stabil bleiben und somit eine konstante Einkommensquelle darstellen.

Ein großer Vorteil der Dividendenstrategie ist, dass sie Anlegern hilft, ihre Einkommensziele zu erreichen, ohne ständig auf den Verkauf von Aktien angewiesen zu sein. Dies ist besonders für Rentner oder Menschen, die sich im Ruhestand befinden, von Bedeutung, da sie so eine regelmäßige Einkommensquelle haben, die nicht von der Marktlage abhängig ist.

Vorteile der Dividendenstrategie

1. Regelmäßige Einkommensquelle

Einer der größten Vorteile der Dividendenstrategie ist, dass sie eine regelmäßige Einkommensquelle bietet. Gerade in Zeiten niedriger Zinsen und unsicherer Aktienmärkte suchen viele Investoren nach verlässlichen Einkommensströmen. Dividenden bieten hier eine gute Möglichkeit, regelmäßige Einnahmen zu erzielen, ohne den Wert der Kapitalanlage unmittelbar anzutasten.

2. Reinvestition der Dividenden

Durch die Reinvestition der Dividenden können Anleger von einem sogenannten „Zinseszinseffekt“ profitieren. Das bedeutet, dass die Dividenden wieder in zusätzliche Aktien des Unternehmens investiert werden, wodurch das Kapital und das zukünftige Einkommen weiter wachsen. Langfristig kann dies zu einer erheblichen Wertsteigerung führen.

3. Schutz vor Inflation

Viele Unternehmen passen ihre Dividenden an die Inflation an. Dies bedeutet, dass mit der Zeit auch die Dividendenzahlungen steigen können und somit einen gewissen Schutz vor der schleichenden Entwertung des Geldes bieten. In diesem Zusammenhang sind Dividendenaktien besonders attraktiv, da sie ein zusätzliches Einkommen bieten, das mit der wirtschaftlichen Entwicklung wächst.

4. Stabile Unternehmen

Unternehmen, die regelmäßige Dividenden zahlen, sind oft gut etablierte, stabile Firmen mit einer soliden finanziellen Basis. Diese Unternehmen sind weniger anfällig für Schwankungen und bieten damit eine gewisse Sicherheit. Anleger in Dividendenaktien setzen daher auf Unternehmen, die eine nachhaltige und verlässliche Ertragsquelle bieten.

5. Steuervorteile

In vielen Ländern sind Dividendensteuern günstiger als die Besteuerung von Kapitalgewinnen. Daher kann die Dividendenstrategie für Anleger, die in Ländern mit niedrigen Dividendensteuersätzen leben, steuerlich von Vorteil sein.

Herausforderungen und Risiken der Dividendenstrategie

Trotz der vielen Vorteile ist die Dividendenstrategie nicht ohne Risiken und Herausforderungen. Zu den größten Herausforderungen gehören:

1. Konzentration auf bestimmte Sektoren

Unternehmen, die hohe Dividenden zahlen, finden sich oft in bestimmten Sektoren wie Versorgungsunternehmen, Telekommunikation oder Immobilien. Diese Sektoren sind oft weniger wachstumsstark als beispielsweise die Technologiebranche. Wer sich ausschließlich auf Dividendenaktien konzentriert, könnte also eine zu starke Sektorengewichtung und damit eine unzureichende Diversifikation im Portfolio riskieren.

2. Dividendenkürzungen

Es gibt keine Garantie dafür, dass Unternehmen ihre Dividendenzahlungen immer aufrechterhalten können. In wirtschaftlich schwierigen Zeiten oder bei finanziellen Engpässen können Unternehmen ihre Dividenden kürzen oder ganz streichen. Ein solcher Schritt kann zu einem Verlust des Einkommens und sogar zu einem Kursrückgang führen.

3. Steigende Unternehmensverschuldung

Unternehmen, die hohe Dividenden zahlen, könnten ihre finanziellen Mittel mit der Zeit stärker belasten, um die Dividende aufrechtzuerhalten. Dies kann zu einer erhöhten Verschuldung führen, was langfristig die Stabilität des Unternehmens gefährden könnte.

4. Langfristiger Wertzuwachs kann fehlen

Dividendenaktien bieten häufig weniger Kursgewinne als wachstumsorientierte Aktien. Das bedeutet, dass Anleger, die ausschließlich auf Dividenden setzen, möglicherweise nicht von den großen Kursgewinnen profitieren, die in anderen, wachstumsstärkeren Sektoren erzielt werden.

Fazit

„Kaufe Einkommen“

Die Dividendenstrategie bietet eine attraktive Möglichkeit, ein regelmäßiges Einkommen zu erzielen und von stabilen, etablierten Unternehmen zu profitieren. Sie eignet sich besonders für langfristige Anleger und diejenigen, die eine passive Einkommensquelle suchen. Wie jede Anlagestrategie ist sie jedoch nicht ohne Risiken. Anleger müssen bereit sein, die Diversifikation und potenzielle Dividendenkürzungen zu berücksichtigen, während sie gleichzeitig die Chancen einer kontinuierlichen Einkommensquelle nutzen. In einer Zeit von Unsicherheiten und niedrigen Zinsen bietet die Dividendenstrategie eine wertvolle Möglichkeit, finanzielle Sicherheit zu erreichen.


→ weiter mit: Hedging-Strategien – Absicherung gegen Kursverluste
Versicherungen als Kapitalanlage – Renten- und Lebensversicherungen als Investmentstrategie

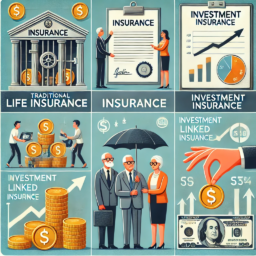
Illustration Versicherung

Die Anlage in Versicherungen ist eine weit verbreitete Strategie, um Vermögen aufzubauen, die finanzielle Sicherheit zu erhöhen und die Altersvorsorge zu stärken. Besonders Renten- und Lebensversicherungen spielen eine zentrale Rolle als langfristige Investmentstrategie. Doch wie sinnvoll ist diese Form der Kapitalanlage wirklich? Welche Vor- und Nachteile bringt sie mit sich? Und für wen lohnt sich eine Investition in solche Versicherungen? Dieser Artikel gibt einen umfassenden Überblick über das Thema.

⚠️Haftungsausschluss

Grundlagen: Renten- und Lebensversicherungen als Kapitalanlage

Versicherungen werden oft in erster Linie als Schutzinstrumente gegen Risiken wie Tod oder Berufsunfähigkeit betrachtet. Doch viele Versicherungsprodukte haben auch eine Spar- und Investmentkomponente. Besonders Lebensversicherungen und private Rentenversicherungen sind als Kapitalanlage konzipiert und können eine ergänzende oder zentrale Säule der Altersvorsorge sein.

Lebensversicherung

Hier wird Kapital angespart, das entweder bei Ablauf des Vertrags oder im Todesfall an die Hinterbliebenen ausgezahlt wird. Es gibt zwei Hauptformen:

  • Klassische kapitalbildende Lebensversicherung: Eine Kombination aus Risikoschutz und garantierter Verzinsung.
  • Fondsgebundene Lebensversicherung: Hier wird das eingezahlte Geld in Investmentfonds investiert, was höhere Renditechancen, aber auch Verlustrisiken mit sich bringt.

Private Rentenversicherung

Diese dient der Altersvorsorge, indem der Versicherte entweder lebenslang oder über eine festgelegte Laufzeit eine monatliche Rente erhält. Auch hier gibt es klassische und fondsgebundene Varianten.

Vorteile von Versicherungen als Kapitalanlage

Die Investition in Lebens- und Rentenversicherungen bietet einige attraktive Vorteile, die sie von anderen Anlageformen unterscheiden:

Steuervorteile

  • Bei Lebensversicherungen, die mindestens 12 Jahre Laufzeit haben und erst nach dem 62. Lebensjahr ausgezahlt werden, ist nur die Hälfte der Erträge steuerpflichtig.
  • Bei privaten Rentenversicherungen wird die Rente lediglich mit dem Ertragsanteil besteuert, der mit steigendem Eintrittsalter sinkt.

Garantierte Leistungen

Klassische Renten- und Lebensversicherungen bieten garantierte Verzinsung (zumindest für Altverträge). Damit sind sie sicherer als volatile Anlageformen wie Aktien oder ETFs.

Kapitalmarktorientierte Renditechancen

Fondsgebundene Produkte ermöglichen höhere Renditen, da das Kapital in Investmentfonds investiert wird.

Schutz vor Gläubigern

Unter bestimmten Bedingungen sind Versicherungen im Insolvenzfall oder bei Pfändungen geschützt.

Flexibilität und Anpassung an Lebenssituationen

Viele Versicherer bieten die Möglichkeit, Verträge anzupassen, Beiträge auszusetzen oder Zuzahlungen zu leisten.

Lebenslange Rentenzahlungen

Anders als viele andere Kapitalanlagen garantieren Rentenversicherungen eine lebenslange Auszahlung und schützen so vor der Gefahr, das angesparte Kapital zu früh aufzubrauchen.

Nachteile und Risiken

Trotz der genannten Vorteile gibt es auch kritische Aspekte, die berücksichtigt werden sollten.

Geringe Renditen bei klassischen Produkten

Klassische Lebens- und Rentenversicherungen leiden unter niedrigen garantierten Zinsen, was sie für renditeorientierte Anleger oft unattraktiv macht.

Hohe Kosten und Gebühren

Verwaltungs- und Abschlusskosten können die Rendite erheblich schmälern. Besonders bei fondsgebundenen Versicherungen fallen oft zusätzliche Gebühren für Fondsmanagement an.

Langfristige Bindung

Versicherungspolicen laufen oft über Jahrzehnte. Eine vorzeitige Kündigung führt meist zu hohen Verlusten.

Inflationsrisiko

Da Rentenzahlungen meist nicht dynamisch an die Inflation angepasst sind, kann die Kaufkraft der Auszahlungen im Alter sinken.

Abhängigkeit von der Versicherungsbranche

Versicherungen sind von regulatorischen Änderungen, der wirtschaftlichen Lage und der Finanzstärke des Anbieters abhängig.

Für wen sind Versicherungen als Kapitalanlage sinnvoll?

Ob eine Lebens- oder Rentenversicherung als Kapitalanlage sinnvoll ist, hängt von der individuellen Finanzstrategie, Risikobereitschaft und Lebensplanung ab.

Sinnvoll für:

  • Personen, die Wert auf Sicherheit und planbare Auszahlungen legen.
  • Menschen mit hohem Einkommen, die von steuerlichen Vorteilen profitieren möchten.
  • Personen, die sich nicht aktiv um ihre Geldanlage kümmern wollen.
  • Anleger, die eine lebenslange Rentenabsicherung suchen.

Weniger geeignet für:

  • Junge und renditeorientierte Anleger, die mit Aktien oder ETFs höhere Erträge erzielen könnten.
  • Personen, die kurzfristige Flexibilität benötigen.
  • Menschen mit bereits ausreichender Altersvorsorge, für die andere Investments sinnvoller sein könnten.

Fazit – Lohnen sich Versicherungen als Kapitalanlage?

Renten- und Lebensversicherungen bieten eine sichere Möglichkeit, Kapital für das Alter aufzubauen, sind aber nicht für jeden die beste Wahl. Während klassische Policen aufgrund niedriger Zinsen oft wenig attraktiv sind, können fondsgebundene Varianten durchaus lohnenswert sein – allerdings mit höheren Risiken. Wer Steuervorteile nutzen will und sich langfristige Sicherheit wünscht, kann von Versicherungen profitieren. Für renditeorientierte Anleger gibt es jedoch oft bessere Alternativen, etwa ETF-Sparpläne oder breit diversifizierte Investmentfonds.

Letztlich hängt die Entscheidung von den individuellen finanziellen Zielen, der Risikobereitschaft und dem Anlagehorizont ab. Wer sich für eine Versicherung als Kapitalanlage interessiert, sollte verschiedene Anbieter und Tarife vergleichen und gegebenenfalls eine professionelle Finanzberatung in Anspruch nehmen.


→ weiter mit: Börse und Depot – Instrumente für den Wertpapierhandel

Cost-Average-Effekt – Regelmäßig investieren statt Markttiming

Illustration Cost-Average-Effekt

Der Cost-Average-Effekt, auch Durchschnittskosteneffekt genannt, ist eine Anlagestrategie, bei der regelmäßig eine feste Summe in Wertpapiere investiert wird – unabhängig von der aktuellen Marktlage. Dies steht im Gegensatz zum sogenannten Markttiming, bei dem Anleger versuchen, den besten Zeitpunkt für Käufe und Verkäufe zu finden. Gerade für langfristig orientierte Anleger bietet der Cost-Average-Effekt eine Möglichkeit, Schwankungen an den Börsen strategisch zu nutzen und das Risiko zu minimieren.

 ⚠️Haftungsausschluss

Was ist der Cost-Average-Effekt?

Der Cost-Average-Effekt basiert auf der Idee, dass bei gleichbleibender Investitionssumme in Zeiten niedriger Kurse mehr Anteile eines Wertpapiers gekauft werden, während in Phasen hoher Kurse entsprechend weniger Anteile erworben werden. Dadurch ergibt sich über die Zeit ein durchschnittlicher Kaufpreis, der oft niedriger liegt als der Kaufpreis bei einer einmaligen Investition zu einem ungünstigen Zeitpunkt.

Ein einfaches Beispiel

Angenommen, ein Anleger investiert jeden Monat 100 Euro in einen ETF. Die Kurse entwickeln sich wie folgt:

  • Januar: Kurs = 10 € → Kauf von 10 Anteilen
  • Februar: Kurs = 8 € → Kauf von 12,5 Anteilen
  • März: Kurs = 12 € → Kauf von 8,33 Anteilen
  • April: Kurs = 9 € → Kauf von 11,11 Anteilen

Nach vier Monaten wurden insgesamt 41,94 Anteile für 400 Euro gekauft. Der Durchschnittspreis pro Anteil beträgt 9,54 Euro, obwohl der Kurs zwischen 8 und 12 Euro geschwankt hat. Hätte der Anleger einmalig im Januar investiert, hätte er für 400 Euro nur 40 Anteile zum Preis von 10 Euro pro Stück erhalten.

Vorteile des Cost-Average-Effekts

1. Risikominimierung durch Glättung der Kursschwankungen

Da die Investitionen über einen längeren Zeitraum verteilt sind, reduziert sich das Risiko, den gesamten Betrag zu einem ungünstigen Zeitpunkt zu investieren. Anleger vermeiden es, ihr gesamtes Kapital in eine Markthochphase zu stecken.

2. Psychologische Entlastung

Viele Anleger lassen sich von Emotionen leiten und treffen impulsive Entscheidungen, wenn die Märkte stark schwanken. Regelmäßiges Investieren nimmt den psychologischen Druck, den „richtigen“ Einstiegszeitpunkt zu finden.

3. Automatisierte Disziplin

Ein Sparplan sorgt für eine konsequente Anlagestrategie und verhindert, dass Anleger aus Unsicherheit zögern oder versuchen, den Markt vorherzusagen.

4. Besonders vorteilhaft bei volatilen Märkten

Wenn Märkte stark schwanken, können Anleger durch den Cost-Average-Effekt besonders profitieren, da sie in Marktabschwüngen mehr Anteile für ihr Geld erhalten.

Nachteile und Grenzen des Cost-Average-Effekts

1. Langfristige Marktentwicklung kann den Vorteil relativieren

Wenn die Märkte langfristig eher steigen als schwanken, wäre eine einmalige Investition zu einem frühen Zeitpunkt oft profitabler als regelmäßiges Investieren.

2. Kein Schutz vor fallenden Märkten

Der Cost-Average-Effekt reduziert das Risiko eines schlechten Einstiegszeitpunkts, kann aber nicht verhindern, dass die Investition an Wert verliert, wenn der Markt langfristig fällt.

3. Transaktionskosten beachten

Je nach Anbieter können regelmäßige Käufe zusätzliche Kosten verursachen. Bei hohen Gebühren für jede Transaktion kann der Vorteil des Cost-Average-Effekts durch die Gebühren aufgefressen werden.

Cost-Average-Effekt vs. Markttiming – Was ist besser?

Das Markttiming, also der Versuch, die günstigsten Kauf- und Verkaufszeitpunkte zu identifizieren, klingt verlockend. In der Praxis ist es jedoch extrem schwierig, den Markt zuverlässig vorherzusagen. Viele Studien zeigen, dass selbst professionelle Anleger langfristig Schwierigkeiten haben, den Markt konsequent zu schlagen.

Der Cost-Average-Effekt hingegen setzt auf eine kontinuierliche Investition, die von kurzfristigen Marktschwankungen unbeeindruckt bleibt. Gerade für Privatanleger, die nicht täglich den Markt analysieren möchten, ist diese Strategie oft erfolgversprechender.

Für wen eignet sich der Cost-Average-Effekt?

  • Langfristige Anleger: Wer über viele Jahre investiert, profitiert von der Glättung der Kaufpreise.
  • Einsteiger: Gerade Börsenneulinge haben oft Angst, den falschen Zeitpunkt zu wählen. Ein Sparplan nimmt ihnen diese Entscheidung ab.
  • Anleger mit begrenztem Kapital: Nicht jeder kann sofort eine größere Summe investieren. Mit kleinen regelmäßigen Beträgen können auch Anleger mit wenig Kapital am Markt teilnehmen.

Fazit: Langfristiger Vermögensaufbau mit dem Cost-Average-Effekt

Der Cost-Average-Effekt ist eine bewährte Strategie für Anleger, die langfristig Vermögen aufbauen möchten, ohne sich mit der schwierigen Frage des perfekten Einstiegszeitpunkts zu beschäftigen. Er hilft, Marktschwankungen zu nutzen, psychologische Hürden zu überwinden und diszipliniert zu investieren. Während er keine Garantie für Gewinne bietet, ist er besonders für Einsteiger und risikobewusste Anleger eine sinnvolle Alternative zum unsicheren Markttiming.


→ weiter mit: Allwetter Depots – Portfolio für alle Marktphasen

Zinseszins – Das achte Weltwunder

Zinseszins – Das achte Weltwunder

Der Zinseszins ist eine der mächtigsten mathematischen Prinzipien im Finanzwesen. Kein Geringerer als Albert Einstein soll ihn einmal als das „achte Weltwunder“ bezeichnet haben. Ob dieses Zitat tatsächlich von ihm stammt, ist zwar umstritten, doch die Aussage bleibt bestehen: Der Zinseszins hat eine enorme Wirkung, die oft unterschätzt wird. Aber was genau steckt dahinter, und warum ist dieses Konzept so faszinierend?

 ⚠️Haftungsausschluss

Was ist der Zinseszins?

Der Zinseszins beschreibt das Wachstum eines Kapitals, bei dem die erwirtschafteten Zinsen nicht ausgezahlt, sondern wieder angelegt werden. Dadurch wachsen nicht nur die ursprüngliche Geldsumme (das Anfangskapital), sondern auch die Zinsen selbst – eine Art „Zinsen auf Zinsen“.

Der Effekt des Zinseszinses in der Praxis

Beispielrechnung und Vergleich

Annahme: ich lege 5.000€ bei einer jährlichen Verzinsung von 7,5% über 25 Jahre lang an:

Faktor zur Berechnung von 7,5% eines beliebigen Betrags:
7,5 / 100 = 0,075
Faktor zur Berechnung eines beliebigen Betrags plus 7,5%:
1 + 0,075 = 1,075

Zinsen für 1 Jahr sind dann 5.000€ x 0,075 = 375€
Endbetrag nach 1 Jahr sind 5.000€ x 1,075 = 5.375€

Ergebnis nach 25 Jahren…

…wenn man die Zinserträge beiseite legt und sie nicht reinvestiert:
Zinserträge: 375€ x 25J = 9.375€
Endbetrag: 5.000€ + 9.375€ = 14.375€
der Faktor ist 1 + (0,075 x 25) = 2,875 (5.000€ x 2,875 = 14.375€)

…wenn man die Zinserträge reinvestiert und der Zinseszinseffekt greift:
Faktor für 25 Jahre: 1,075 x 1,075 x 1,075…  1,075 hoch(^)  25 = 6,0983
Endbetrag:  5.000€ x 6,0983 = 30.492€

Der entscheidende Punkt: Je länger das Geld angelegt bleibt, desto stärker beschleunigt sich das Wachstum. Das liegt daran, dass nicht nur das Anfangskapital wächst, sondern auch die zuvor angesammelten Zinsen immer wieder neue Zinsen generieren.

Warum ist der Zinseszins so mächtig?

 1. Exponentielles Wachstum

Während einfaches Zinswachstum linear verläuft (z. B. jedes Jahr 5 % des ursprünglichen Kapitals), führt der Zinseszins zu exponentiellem Wachstum.

 2. Zeit ist der wichtigste Faktor

Je früher man beginnt, desto größer wird der Zinseszins-Effekt. Wer 10 Jahre früher startet, hat am Ende oft ein Vielfaches mehr als jemand, der später beginnt – selbst wenn er größere Beträge investiert.

 3. Passives Einkommen ohne zusätzlichen Aufwand

Der Zinseszins arbeitet automatisch für den Anleger, ohne dass zusätzliche Investitionen oder Mühen erforderlich sind.

Praktische Anwendung – Wie kann man den Zinseszins nutzen?

  • Früh anfangen: Auch kleine Beträge über lange Zeiträume entfalten eine große Wirkung.
  • Regelmäßig investieren: Wer monatlich einen festen Betrag spart, verstärkt den Effekt noch weiter.
  • Langfristig denken: Häufiges Abheben oder Umschichten kann den Zinseszinseffekt stören.
  • Reinvestieren statt auszahlen lassen: Um den vollen Effekt zu nutzen, sollten Erträge wieder angelegt werden.

Fazit: Das achte Weltwunder für jeden nutzbar

Der Zinseszins ist ein faszinierendes mathematisches Prinzip, das in der Finanzwelt eine entscheidende Rolle spielt. Er kann Vermögen langsam, aber stetig wachsen lassen – und das oft weit über die Erwartungen hinaus. Wer ihn klug nutzt, kann langfristig finanzielle Vorteile erzielen und den „Wunder-Effekt“ für sich arbeiten lassen.

Wer früh beginnt und geduldig bleibt, wird am Ende reichlich belohnt – ganz im Sinne von Einsteins angeblichem Ausspruch:

„Wer es versteht, verdient daran. Wer es nicht versteht, zahlt dafür.“


→ weiter mit: Langfristiger Vermögensaufbau – Strategien für die finanzielle Unabhängigkeit

Investieren versus Spekulieren – Was ist der Unterschied?

Investieren versus Spekulieren – Was ist der Unterschied?

Viele Menschen wollen ihr Geld gewinnbringend anlegen, doch dabei stellt sich oft die Frage: Investiere ich oder spekuliere ich? Während diese Begriffe im Alltag oft synonym verwendet werden, gibt es entscheidende Unterschiede.

⚠️Haftungsausschluss

Was bedeutet Investieren?

Investieren bedeutet, Geld langfristig und mit einer Strategie anzulegen, um Vermögen aufzubauen, zu erhalten oder regelmäßige Erträge damit zu erzielen. Dabei setzt man auf solide Anlagen wie Aktien, Anleihen, Immobilien oder Fonds. Wichtige Merkmale einer Investition sind:

  • Langfristigkeit: Ein Investor plant meist mit einem Zeithorizont von mehreren Jahren bis Jahrzehnten.
  • Fundamentale Analyse: Die Auswahl der Anlagen basiert auf einer gründlichen Analyse, z. B. der Geschäftszahlen eines Unternehmens oder der allgemeinen Marktentwicklung.
  • Risiko- und Diversifikationsmanagement: Investoren streben eine breite Streuung (Diversifikation) an, um Risiken zu minimieren.

Beispiel: Wer regelmäßig in einen breit gestreuten Aktienfonds oder ETF (Exchange Traded Fund) investiert, verfolgt eine langfristige Investitionsstrategie.

Was bedeutet Spekulieren?

Spekulieren ist eine kurzfristige, oft risikoreiche Strategie, die auf hohe Gewinne in kurzer Zeit abzielt. Spekulanten setzen darauf, dass ein bestimmter Markt oder eine einzelne Aktie schnell an Wert gewinnt. Merkmale der Spekulation sind:

  • Kurzfristigkeit: Spekulanten halten Wertpapiere oft nur wenige Tage, Wochen oder Monate.
  • Hohe Volatilität: Es wird gezielt auf Werte gesetzt, die starke Kursschwankungen zeigen.
  • Oft hohe Risiken: Es kann zu hohen Gewinnen, aber auch zu hohen Verlusten kommen.
  • Technische Analyse: Statt langfristiger Fundamentaldaten stehen kurzfristige Kursbewegungen und Chartmuster im Fokus.

Beispiel: Der Kauf von Kryptowährungen oder von Aktien eines unbekannten Start-ups in der Hoffnung auf einen schnellen Gewinn ist eine spekulative Strategie.

Einzelwerte versus Fonds – was passt zu welcher Strategie?

Anmerkung: Einzelwerte & Fonds werden im zweiten Kapitel „Vermögenswerte (Assets)“ noch genauer erklärt. Beide werden hier aber, der Zuordnung zu Investition oder Spekulation wegen, kurz aufgeführt.

Einzelaktien

  • Wer Einzelaktien kauft, investiert oder spekuliert je nach Strategie.
  • Beim Kauf von soliden Unternehmen mit langfristigem Wachstumspotenzial (z. B. große Technologiekonzerne oder etablierte Industrieunternehmen) handelt es sich eher um eine Investition.
  • Beim Kauf von hochvolatilen oder unbekannten Aktien in der Hoffnung auf schnelle Gewinne handelt es sich eher um Spekulation.

Fonds & ETFs

  • Aktive Fonds werden von Fondsmanagern verwaltet, die gezielt einzelne Aktien auswählen.
  • ETFs sind breit gestreute Indexfonds, die sich oft an großen Indizes wie dem MSCI World oder dem S&P 500 orientieren.
  • Da Fonds und ETFs Risikostreuung bieten, eignen sie sich besonders für langfristige Investoren.

Fazit

  • Wer langfristig und mit Strategie Vermögen aufbauen will, sollte investieren, z. B. in breit gestreute ETFs oder solide Einzelwerte.
  • Wer bereit ist, hohe Risiken für schnelle Gewinne einzugehen, kann spekulieren – sollte sich aber bewusst sein, dass Verluste möglich und auch sehr wahrscheinlich sind.
  • Für die meisten Privatanleger ist Investieren mit langfristiger Strategie der sicherere und nachhaltigere Weg zu finanzieller Freiheit.

→ weiter mit: Der Notgroschen – Warum jeder ein finanzielles Sicherheitsnetz braucht