Der Geldmarkt und Geldmarktfonds – Kurzfristige Liquidität

Der Geldmarkt und Geldmarktfonds

Der Finanzmarkt ist in verschiedene Segmente unterteilt, von denen der Geldmarkt eine zentrale Rolle spielt. Er ermöglicht Unternehmen, Banken und Staaten, kurzfristige Liquidität bereitzustellen oder anzulegen. Eine beliebte Möglichkeit für Anleger, von den Vorteilen des Geldmarkts zu profitieren, sind Geldmarktfonds. In diesem Artikel werden wir erklären, was der Geldmarkt ist, welche Instrumente dort gehandelt werden und warum Geldmarktfonds für bestimmte Anleger eine attraktive Option darstellen.

⚠️Haftungsausschluss

Was ist der Geldmarkt?

Der Geldmarkt ist der Teil des Finanzmarkts, auf dem kurzfristige Geldanlagen und Kredite gehandelt werden. Die Laufzeiten der gehandelten Instrumente betragen in der Regel weniger als ein Jahr, oft sogar nur wenige Tage oder Wochen.

Funktion des Geldmarkts

Der Geldmarkt dient vor allem der kurzfristigen Liquiditätsversorgung. Unternehmen, Banken und Staaten können dort schnell Geld aufnehmen oder sicher anlegen. Besonders Banken nutzen den Geldmarkt, um sich untereinander Geld zu leihen, falls kurzfristig Liquidität benötigt wird.

Bedeutung für die Wirtschaft

Ein funktionierender Geldmarkt ist essenziell für die Stabilität der Finanzwelt. Wenn Banken oder Unternehmen keinen Zugang zu kurzfristigen Finanzierungen hätten, könnte dies zu wirtschaftlichen Verwerfungen führen – wie es in der Finanzkrise 2008 zu beobachten war.

Welche Instrumente werden am Geldmarkt gehandelt?

Am Geldmarkt werden verschiedene Finanzinstrumente mit kurzen Laufzeiten gehandelt. Dazu gehören:

Tages- und Festgelder

Tagesgeld: Einlagen bei Banken, die täglich verfügbar sind

Festgeld: Einlagen mit fester Laufzeit und garantiertem Zinssatz

Geldmarktpapiere

Kurzlaufende Wertpapiere mit hoher Bonität, die von Unternehmen oder Staaten ausgegeben werden, um sich kurzfristig Kapital zu beschaffen. Dazu gehören:

Schatzwechsel: Kurzfristige Staatsanleihen (z. B. von der Bundesrepublik Deutschland oder den USA)

Commercial Papers: Kurzfristige Unternehmensanleihen mit Laufzeiten von wenigen Wochen bis zu einem Jahr

Interbankenkredite

Banken leihen sich gegenseitig kurzfristig Geld, meist zu sehr niedrigen Zinssätzen.

Repo-Geschäfte (Repurchase Agreements, „Repos“)

Hierbei verkaufen Banken Wertpapiere an eine andere Partei mit der Verpflichtung, diese später zu einem festen Preis zurückzukaufen. Dies dient der kurzfristigen Liquiditätsbeschaffung.

Was sind Geldmarktfonds?

Ein Geldmarktfonds ist ein Investmentfonds, der hauptsächlich in Geldmarktinstrumente investiert. Diese Fonds bieten Anlegern eine Möglichkeit, Kapital kurzfristig anzulegen, mit einer höheren Sicherheit als Aktien- oder Anleihefonds.

Merkmale eines Geldmarktfonds:

Hohe Sicherheit: Geldmarktfonds investieren in kurzlaufende, bonitätsstarke Anleihen oder Geldmarktprodukte. Dadurch besteht nur ein geringes Risiko von Kursverlusten.

Hohe Liquidität: Anleger können ihre Fondsanteile in der Regel täglich verkaufen, ähnlich wie bei Tagesgeld.

Geringe Rendite: Aufgrund der kurzen Laufzeiten und der hohen Sicherheit sind die Erträge geringer als bei Aktien oder Unternehmensanleihen.

Zinsabhängigkeit: Die Rendite eines Geldmarktfonds hängt stark vom aktuellen Zinsumfeld ab. Steigen die Leitzinsen, steigen oft auch die Renditen von Geldmarktfonds.

Warum investieren Anleger in Geldmarktfonds?

Geldmarktfonds sind besonders für Anleger interessant, die kurzfristig Kapital parken möchten, ohne größere Risiken einzugehen.

Vorteile von Geldmarktfonds:

Sicherheit: Im Vergleich zu Aktien oder Unternehmensanleihen sind Geldmarktfonds weniger volatil.

Flexibilität: Die Fondsanteile können oft täglich verkauft werden.

Alternative zu Tagesgeld: In Zeiten niedriger Zinsen bieten Geldmarktfonds teilweise bessere Renditen als klassische Sparprodukte.

Diversifikation: Geldmarktfonds investieren in eine Vielzahl von Geldmarktinstrumenten, was das Risiko weiter reduziert.

Nachteile von Geldmarktfonds:

Niedrige Rendite: Die Erträge sind oft gering, besonders wenn die Zinsen niedrig sind.

Keine Einlagensicherung: Anders als bei Tages- oder Festgeld sind Geldmarktfonds nicht durch die gesetzliche Einlagensicherung geschützt.

Managementgebühren: Auch wenn sie oft niedrig sind, fallen bei Geldmarktfonds Verwaltungsgebühren an.

Für wen sind Geldmarktfonds geeignet?

Geldmarktfonds sind eine gute Wahl für:

Anleger, die kurzfristig Kapital parken möchten (z. B. zwischen zwei Investitionen).

Sicherheitsorientierte Anleger, die eine risikoarme Alternative zu Anleihen oder Aktien suchen.

Unternehmen oder Institutionen, die kurzfristig Liquiditätsreserven anlegen möchten.

Nicht geeignet sind sie für Anleger, die langfristige hohe Renditen anstreben oder bereit sind, höhere Risiken einzugehen.

Fazit: Geldmarkt und Geldmarktfonds als flexible Anlageoption

Der Geldmarkt spielt eine entscheidende Rolle in der globalen Finanzwelt, indem er Liquidität für Unternehmen, Banken und Staaten bereitstellt. Geldmarktfonds bieten Anlegern eine einfache Möglichkeit, von diesem Markt zu profitieren – mit hoher Sicherheit, Flexibilität und einer besseren Verzinsung als viele herkömmliche Sparprodukte. Allerdings sind die Renditen oft begrenzt und hängen stark von den aktuellen Zinssätzen ab.

Wer kurzfristig Geld parken möchte, ohne hohe Risiken einzugehen, sollte Geldmarktfonds als Option in Betracht ziehen.


→ weiter mit: Wertespeicher – Was macht eine Anlage wertbeständig?
Versicherungen als Kapitalanlage – Renten- und Lebensversicherungen als Investmentstrategie

Illustration Versicherung

Die Anlage in Versicherungen ist eine weit verbreitete Strategie, um Vermögen aufzubauen, die finanzielle Sicherheit zu erhöhen und die Altersvorsorge zu stärken. Besonders Renten- und Lebensversicherungen spielen eine zentrale Rolle als langfristige Investmentstrategie. Doch wie sinnvoll ist diese Form der Kapitalanlage wirklich? Welche Vor- und Nachteile bringt sie mit sich? Und für wen lohnt sich eine Investition in solche Versicherungen? Dieser Artikel gibt einen umfassenden Überblick über das Thema.

⚠️Haftungsausschluss

Grundlagen: Renten- und Lebensversicherungen als Kapitalanlage

Versicherungen werden oft in erster Linie als Schutzinstrumente gegen Risiken wie Tod oder Berufsunfähigkeit betrachtet. Doch viele Versicherungsprodukte haben auch eine Spar- und Investmentkomponente. Besonders Lebensversicherungen und private Rentenversicherungen sind als Kapitalanlage konzipiert und können eine ergänzende oder zentrale Säule der Altersvorsorge sein.

Lebensversicherung

Hier wird Kapital angespart, das entweder bei Ablauf des Vertrags oder im Todesfall an die Hinterbliebenen ausgezahlt wird. Es gibt zwei Hauptformen:

  • Klassische kapitalbildende Lebensversicherung: Eine Kombination aus Risikoschutz und garantierter Verzinsung.
  • Fondsgebundene Lebensversicherung: Hier wird das eingezahlte Geld in Investmentfonds investiert, was höhere Renditechancen, aber auch Verlustrisiken mit sich bringt.

Private Rentenversicherung

Diese dient der Altersvorsorge, indem der Versicherte entweder lebenslang oder über eine festgelegte Laufzeit eine monatliche Rente erhält. Auch hier gibt es klassische und fondsgebundene Varianten.

Vorteile von Versicherungen als Kapitalanlage

Die Investition in Lebens- und Rentenversicherungen bietet einige attraktive Vorteile, die sie von anderen Anlageformen unterscheiden:

Steuervorteile

  • Bei Lebensversicherungen, die mindestens 12 Jahre Laufzeit haben und erst nach dem 62. Lebensjahr ausgezahlt werden, ist nur die Hälfte der Erträge steuerpflichtig.
  • Bei privaten Rentenversicherungen wird die Rente lediglich mit dem Ertragsanteil besteuert, der mit steigendem Eintrittsalter sinkt.

Garantierte Leistungen

Klassische Renten- und Lebensversicherungen bieten garantierte Verzinsung (zumindest für Altverträge). Damit sind sie sicherer als volatile Anlageformen wie Aktien oder ETFs.

Kapitalmarktorientierte Renditechancen

Fondsgebundene Produkte ermöglichen höhere Renditen, da das Kapital in Investmentfonds investiert wird.

Schutz vor Gläubigern

Unter bestimmten Bedingungen sind Versicherungen im Insolvenzfall oder bei Pfändungen geschützt.

Flexibilität und Anpassung an Lebenssituationen

Viele Versicherer bieten die Möglichkeit, Verträge anzupassen, Beiträge auszusetzen oder Zuzahlungen zu leisten.

Lebenslange Rentenzahlungen

Anders als viele andere Kapitalanlagen garantieren Rentenversicherungen eine lebenslange Auszahlung und schützen so vor der Gefahr, das angesparte Kapital zu früh aufzubrauchen.

Nachteile und Risiken

Trotz der genannten Vorteile gibt es auch kritische Aspekte, die berücksichtigt werden sollten.

Geringe Renditen bei klassischen Produkten

Klassische Lebens- und Rentenversicherungen leiden unter niedrigen garantierten Zinsen, was sie für renditeorientierte Anleger oft unattraktiv macht.

Hohe Kosten und Gebühren

Verwaltungs- und Abschlusskosten können die Rendite erheblich schmälern. Besonders bei fondsgebundenen Versicherungen fallen oft zusätzliche Gebühren für Fondsmanagement an.

Langfristige Bindung

Versicherungspolicen laufen oft über Jahrzehnte. Eine vorzeitige Kündigung führt meist zu hohen Verlusten.

Inflationsrisiko

Da Rentenzahlungen meist nicht dynamisch an die Inflation angepasst sind, kann die Kaufkraft der Auszahlungen im Alter sinken.

Abhängigkeit von der Versicherungsbranche

Versicherungen sind von regulatorischen Änderungen, der wirtschaftlichen Lage und der Finanzstärke des Anbieters abhängig.

Für wen sind Versicherungen als Kapitalanlage sinnvoll?

Ob eine Lebens- oder Rentenversicherung als Kapitalanlage sinnvoll ist, hängt von der individuellen Finanzstrategie, Risikobereitschaft und Lebensplanung ab.

Sinnvoll für:

  • Personen, die Wert auf Sicherheit und planbare Auszahlungen legen.
  • Menschen mit hohem Einkommen, die von steuerlichen Vorteilen profitieren möchten.
  • Personen, die sich nicht aktiv um ihre Geldanlage kümmern wollen.
  • Anleger, die eine lebenslange Rentenabsicherung suchen.

Weniger geeignet für:

  • Junge und renditeorientierte Anleger, die mit Aktien oder ETFs höhere Erträge erzielen könnten.
  • Personen, die kurzfristige Flexibilität benötigen.
  • Menschen mit bereits ausreichender Altersvorsorge, für die andere Investments sinnvoller sein könnten.

Fazit – Lohnen sich Versicherungen als Kapitalanlage?

Renten- und Lebensversicherungen bieten eine sichere Möglichkeit, Kapital für das Alter aufzubauen, sind aber nicht für jeden die beste Wahl. Während klassische Policen aufgrund niedriger Zinsen oft wenig attraktiv sind, können fondsgebundene Varianten durchaus lohnenswert sein – allerdings mit höheren Risiken. Wer Steuervorteile nutzen will und sich langfristige Sicherheit wünscht, kann von Versicherungen profitieren. Für renditeorientierte Anleger gibt es jedoch oft bessere Alternativen, etwa ETF-Sparpläne oder breit diversifizierte Investmentfonds.

Letztlich hängt die Entscheidung von den individuellen finanziellen Zielen, der Risikobereitschaft und dem Anlagehorizont ab. Wer sich für eine Versicherung als Kapitalanlage interessiert, sollte verschiedene Anbieter und Tarife vergleichen und gegebenenfalls eine professionelle Finanzberatung in Anspruch nehmen.


→ weiter mit: Börse und Depot – Instrumente für den Wertpapierhandel

Ausschüttung oder Thesaurierung für den Lebensunterhalt?

Hier eine Beurteilung der Vor- und Nachteile von ausschüttenden und thesaurierenden Fonds, besonders unter dem Gesichtspunkt, dass man von den Gewinnen seinen monatlichen Lebensunterhalt finanzieren möchte.

 ⚠️Haftungsausschluss

1. Ausschüttende Fonds

Vorteile:

Regelmäßige Einnahmen: Ausschüttende Fonds zahlen Dividenden oder Erträge regelmäßig aus, meist quartalsweise, halbjährlich oder jährlich. Dies ist besonders vorteilhaft, wenn man auf regelmäßige Einkünfte angewiesen ist, um den Lebensunterhalt zu bestreiten.

Planbare Auszahlungen: Da Ausschüttungen in festen Intervallen erfolgen, kann man diese Erträge zur Deckung des monatlichen Bedarfs verwenden, was eine bessere finanzielle Planung ermöglicht.

Direkter Zugriff auf Kapital: Man erhält sofortigen Zugang zu den Ausschüttungen, um damit zum Beispiel monatliche Ausgaben zu decken, ohne auf den Verkauf von Fondsanteilen angewiesen zu sein.

Nachteile:

Steuerliche Belastung: Ausschüttungen unterliegen der Kapitalertragsteuer, auch wenn sie nicht sofort wieder reinvestiert werden. In vielen Ländern kann dies zu einer höheren Steuerlast führen, da die Steuern direkt von den Ausschüttungen abgezogen werden.

Weniger Kapitalwachstum: Da Erträge ausgezahlt werden, bleibt weniger Kapital im Fonds, das für das Wachstum des Portfolios verwendet werden kann. Dies kann langfristig zu einer geringeren Vermögenssteigerung führen, was auf lange Sicht einen Nachteil darstellt.

Reinvestitionskosten: Wenn man die Erträge nicht sofort benötigt, könnte es zu einem „Verlust“ führen, da die Ausschüttungen nicht automatisch reinvestiert werden, was zu Transaktionskosten führen kann, wenn man sie reinvestieren möchte.

2. Thesaurierende Fonds

Vorteile:

Langfristiger Kapitalaufbau: In thesaurierenden Fonds werden die erzielten Erträge (Dividenden, Zinsen, etc.) automatisch reinvestiert. Dies führt zu einem Zinseszinseffekt, der das Vermögen langfristig schneller wachsen lässt.

Steuerliche Vorteile bei Reinvestition: In einigen Ländern können thesaurierende Fonds steuerliche Vorteile bieten, weil die Erträge nicht sofort versteuert werden, sondern erst beim Verkauf der Anteile. Dies kann zu einer Steuerstundung führen und das Kapitalwachstum begünstigen.

Keine Notwendigkeit für laufende Auszahlungen: Wenn man keine sofortigen Auszahlungen benötigt und den Fokus auf den Vermögensaufbau legt, bietet ein thesaurierender Fonds eine sehr effiziente Möglichkeit, das Portfolio wachsen zu lassen.

Nachteile:

Kein direkter Zugang zu Erträgen: Thesaurierende Fonds zahlen keine regelmäßigen Erträge aus, was problematisch sein kann, wenn man von den Gewinnen zur Deckung seines Lebensunterhalts abhängig ist. Man müsste in diesem Fall Anteile verkaufen, um Liquidität zu erhalten, was je nach Marktlage ungünstig sein kann.

Verkauf von Anteilen nötig: Um monatlich auf Geld zugreifen zu können, müsste man in thesaurierenden Fonds Anteile verkaufen, was mit möglichen Steuerfolgen und zusätzlichen Kosten (Transaktionsgebühren) verbunden sein kann. Zudem kann der Verkauf zu ungünstigen Zeitpunkten (z. B. bei Marktrückgängen) erfolgen.

Weniger planbare Einkünfte: Im Gegensatz zu ausschüttenden Fonds, bei denen man regelmäßige Zahlungen erhält, sind die Erträge in thesaurierenden Fonds weniger planbar, da sie sich nicht in festen Intervallen manifestieren.

Kursverlaufsbeispiel

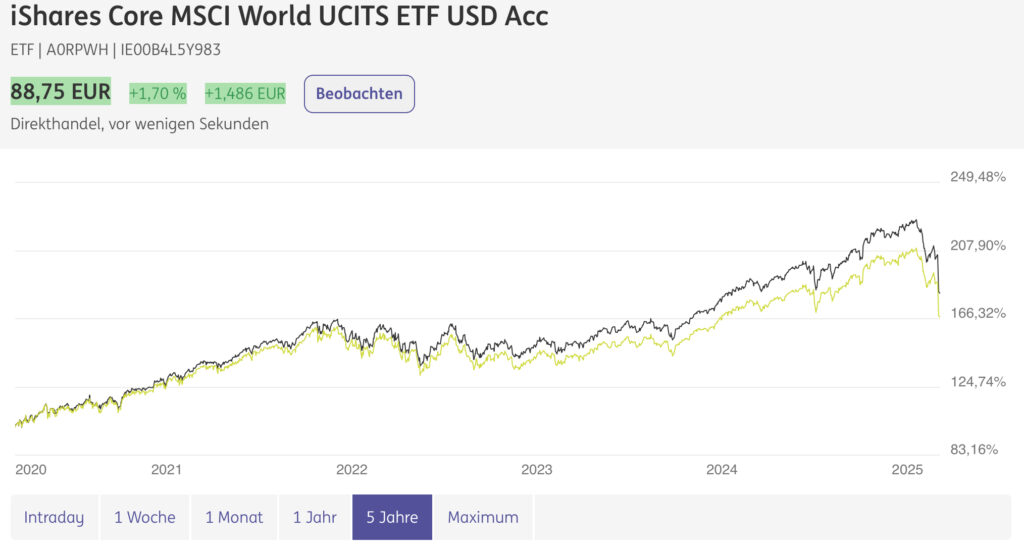
In folgendem Diagramm sind die Kursverläufe zweier ETFs dargestellt. Beide Fonds bilden den selben Index in genau der selben Art und Weise ab (MSCI World). Unterschied ist, dass der eine (schwarz) die Gewinnausschüttungen (Dividenden) von Unternehmen automatisch reinvestiert, also thesaurierend ist und der andere (grün) sie ausschüttet.
Zu erkennen ist, daß der Kurs der thesaurierenden Variante, bedingt durch die regelmäßige Wiederanlage von Dividendenzahlungen, sich vom Kurs der ausschüttenden Variante immer weiter entfernt. D.h. die Anteile am thesaurierenden ETF werden im Vergleich zum ausschüttenden mit der Zeit immer wertvoller. Der Zinseszinseffekt verstärkt das ganze über einen langen Zeitraum entsprechend stark.

Fazit:

Für jemanden, der von den Gewinnen eines Fonds seinen monatlichen Lebensunterhalt finanzieren muss, sind ausschüttende Fonds in der Regel die bessere Wahl. Sie bieten regelmäßige Einkünfte und eine einfachere Möglichkeit, die Ausgaben zu decken, ohne auf den Verkauf von Anteilen angewiesen zu sein.

Thesaurierende Fonds sind dagegen vor allem dann von Vorteil, wenn der Fokus auf langfristigem Vermögensaufbau liegt und keine regelmäßigen Auszahlungen benötigt werden. Wenn jedoch regelmäßige Einkünfte für den Lebensunterhalt erforderlich sind, kann der Verkauf von Anteilen in thesaurierenden Fonds zu unerwünschten zusätzlichen Risiken und Aufwand führen.


→ weiter mit: Dividenden- und Entnahmestrategie kombinieren