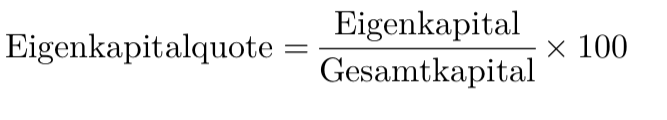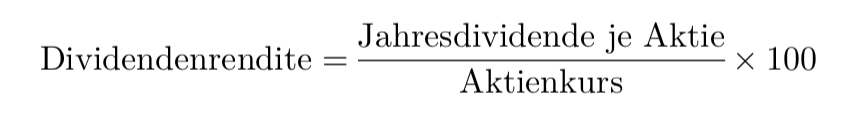
Zielanpassung – Warum dein Investitionsplan flexibel bleiben muss

Zielanpassung – Warum dein Investitionsplan flexibel bleiben muss

Ein langfristiger Investitionsplan ist eine der wichtigsten Grundlagen für finanziellen Erfolg. Doch die Welt verändert sich ständig – sei es durch wirtschaftliche Entwicklungen, persönliche Lebensumstände oder neue Markttrends. Ein zu starrer Plan kann dazu führen, dass Anleger Chancen verpassen oder unnötige Risiken eingehen. Deshalb ist Flexibilität ein entscheidender Faktor für den nachhaltigen Erfolg einer Anlagestrategie.

In diesem Artikel betrachten wir, warum Investitionspläne regelmäßig überprüft und angepasst werden sollten, welche Faktoren dabei eine Rolle spielen und wie man eine ausgewogene Balance zwischen Disziplin und Anpassungsfähigkeit findet.

 ⚠️Haftungsausschluss

Warum ist ein flexibler Investitionsplan wichtig?

1. Veränderungen der persönlichen Situation

Das Leben verläuft selten exakt nach Plan. Berufliche Entwicklungen, familiäre Veränderungen oder unerwartete finanzielle Verpflichtungen können dazu führen, dass ein ursprünglicher Investitionsplan nicht mehr optimal ist.

  • Karrierewechsel oder Einkommensschwankungen: Ein höheres Einkommen ermöglicht es, die Sparrate zu erhöhen, während Einkommensverluste eine Reduzierung der Investitionen erfordern können.
  • Familiengründung: Wer Kinder bekommt, hat oft andere finanzielle Prioritäten, z. B. Bildungskosten oder Immobilienkauf.
  • Rentenplanung: Je näher der Ruhestand rückt, desto wichtiger wird es, das Risiko im Portfolio anzupassen und stärker auf Stabilität und Liquidität zu setzen.

2. Wirtschaftliche und politische Entwicklungen

Finanzmärkte unterliegen zyklischen Schwankungen, und geopolitische Ereignisse können langfristige Auswirkungen auf verschiedene Anlageklassen haben.

  • Inflation und Zinsänderungen: Steigende Zinsen können sich negativ auf Wachstumsaktien auswirken, während Anleihen oder Dividendenaktien attraktiver werden.
  • Rezessionen und Krisen: In wirtschaftlich unsicheren Zeiten kann eine defensivere Strategie sinnvoll sein.
  • Technologische Innovationen: Neue Trends wie Künstliche Intelligenz oder erneuerbare Energien können bestehende Investmentstrategien in Frage stellen.

3. Marktbewegungen und neue Chancen

Starre Pläne können dazu führen, dass Anleger nicht auf neue Chancen reagieren. Beispielsweise hätte ein Anleger, der 2010 ausschließlich auf etablierte Unternehmen gesetzt hat, möglicherweise den Boom von Technologieaktien wie Tesla oder NVIDIA verpasst.

Gleichzeitig gilt: Nicht jeder Trend ist eine sinnvolle Investition. Ein flexibler Plan bedeutet nicht, impulsiv zu handeln, sondern fundierte Anpassungen vorzunehmen, wenn sich Marktchancen oder Risiken verändern.

Wie oft sollte man seine Strategie überprüfen?

Eine Anpassung des Investitionsplans sollte nicht bei jeder kurzfristigen Marktbewegung erfolgen, da übermäßiges Reagieren oft zu schlechten Entscheidungen führt. Ein bewährter Ansatz ist die regelmäßige Überprüfung:

  • Jährlicher Strategie-Check: Einmal im Jahr sollte man das Portfolio und die Anlagestrategie analysieren, um sicherzustellen, dass sie noch zur aktuellen Situation passt.
  • Bei wesentlichen Lebensveränderungen: Heirat, Nachwuchs, Jobwechsel oder andere große Ereignisse können Anpassungen erfordern.
  • Bei außergewöhnlichen Marktereignissen: Starke Wirtschaftskrisen oder strukturelle Veränderungen in der Weltwirtschaft können eine Neubewertung der eigenen Investments nötig machen.

Strategien für einen flexiblen Investitionsplan

1. Diversifikation beibehalten, aber anpassen

Ein gut diversifiziertes Portfolio ist von Natur aus robuster gegenüber Veränderungen. Allerdings sollte die Gewichtung verschiedener Anlageklassen regelmäßig überprüft werden.

  • Junge Anleger können einen höheren Aktienanteil haben, während ältere Anleger sukzessive risikoärmere Anlagen (z. B. Anleihen) hinzufügen.
  • Innerhalb des Aktienportfolios kann es sinnvoll sein, regelmäßig Branchen oder Regionen zu überdenken und gegebenenfalls anzupassen.

2. Dynamische Sparraten

Statt starrer monatlicher Beträge kann es sinnvoll sein, die Sparrate flexibel zu gestalten:

  • Bei Gehaltserhöhungen oder Boni kann ein Teil des zusätzlichen Einkommens direkt in die Investitionen fließen.
  • In wirtschaftlich schwierigen Zeiten kann eine temporäre Reduzierung der Sparrate helfen, finanzielle Engpässe zu vermeiden.

3. Gewinnmitnahmen und Rebalancing

  • Wer in Einzelaktien investiert, sollte Gewinne nicht nur „auf dem Papier“ belassen, sondern gelegentlich realisieren.
  • Ein regelmäßiges Rebalancing sorgt dafür, dass das Portfolio nicht durch starke Kursanstiege oder Verluste in eine zu riskante oder zu konservative Richtung kippt.

4. Szenarien und Alternativpläne entwickeln

Flexibilität bedeutet nicht, ohne Plan zu handeln – im Gegenteil. Erfolgreiche Anleger haben oft mehrere Szenarien im Kopf:

  • Was passiert, wenn eine Wirtschaftskrise kommt?
  • Wie reagiere ich, wenn die Inflation stark steigt?
  • Welche Alternativen habe ich, falls sich meine finanzielle Situation verändert?

Ein „Plan B“ verhindert, dass man unüberlegt handelt, wenn sich die Rahmenbedingungen ändern.

Die Balance zwischen Disziplin und Flexibilität finden

Es gibt einen schmalen Grat zwischen sinnvoller Anpassung und übermäßigem Umschichten. Viele Anleger machen den Fehler, ihre Strategie zu oft zu ändern und dadurch höhere Kosten oder emotionale Fehlentscheidungen zu riskieren.

Regel Nr. 1: Eine Strategie sollte langfristig ausgerichtet sein. Kurzfristige Marktschwankungen sind normal und kein Grund für Panikreaktionen.

Regel Nr. 2: Anpassungen sollten rational und nicht aus Angst oder Gier erfolgen. Eine objektive Analyse (z. B. durch einen Finanzberater oder den Vergleich mit bewährten Marktstrategien) kann helfen, emotionale Fehlentscheidungen zu vermeiden.

Regel Nr. 3: Flexibilität bedeutet nicht Beliebigkeit. Ein klarer Rahmen für Änderungen (z. B. Rebalancing einmal pro Jahr) hilft, das Portfolio aktiv zu steuern, ohne sich von kurzfristigen Trends ablenken zu lassen.

Fazit

Ein guter Investitionsplan ist nicht in Stein gemeißelt, sondern ein dynamischer Prozess. Wirtschaftliche Entwicklungen, persönliche Veränderungen und neue Marktchancen erfordern regelmäßige Anpassungen.

Die Kunst liegt darin, flexibel zu bleiben, ohne in blinden Aktionismus zu verfallen. Wer seine Strategie regelmäßig überprüft, aber nicht ständig umwirft, hat die besten Chancen auf langfristigen Anlageerfolg.

Letztlich gilt: Disziplin und Anpassungsfähigkeit sind kein Widerspruch – sie sind die Grundlage eines erfolgreichen Investmentplans.


→ weiter mit: Steuern und Investieren – Wie du mehr von deiner Rendite behältst
Wertpapieranalyse – Bewertung von Aktien, ETFs & Fonds

Wertpapieranalyse

Die Wertpapieranalyse ist entscheidend für den langfristigen Erfolg an der Börse. Neben Aktien sind ETFs und aktive Fonds beliebte Anlageformen. Doch wie erkennt man, ob eine Aktie unterbewertet ist, welcher ETF eine gute Wahl ist oder ob ein aktiv gemanagter Fonds seinen Preis wert ist?

 ⚠️Haftungsausschluss

1. Grundlegende Ansätze der Wertpapieranalyse

Es gibt zwei Hauptmethoden zur Analyse von Wertpapieren:

Fundamentalanalyse (für Aktien & aktive Fonds)

Hierbei wird der innere Wert eines Unternehmens oder Fonds anhand finanzieller Kennzahlen bewertet.

  • Unternehmenskennzahlen: Umsatz, Gewinn, Eigenkapitalquote, Verschuldung
  • Bewertungskennzahlen: Kurs-Gewinn-Verhältnis (KGV), Kurs-Buchwert-Verhältnis (KBV), Dividendenrendite
  • Branchen- und Marktanalyse: Wettbewerber, Regulierung, Wachstumspotenzial
  • Makroökonomische Faktoren: Inflation, Zinsen, Konjunkturzyklen

➡ Datenquellen: Unternehmensberichte, Yahoo Finance, Marketscreener, Morningstar

Technische Analyse (für Aktien & ETFs)

Diese Methode nutzt Kursverläufe, um Trends zu erkennen.

  • Chartmuster: Unterstützung, Widerstand, Trendlinien
  • Indikatoren: Gleitende Durchschnitte, RSI, MACD
  • Handelsvolumen: Signalisiert Marktinteresse

➡ Datenquellen: TradingView, Yahoo Finance, StockCharts

ETF- und Fondsanalyse

ETFs und Fonds werden anders analysiert als Einzelaktien:

  • Kostenquote (TER): Niedrige Kosten sind entscheidend für den Erfolg.
  • Performance im Vergleich zum Index: Schlägt ein Fonds seinen Benchmark?
  • Diversifikation: Wie breit ist der ETF oder Fonds aufgestellt?
  • Tracking Error (bei ETFs): Wie genau bildet der ETF den Index nach?

➡ Datenquellen: JustETF, Morningstar, Fondsweb

2. Praxisanleitung zur Aktienbewertung

Schritt 1: Geschäftsmodell & Branche verstehen

Analysiere das Unternehmen:

  • Was genau macht es? (Produkte, Dienstleistungen)
  • Hat es Wettbewerbsvorteile? (Patente, Marktstellung)
  • Ist die Branche zukunftsfähig? (Trends, Innovationen)

Beispiel:

Angenommen, du möchtest in Apple (AAPL) investieren. Du analysierst:

  • Marktführer bei Smartphones
  • Starke Marke und hohe Kundenbindung
  • Zukunftschancen durch KI und Services

➡ Datenquellen: Unternehmenswebsite, Branchenreports, Investor Relations

Schritt 2: Fundamentaldaten checken

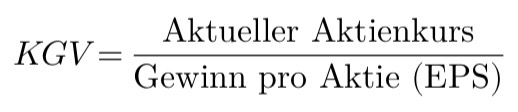
Kurs-Gewinn-Verhältnis (KGV)

Zeigt, wie teuer eine Aktie im Verhältnis zum Gewinn ist.

Formel:

Was sagt das KGV aus?

Das KGV gibt an, wie viele Jahre ein Unternehmen den aktuellen Gewinn erwirtschaften müsste, um den aktuellen Aktienkurs zu „verdienen“ – vorausgesetzt, der Gewinn bleibt konstant.

Niedriges KGV (< 10): Aktie könnte unterbewertet sein oder das Unternehmen hat geringe Wachstumsaussichten.

Hohes KGV (> 25–30): Markt erwartet starkes Wachstum, oder die Aktie ist überbewertet.

KGV ≈ Marktdurchschnitt (ca. 15–20): Faire Bewertung im Vergleich zum Gesamtmarkt.

Interpretation:

  • Ein niedriges KGV kann auf eine günstige Aktie hinweisen – oder auf Probleme im Unternehmen.
  • Ein hohes KGV bedeutet, dass Anleger bereit sind, einen höheren Preis für zukünftiges Wachstum zu zahlen.

    Branchen unterscheiden sich:
  • Tech-Wachstumsunternehmen haben oft hohe KGVs (30+).
  • Etablierte Unternehmen wie Banken oder Industrie haben oft niedrigere KGVs (10–15).

Grenzen des KGV:

  • Sondereffekte (z. B. einmalige Gewinne oder Verluste) können das KGV verzerren.
  • Unternehmen ohne Gewinn (z. B. Startups) haben kein aussagekräftiges KGV.
  • Zukünftiges Wachstum oder Risiken werden nicht berücksichtigt.

Daher sollte das KGV immer in Kombination mit anderen Kennzahlen betrachtet werden, z. B. dem Kurs-Buchwert-Verhältnis (KBV) oder der Eigenkapitalrendite.

Beispiel:

Apple hat ein KGV von 27, Microsoft liegt bei 35. Apple erscheint günstiger als Microsoft, aber teurer als Volkswagen (KGV 5).

➡ Datenquellen: Yahoo Finance, finanzen.net

Eigenkapitalquote

Zeigt, wie viel Prozent eines Unternehmens mit Eigenkapital finanziert ist.

Formel:

Bedeutung der Eigenkapitalquote

 Hohe Eigenkapitalquote (> 50 %):

  • Unternehmen ist finanziell stabil und weniger abhängig von Fremdkapital (Schulden).
  • Höhere Krisenfestigkeit, da weniger Zins- und Tilgungsverpflichtungen bestehen.

 Mittlere Eigenkapitalquote (20–50 %):

  • Solide Finanzierung mit einem gesunden Verhältnis von Eigen- und Fremdkapital.

 Niedrige Eigenkapitalquote (< 20 %):

  • Hohes Verschuldungsrisiko, steigende Zinskosten, möglicherweise geringere Kreditwürdigkeit.
  • Kann riskant sein, besonders in Krisenzeiten oder bei steigenden Zinsen.

Relevanz nach Branche

  • Kapitalintensive Branchen (z. B. Industrie, Energie, Infrastruktur) haben oft niedrigere Eigenkapitalquoten, weil sie viele Investitionen über Kredite finanzieren.
  • Dienstleistungs- oder Software-Unternehmen haben oft höhere Eigenkapitalquoten, da sie weniger Kapital für Maschinen oder Gebäude benötigen.

Eine hohe Eigenkapitalquote bedeutet also mehr finanzielle Unabhängigkeit, während eine niedrige Quote auf höhere Verschuldung hindeutet – was positiv oder negativ sein kann, je nach Geschäftsmodell und Branche.

Beispiel:

Tesla hat eine Eigenkapitalquote von 40 %, BMW liegt bei 55 %.

➡ Datenquellen: Unternehmensberichte, Marketscreener

Dividendenrendite

Wichtig für Einkommensinvestoren.

Formel:

Bewertung:

< 1 %: Wachstumstitel
2 – 4 %: Solide Dividendenaktie
> 5 %: Risiko prüfen!

Beispiel:

Coca-Cola hat eine Dividendenrendite von 3,2 %, Amazon zahlt keine Dividende.

➡ Datenquellen: finanzen.net, Dividendenkalender

Datenquelle?

Es gibt viele Internetportale die Unternehmensdaten zur Verfügung stellen. Beispielsweise: https://www.google.com/finance

Abb.: Finanzdatenansicht eines Unternehmens bei Google Finance

3. Praxisanleitung zur ETF- und Fondsanalyse

Schritt 1: Index & Strategie verstehen

  • ETFs: Welchen Index bildet der ETF ab?
  • Aktive Fonds: Welche Strategie verfolgt der Fondsmanager?

Beispiel:

  • MSCI World ETF: Weltweite Streuung, geringe Kosten
  • ARK Innovation Fund: Fokus auf disruptive Technologien

➡ Datenquellen: JustETF, Fondsweb, Morningstar

Schritt 2: Kosten überprüfen

Die Total Expense Ratio (TER) ist entscheidend, da hohe Kosten die Rendite senken.

Bewertung:

  • ETFs: < 0,3 % ist gut
  • Aktive Fonds: > 1 % kann teuer sein

Beispiel:

  • iShares MSCI World ETF: TER 0,2 % (günstig)
  • DWS Deutschland Fonds: TER 1,5 % (teuer)

➡ Datenquellen: JustETF, Morningstar

Schritt 3: Performance prüfen

Vergleiche die Rendite mit der Benchmark.

Beispiel:

  • MSCI World hat in den letzten 10 Jahren +9 % p.a. erzielt
  • Ein aktiver Fonds sollte diesen Wert übertreffen, um die Gebühren zu rechtfertigen

➡ Datenquellen: Fondsweb, Morningstar

Schritt 4: Fondsmanager & Strategie prüfen

  • Ist der Fondsmanager langfristig erfolgreich?
  • Welche Titel hält der Fonds?

Beispiel:

Ein Technologie-Fonds hält typischerweise Apple, Microsoft und Nvidia.

➡ Datenquellen: Fondsweb, Morningstar

4. Häufige Fehler vermeiden

  • Emotional investieren: Lass dich nicht von Hypes oder Panik leiten.
  • Nur auf eine Kennzahl schauen: Eine niedrige KGV-Aktie kann trotzdem schlecht sein.
  • Fehlende Diversifikation: Setze nicht alles auf eine Aktie oder Branche.
  • Hohe Fondsgebühren ignorieren: Ein ETF ist oft günstiger und besser als ein aktiver Fonds.

5. Fazit – So triffst du bessere Investmententscheidungen

Die Analyse von Aktien, ETFs und Fonds erfordert eine fundierte Betrachtung der Zahlen.

➡ Empfohlene Tools:

  • Yahoo Finance & finanzen.net (Fundamentaldaten)
  • TradingView (Charts & Technische Analyse)
  • JustETF & Morningstar (ETFs & Fonds)
  • Unternehmensberichte (Investor Relations)

Starte mit einfachen ETFs, analysiere Aktien mit den beschriebenen Methoden und prüfe Fonds kritisch auf ihre Kosten. So kannst du langfristig fundierte Anlageentscheidungen treffen!


→ weiter mit: Die 200-Tage-Linie – Bedeutung und Anwendung im Wertpapierhandel

Ausschüttung oder Thesaurierung für den Lebensunterhalt?

Hier eine Beurteilung der Vor- und Nachteile von ausschüttenden und thesaurierenden Fonds, besonders unter dem Gesichtspunkt, dass man von den Gewinnen seinen monatlichen Lebensunterhalt finanzieren möchte.

 ⚠️Haftungsausschluss

1. Ausschüttende Fonds

Vorteile:

Regelmäßige Einnahmen: Ausschüttende Fonds zahlen Dividenden oder Erträge regelmäßig aus, meist quartalsweise, halbjährlich oder jährlich. Dies ist besonders vorteilhaft, wenn man auf regelmäßige Einkünfte angewiesen ist, um den Lebensunterhalt zu bestreiten.

Planbare Auszahlungen: Da Ausschüttungen in festen Intervallen erfolgen, kann man diese Erträge zur Deckung des monatlichen Bedarfs verwenden, was eine bessere finanzielle Planung ermöglicht.

Direkter Zugriff auf Kapital: Man erhält sofortigen Zugang zu den Ausschüttungen, um damit zum Beispiel monatliche Ausgaben zu decken, ohne auf den Verkauf von Fondsanteilen angewiesen zu sein.

Nachteile:

Steuerliche Belastung: Ausschüttungen unterliegen der Kapitalertragsteuer, auch wenn sie nicht sofort wieder reinvestiert werden. In vielen Ländern kann dies zu einer höheren Steuerlast führen, da die Steuern direkt von den Ausschüttungen abgezogen werden.

Weniger Kapitalwachstum: Da Erträge ausgezahlt werden, bleibt weniger Kapital im Fonds, das für das Wachstum des Portfolios verwendet werden kann. Dies kann langfristig zu einer geringeren Vermögenssteigerung führen, was auf lange Sicht einen Nachteil darstellt.

Reinvestitionskosten: Wenn man die Erträge nicht sofort benötigt, könnte es zu einem „Verlust“ führen, da die Ausschüttungen nicht automatisch reinvestiert werden, was zu Transaktionskosten führen kann, wenn man sie reinvestieren möchte.

2. Thesaurierende Fonds

Vorteile:

Langfristiger Kapitalaufbau: In thesaurierenden Fonds werden die erzielten Erträge (Dividenden, Zinsen, etc.) automatisch reinvestiert. Dies führt zu einem Zinseszinseffekt, der das Vermögen langfristig schneller wachsen lässt.

Steuerliche Vorteile bei Reinvestition: In einigen Ländern können thesaurierende Fonds steuerliche Vorteile bieten, weil die Erträge nicht sofort versteuert werden, sondern erst beim Verkauf der Anteile. Dies kann zu einer Steuerstundung führen und das Kapitalwachstum begünstigen.

Keine Notwendigkeit für laufende Auszahlungen: Wenn man keine sofortigen Auszahlungen benötigt und den Fokus auf den Vermögensaufbau legt, bietet ein thesaurierender Fonds eine sehr effiziente Möglichkeit, das Portfolio wachsen zu lassen.

Nachteile:

Kein direkter Zugang zu Erträgen: Thesaurierende Fonds zahlen keine regelmäßigen Erträge aus, was problematisch sein kann, wenn man von den Gewinnen zur Deckung seines Lebensunterhalts abhängig ist. Man müsste in diesem Fall Anteile verkaufen, um Liquidität zu erhalten, was je nach Marktlage ungünstig sein kann.

Verkauf von Anteilen nötig: Um monatlich auf Geld zugreifen zu können, müsste man in thesaurierenden Fonds Anteile verkaufen, was mit möglichen Steuerfolgen und zusätzlichen Kosten (Transaktionsgebühren) verbunden sein kann. Zudem kann der Verkauf zu ungünstigen Zeitpunkten (z. B. bei Marktrückgängen) erfolgen.

Weniger planbare Einkünfte: Im Gegensatz zu ausschüttenden Fonds, bei denen man regelmäßige Zahlungen erhält, sind die Erträge in thesaurierenden Fonds weniger planbar, da sie sich nicht in festen Intervallen manifestieren.

Kursverlaufsbeispiel

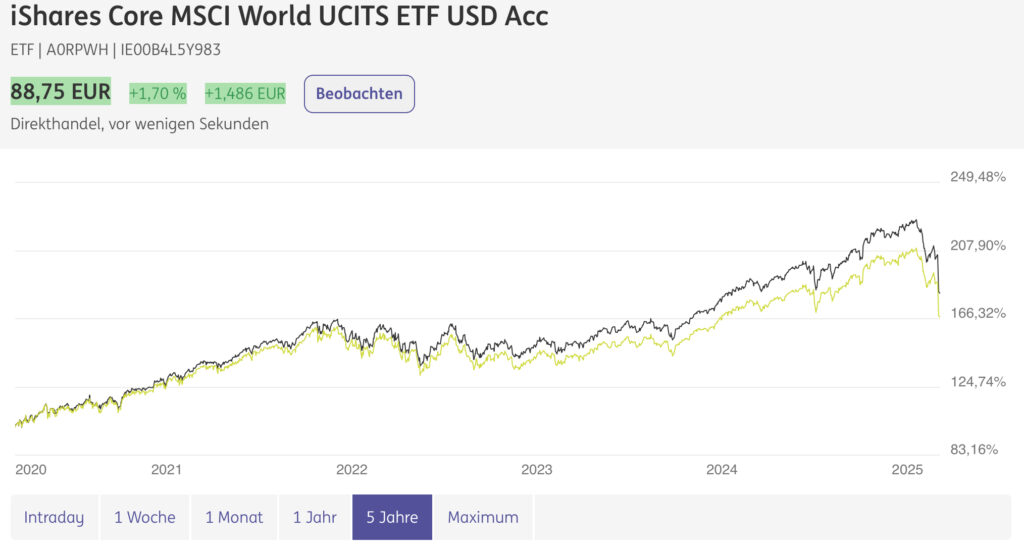
In folgendem Diagramm sind die Kursverläufe zweier ETFs dargestellt. Beide Fonds bilden den selben Index in genau der selben Art und Weise ab (MSCI World). Unterschied ist, dass der eine (schwarz) die Gewinnausschüttungen (Dividenden) von Unternehmen automatisch reinvestiert, also thesaurierend ist und der andere (grün) sie ausschüttet.
Zu erkennen ist, daß der Kurs der thesaurierenden Variante, bedingt durch die regelmäßige Wiederanlage von Dividendenzahlungen, sich vom Kurs der ausschüttenden Variante immer weiter entfernt. D.h. die Anteile am thesaurierenden ETF werden im Vergleich zum ausschüttenden mit der Zeit immer wertvoller. Der Zinseszinseffekt verstärkt das ganze über einen langen Zeitraum entsprechend stark.

Fazit:

Für jemanden, der von den Gewinnen eines Fonds seinen monatlichen Lebensunterhalt finanzieren muss, sind ausschüttende Fonds in der Regel die bessere Wahl. Sie bieten regelmäßige Einkünfte und eine einfachere Möglichkeit, die Ausgaben zu decken, ohne auf den Verkauf von Anteilen angewiesen zu sein.

Thesaurierende Fonds sind dagegen vor allem dann von Vorteil, wenn der Fokus auf langfristigem Vermögensaufbau liegt und keine regelmäßigen Auszahlungen benötigt werden. Wenn jedoch regelmäßige Einkünfte für den Lebensunterhalt erforderlich sind, kann der Verkauf von Anteilen in thesaurierenden Fonds zu unerwünschten zusätzlichen Risiken und Aufwand führen.


→ weiter mit: Dividenden- und Entnahmestrategie kombinieren