Viele Menschen wollen ihr Geld gewinnbringend anlegen, doch dabei stellt sich oft die Frage: Investiere ich oder spekuliere ich? Während diese Begriffe im Alltag oft synonym verwendet werden, gibt es entscheidende Unterschiede.
Investieren bedeutet, Geld langfristig und mit einer Strategie anzulegen, um Vermögen aufzubauen, zu erhalten oder regelmäßige Erträge damit zu erzielen. Dabei setzt man auf solide Anlagen wie Aktien, Anleihen, Immobilien oder Fonds. Wichtige Merkmale einer Investition sind:
Langfristigkeit: Ein Investor plant meist mit einem Zeithorizont von mehreren Jahren bis Jahrzehnten.
Fundamentale Analyse: Die Auswahl der Anlagen basiert auf einer gründlichen Analyse, z. B. der Geschäftszahlen eines Unternehmens oder der allgemeinen Marktentwicklung.
Risiko- und Diversifikationsmanagement: Investoren streben eine breite Streuung (Diversifikation) an, um Risiken zu minimieren.
Beispiel: Wer regelmäßig in einen breit gestreuten Aktienfonds oder ETF (Exchange Traded Fund) investiert, verfolgt eine langfristige Investitionsstrategie.
Was bedeutet Spekulieren?
Spekulieren ist eine kurzfristige, oft risikoreiche Strategie, die auf hohe Gewinne in kurzer Zeit abzielt. Spekulanten setzen darauf, dass ein bestimmter Markt oder eine einzelne Aktie schnell an Wert gewinnt. Merkmale der Spekulation sind:
Kurzfristigkeit: Spekulanten halten Wertpapiere oft nur wenige Tage, Wochen oder Monate.
Hohe Volatilität: Es wird gezielt auf Werte gesetzt, die starke Kursschwankungen zeigen.
Oft hohe Risiken: Es kann zu hohen Gewinnen, aber auch zu hohen Verlusten kommen.
Technische Analyse: Statt langfristiger Fundamentaldaten stehen kurzfristige Kursbewegungen und Chartmuster im Fokus.
Beispiel: Der Kauf von Kryptowährungen oder von Aktien eines unbekannten Start-ups in der Hoffnung auf einen schnellen Gewinn ist eine spekulative Strategie.
Einzelwerte versus Fonds – was passt zu welcher Strategie?
Anmerkung: Einzelwerte & Fonds werden im zweiten Kapitel „Vermögenswerte (Assets)“ noch genauer erklärt. Beide werden hier aber, der Zuordnung zu Investition oder Spekulation wegen, kurz aufgeführt.
Einzelaktien
Wer Einzelaktien kauft, investiert oder spekuliert je nach Strategie.
Beim Kauf von soliden Unternehmen mit langfristigem Wachstumspotenzial (z. B. große Technologiekonzerne oder etablierte Industrieunternehmen) handelt es sich eher um eine Investition.
Beim Kauf von hochvolatilen oder unbekannten Aktien in der Hoffnung auf schnelle Gewinne handelt es sich eher um Spekulation.
Fonds & ETFs
Aktive Fonds werden von Fondsmanagern verwaltet, die gezielt einzelne Aktien auswählen.
ETFs sind breit gestreute Indexfonds, die sich oft an großen Indizes wie dem MSCI World oder dem S&P 500 orientieren.
Da Fonds und ETFs Risikostreuung bieten, eignen sie sich besonders für langfristige Investoren.
Fazit
Wer langfristig und mit Strategie Vermögen aufbauen will, sollte investieren, z. B. in breit gestreute ETFs oder solide Einzelwerte.
Wer bereit ist, hohe Risiken für schnelle Gewinne einzugehen, kann spekulieren – sollte sich aber bewusst sein, dass Verluste möglich und auch sehr wahrscheinlich sind.
Aktien sind ein wichtiger Bestandteil der Finanzwelt, doch viele Menschen haben Respekt vor dem Thema. Dabei ist es gar nicht so kompliziert! In diesem Artikel erfährst du die Grundlagen: Wie Aktien funktionieren, wie ihr Preis bestimmt wird, was es mit Splits und Rückkäufen auf sich hat und einiges mehr.
Eine Aktie ist ein Anteil an einem Unternehmen. Wer eine Aktie kauft, wird also Miteigentümer der Firma. Man erhält ggf. Stimmrechte auf den Hauptversammlungen und eine Gewinnbeteiligung in Form von Dividenden Ausschüttungen.
Unternehmen geben Aktien aus, um Kapital von Investoren einzusammeln, das sie für Wachstum oder die Finanzierung neuer Projekte nutzen können. Im Gegensatz zu einem Kredit muss dieses Kapital weder verzinst noch zurückgezahlt werden aber man verkauft sich als Firma sozusagen Stück für Stück. Der initiale und einmalige Geldfluss entsteht dabei während der Erstausgabe der Aktien (Primärmarkt).
Ist ein Unternehmen an der Börse gelistet, können Aktionäre ihre Anteile an beliebige Interessenten weiterverkaufen. Ebenso können neue Investoren dort Anteile erwerben. Dieser nachträgliche Handel wird als Sekundärmarkt bezeichnet und betrifft ausschließlich die Investoren untereinander – das bereits eingesammelte Eigenkapital des Unternehmens selbst bleibt davon unberührt. Es wechseln lediglich die Anteilseigner Verhältnisse.
Wie wird der Aktienpreis an der Börse bestimmt?
Der Preis einer Aktie (Aktienkurs) wird durch das Zusammenspiel von Käufern und Verkäufern an der Börse (Handelsplatz) bestimmt. Dabei gibt es:
Geldkurs (Bid-Preis): Der höchste Preis, den Käufer bereit sind zu zahlen.
Briefkurs (Ask-Preis): Der niedrigste Preis, den Verkäufer akzeptieren.
Letzter Kurs: Der Preis, zu dem die letzte Transaktion stattgefunden hat.
Wenn mehr Käufer als Verkäufer da sind, steigt der Kurs. Umgekehrt sinkt er, wenn mehr Menschen verkaufen als kaufen wollen.
An Börsen wie der Frankfurter Börse oder der NYSE gibt es Orderbücher, in denen Kauf- und Verkaufsaufträge gesammelt werden. Das Handelssystem (z. B. Xetra in Deutschland) matcht die Orders nach einem bestimmten Algorithmus. Der Aktienkurs ergibt sich aus dem Preis, zu dem die meisten Orders ausgeführt werden können.
Aber warum wollen Menschen eine Aktie kaufen oder verkaufen? Dafür gibt es viele Gründe:
Wenn ein Unternehmen wächst und hohe Gewinne macht, erwarten Anleger steigende Kurse und kaufen Aktien.
Schlechte Nachrichten (z. B. ein Skandal oder ein schlechter Quartalsbericht) können das Vertrauen der Anleger senken, sodass viele verkaufen und der Kurs fällt.
Wirtschaftliche Entwicklungen, Zinsen oder politische Entscheidungen beeinflussen ebenfalls die Aktienmärkte.
Wie viele Aktien gibt ein Unternehmen aus?
Jedes Unternehmen kann selbst festlegen, wie viele Aktien es initial ausgeben möchte. Ebenso kann festgelegt werden welche Anzahl davon bestimmte Mitarbeiter erhalten und somit nicht in den freien Handel gelangen wird. Hier gibt es von Land zu Land verschiedene regulatorische Vorgaben.
Wenn ein Unternehmen an die Börse geht (IPO – Initial Public Offering), verkauft es erstmals Aktien an Investoren.
Die Gesamtzahl der Aktien (Aktienanzahl) bleibt normalerweise gleich, kann sich aber durch Kapitalmaßnahmen nach entsprechendem Beschluss der Aktionäre ändern.
Die Marktkapitalisierung eines Unternehmens berechnet sich aus:
Anzahl der Aktien × Aktienkurs
Beispiel:
Wenn eine Firma 10 Millionen Aktien ausgibt und jede Aktie 50 € wert ist, beträgt die Marktkapitalisierung 500 Millionen €.
Was passiert bei einem Aktiensplit?
Ein Aktiensplit bedeutet, dass eine Aktie in mehrere kleinere Aktien aufgeteilt wird.
Beispiel:
Du hast 1 Aktie im Wert von 1.000 €.
Das Unternehmen macht einen 1:5-Split → Deine 1 Aktie wird in 5 Aktien umgewandelt.
Jede neue Aktie kostet nun 200 € statt 1.000 €, aber dein Gesamtwert bleibt gleich.
Warum machen Firmen das?
Damit ihre Aktien günstiger und für mehr Anleger attraktiv werden.
Psychologische Effekte: Ein niedrigerer Preis kann mehr Käufer anziehen.
Ein Aktiensplit verändert den Gesamtwert des Unternehmens nicht – nur die Stückzahl der Aktien steigt.
Warum kaufen Unternehmen eigene Aktien zurück?
Manchmal kaufen Unternehmen ihre eigenen Aktien am Markt zurück. Das nennt man Aktienrückkauf. Gründe dafür können sein:
Wertsteigerung der verbleibenden Aktien: Weniger Aktien im Umlauf bedeuten, dass jede verbleibende Aktie einen größeren Anteil am Unternehmen repräsentiert.
Vertrauenssignal: Ein Rückkauf zeigt, dass das Management das eigene Unternehmen für unterbewertet hält.
Dividendenersatz: Statt Dividenden an Aktionäre auszuzahlen, können Unternehmen Aktien zurückkaufen und so indirekt den Wert für Anleger steigern.
Beispiel: Angenommen, es gibt 1 Million Aktien eines Unternehmens, und jede kostet 100 € (Marktkapitalisierung = 100 Millionen €). Die Firma kauft nun 100.000 Aktien zurück und annulliert sie. Dadurch steigt oft der Wert der restlichen 900.000 Aktien, weil der Gewinn auf weniger Aktien verteilt wird. Rein rechnerisch für dieses Beispiel auf 111,11€ pro Aktie bei gleicher Marktkapitalisierung.
Zurückgekaufte Aktien können entweder vernichtet, behalten oder für bestimmte Zwecke (Ausgabe an Mitarbeiter, späterer Wiederverkauf etc.) genutzt werden. Die Wahl beeinflusst den Aktienkurs und das Eigenkapital des Unternehmens.
Fazit
Aktien sind eine spannende Möglichkeit, langfristig Vermögen aufzubauen. Sie bieten höhere Renditen als Sparbücher oder Festgeldkonten, sind aber auch mit Risiken verbunden. Die Kursentwicklung hängt von vielen Faktoren ab.
Wer langfristig investiert, gut informiert ist und Risiken streut (z. B. durch ETFs), kann von Aktien profitieren. Wichtig ist, nicht blind zu investieren, sondern sich mit den Unternehmen und Märkten auseinanderzusetzen.
Ein Investmentfonds ist ein Finanzprodukt, das das Geld vieler Anleger bündelt und in mehrere ggf. auch verschiedene Vermögenswerte (Aktien, Anleihen, Immobilien etc.) investiert. Es gibt verschiedene Arten von Investmentfonds, darunter aktive Fonds und passive Fonds (z. B. ETFs). Investmentfonds ist ein Oberbegriff für diese Arten.
Als Einzelwert bezeichnet man Wertpapiere eines einzelnen Unternehmens (z.B. Aktien). Ein Fonds hingegen kann beispielsweise die Wertpapiere von mehreren hundert Unternehmen, in unterschiedlicher Gewichtung, gleichzeitig enthalten. Er wird, wie Aktien, in Stückzahlen gehandelt und man kann bereits durch den Erwerb von nur einem Anteil (Stück) an dieser breiten Verteilung partizipieren.
Was sind aktive Fonds?
Die Auswahl und Verwaltung der im Fond gebündelten Vermögenswerte erfolgt hier durch ein aktives Management, das versucht, durch gezielte Entscheidungen eine bessere Rendite als der Markt zu erzielen. Für diese aktive Verwaltung fallen oft hohe Gebühren an, die als Verwaltungsgebühren oder Managementgebühren bezeichnet werden.
Aktive Investmentfonds (Publikumsfonds) werden in der Regel nicht direkt an der Börse gehandelt. Stattdessen können Anleger Anteile über die Kapitalverwaltungsgesellschaft (KVG) oder Banken kaufen und verkaufen. Der Preis (Rücknahmepreis) wird einmal täglich auf Basis des Nettoinventarwerts (NAV) berechnet. Aber hier gibt es durchaus Ausnahmen bei denen ein Handel über die Börsen möglich ist und bei denen auch keine Rücknahmegebühren fällig werden.
Was ist ein ETF?
Ein ETF (Exchange Traded Fund, auf Deutsch: börsengehandelter Fonds) funktioniert ähnlich wie ein aktiver Fonds, indem er mehrere Vermögenswerte zusammenfasst. Allerdings wird ein ETF nicht aktiv von einem Management verwaltet. Stattdessen bildet er automatisch die Zusammensetzung eines bestimmten Index, wie beispielsweise des DAX, nach. Er wird auch als passiver Fond bezeichnet.
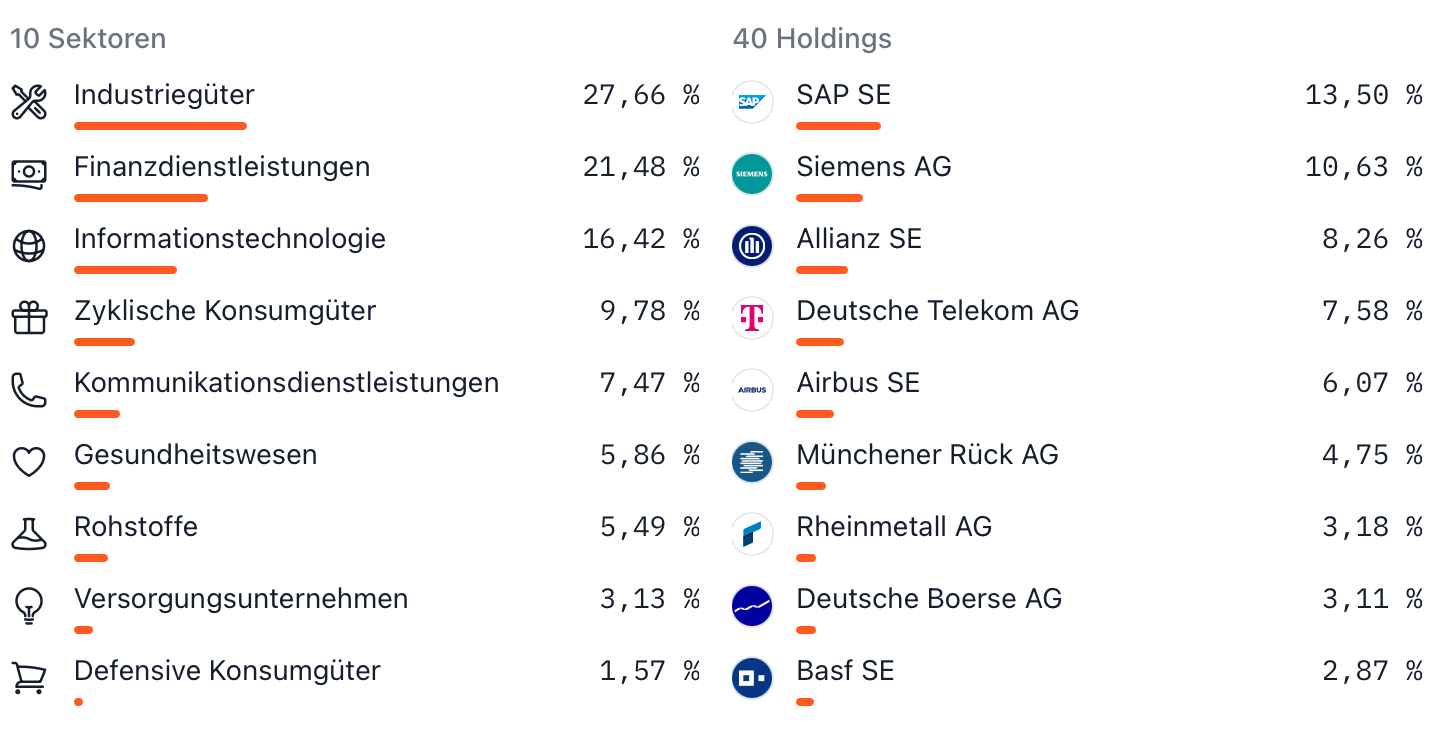
Beispiel: Ein am DAX orientierter ETF enthält in der Regel Aktien aller 40 Unternehmen, die im DAX gelistet sind. Sollte ein Unternehmen aus dem DAX ausscheiden, wird es automatisch auch aus dem ETF entfernt. Neu in den Index aufgenommene Unternehmen kommen automatisch dazu.
Anmerkung: Man sollte auf die Art der Verteilung (Gewichtung) einzelner Aktienanteile in einem Fond achten. Es kommt häufig vor das einzelne Positionen nach der reinen Marktkapitalisierung des Unternehmens gewichtet werden. So kann es vorkommen das man trotz offensichtlich breiter Streuung möglicherweise nur aufgrund der Größe einiger Unternehmen ein regionales Übergewicht erhält. Zum Beispiel hat der MSCI World einen sehr hohen US-Aktien Anteil und verteilt somit regional nicht gleichmäßig.
Abb.: Beispiel für die Sektoren und die prozentuale Verteilung der ersten 10 Positionen in einem am DAX orientierten ETF
Vergleich von aktiven Fond und ETF
Der größte Unterschied zwischen aktiven Fonds und ETFs liegt in der Verwaltung und den Kosten:
Aktive Fonds: Ein Fonds wird aktiv verwaltet, was hohe Gebühren verursacht. Ziel ist es, den Markt zu übertreffen.
ETFs: haben kein aktives Management, sondern folgen automatisch einem Index. Dadurch sind die Gebühren in der Regel deutlich niedriger.
Möchte man beispielsweise an der Entwicklung des kompletten DAX teilhaben, hat man folgende Möglichkeiten:
1. Die Einzelwerte aller 40 Unternehmen kaufen – was mit Gebühren für jede der 40 Transaktion und einem meist hohen Verwaltungsaufwand verbunden ist. Immer wenn Unternehmen aus dem DAX genommen werden und andere hinzukommen erfordert dies manuelle Anpassungen.
2. Anteile an einem am DAX-Index orientiertem ETF kaufen, der alle 40 DAX-Unternehmen enthält und diese automatisch aktualisiert. Hier zahlt man nur eine einzelne Transaktionsgebühr sowie eine meist sehr niedrige, ständige Verwaltungsgebühr. Man hat aber sonst keine weitere manuelle Arbeit mehr mit der Verteilung.
Vorteile von ETFs
Kosteneffizienz: ETFs erheben meist nur geringe Verwaltungsgebühren, da sie kein aktives Management benötigen.
Einfachheit: Mit einem einzigen Kauf können Anleger breit gestreut investieren.
Flexibilität: ETFs werden wie Aktien direkt an der Börse gehandelt und sind daher während der Handelszeiten jederzeit kauf- oder verkaufbar.
Transparenz: Da ETFs einem Index folgen, ist ihre Zusammensetzung für Anleger jederzeit nachvollziehbar.
Eine Anleihe kann man sich wie einen Kredit vorstellen, den Anleger einem Staat oder einem Unternehmen gewähren.
So funktioniert es:
Der Staat oder das Unternehmen gibt eine Anleihe aus und verkauft sie an Investoren.
Die Investoren (also Käufer der Anleihe) leihen dem Emittenten (dem Herausgeber der Anleihe) Geld.
Dafür erhalten sie regelmäßige Zinsen (Kuponzahlungen).
Am Ende der Laufzeit zahlt der Emittent den ursprünglichen Betrag (den Nennwert der Anleihe) zurück.
Anleihen sind also eine Möglichkeit für Staaten und Unternehmen, sich Kapital zu beschaffen, ohne einen klassischen Bankkredit aufzunehmen.
Staaten und Unternehmen können sich Geld für einen festen Zeitraum (z. B. 5, 10, 30 Jahre) am freien Markt durch die Ausgabe von Anleihen beschaffen. Dies geschieht oft, um sich nicht allein auf Bankkredite zu verlassen, das Risiko zu diversifizieren oder aus anderen strategischen Gründen.
Innerhalb dieses Zeitraums zahlen die Emittenten (also die Staaten oder Unternehmen) Zinsen an die Investoren (Käufer der Anleihen). Diese Zinsen werden meist zu einem fest vereinbarten Zinssatz gezahlt. Früher erhielten Anleger dafür sogenannte Kupons auf Papier, die sie zur Auszahlung bei einer Bank einlösen konnten.
Die Zinszahlungen erfolgen immer zu festen Zeitpunkten, die in den Anleihebedingungen festgelegt sind. Dies kann jährlich, halbjährlich oder auch quartalsweise geschehen, abhängig von der jeweiligen Anleihe. Am Ende der Laufzeit wird der sogenannte Nennwert (100 % des ursprünglichen Betrags) an den Anleger zurückgezahlt.
Handel während der Laufzeit:
Anleihen können während ihrer Laufzeit am Markt gehandelt werden, sodass Anleger nicht verpflichtet sind, sie bis zum Ende der Laufzeit zu halten. Der Marktwert einer Anleihe wird in Prozent des Nennwerts (100% = Ausgabe- und zugesicherter Rückzahlungswert) angegeben und unterliegt Schwankungen.
Anleihen werden nicht in Stückzahlen, wie etwa Aktien, gehandelt sondern unter Angabe eines Nennwerts zu einem aktuellen Prozentsatz.
Der Kurs einer Anleihe kann zum Beispiel über 100 % (Aufschlag) oder unter 100 % (Abschlag) des Nennwerts gehandelt werden.
Gegen Ende der Laufzeit nähert sich der Kurs in der Regel wieder dem Nennwert von 100 % an, da die Rückzahlung zu diesem Wert erwartet wird.
Anleger können also auch nach der Emission einer Anleihe während ihrer Laufzeit einsteigen, je nach Kurs entweder teurer (> 100 %) oder günstiger (< 100 %).
Wie auch bei Aktien findet der Handel mit Anleihen nach ihrer Erstausgabe am Sekundärmarkt statt. Der Emittent – also der Staat oder das Unternehmen – hat das Kapital bereits bei der Erstausgabe erhalten. Wenn diese Schuldverschreibungen später den Eigentümer wechseln, ist der ursprüngliche Herausgeber nicht mehr in den Handel involviert
Beispiel:
Eine Anleihe hat eine Laufzeit von 10 Jahren und wird mit einem festen Zinssatz von 8 % (Coupon) pro Jahr verzinst. Der Nennwert beträgt 1.000 € und der Kurs liegt bei 100%. Die Zinszahlungen erfolgen halbjährlich, jeweils im Januar und Juli.
Beim Kauf der Anleihe direkt bei Ausgabe zahlt ein Anleger bei einem Kurs von 100% die vollen 1.000 € und erhält 10 Jahre lang jedes Jahr zwei Zinszahlungen in Höhe von 40 € (80 € jährlich, was 8 % von 1.000 € entspricht).
Während der Laufzeit können die Anleihen jederzeit an der Börse frei gehandelt werden. Hierbei wird der Kurs vom Markt bestimmt und ist z.B.. abhängig von aktuellen Zinssätzen neuerer Anleihen etc. Warum sollte jemand bereits laufende Anleihen mit einem 8% Coupon kaufen, wenn es mittlerweile welche mit 10% gibt? Der Kurs für die alten Anleihen würde in einem solchen Szenario fallen.
Am Ende der Laufzeit tendiert der Handelskurs üblicherweise wieder gegen 100% weil der Emittent nur eine Rückzahlung von 100% des Nennwertes zugesichert hat. Es macht wirtschaftlich keinen Sinn eine Anleihe für 110% zu kaufen, wenn sie kurze Zeit später ausläuft und man nur 100% zurück bekommt. Der Anleger erhält in diesem Beispiel also den Nennwert von 1.000 € zurück.
Sollte die Anleihe nach 3 Jahren an der Börse z.B. mit einem Kurs von 85 % gehandelt werden, kann ein neuer Anleger für 850 € einen Anspruch auf einen Nennwert von 1.000 € erwerben.
Über die verbleibenden 7 Jahre erhält er weiterhin zweimal im Jahr 40 € (insgesamt 560 €).
Am Ende der Laufzeit wird der Nennwert von 1.000 € zurückgezahlt, sodass der Anleger insgesamt 1.560 € für einen Kaufpreis von 850 € erhält.
Risiken von Anleihen:
1. Emittentenausfall: Ein Staatsbankrott oder die Insolvenz eines Unternehmens können dazu führen, dass Zinszahlungen ausfallen oder der Anleger sein investiertes Kapital verliert (Totalverlust).
2. Inflation: Eine hohe Inflation kann den realen Wert der festen Zinszahlungen und der Rückzahlung des Nennwerts stark mindern.
3. Wechselkursrisiken: Bei Anleihen in Fremdwährungen kann es durch Währungsschwankungen zu Verlusten kommen, wenn die Währung des Anlegers gegenüber der Fremdwährung an Wert gewinnt.
Vorteile von Anleihen:
1. Planbarkeit: Verlässliche Zins- und Rückzahlungen ermöglichen eine gute Kalkulation der Rendite.
2. Sicherheit: Staatsanleihen und Anleihen von bonitätsstarken Unternehmen gelten (je nach Emittent) als relativ risikoarm.
3. Handelbarkeit: Die Möglichkeit, Anleihen während der Laufzeit zu handeln, bietet Flexibilität.
Anmerkung: Es existieren auch ausschüttende ETF‘s die Anleihen mehrerer Unternehmen oder Staaten bündeln. Diese werden wie andere ETF‘s in Stückzahlen gehandelt und haben keine festgelegte Laufzeit. Mitunter kann hier die Ausschüttung auch monatlich erfolgen.
Inflationsgeschützte Anleihen
Inflationsgeschützte Anleihen (auch Inflationsanleihen oder Inflationslinker genannt) sind festverzinsliche Wertpapiere, deren Wert an die Inflation gekoppelt ist. Sie schützen Anleger vor Kaufkraftverlusten durch Inflation, indem sie sowohl den Nominalwert als auch die Zinszahlungen an die Entwicklung eines Inflationsindex (z. B. den Verbraucherpreisindex) anpassen.
Funktionsweise:
1. Anpassung des Nominalwerts
Der ursprüngliche Nominalwert der Anleihe wird regelmäßig an die Inflation angepasst.
Steigt die Inflation, erhöht sich der Nominalwert entsprechend.
Sinkt die Inflation oder kommt es zu Deflation, kann der Nominalwert sinken (bei manchen Anleihen ist der Rückzahlungsbetrag aber mindestens der ursprüngliche Nennwert).
2. Zinszahlungen (Kupon)
Die Kuponzahlungen basieren auf dem inflationsbereinigten Nominalwert.
Da der Kupon als fester Prozentsatz des Nominalwerts berechnet wird, steigen die absoluten Zinszahlungen mit der Inflation.
3. Rückzahlung bei Fälligkeit
Am Ende der Laufzeit erhält der Anleger den inflationsbereinigten Nominalwert zurück.
Falls eine Mindestgarantie besteht, wird mindestens der ursprüngliche Nominalwert ausgezahlt.
Beispiel:
Eine inflationsgeschützte Anleihe hat einen Nominalwert von 1.000 € und zahlt 2 % Zinsen.
Steigt die Inflation um 5 %, erhöht sich der Nominalwert auf 1.050 €.
Die Zinszahlung beträgt dann 2 % von 1.050 €, also 21 € statt 20 €.
Bei Fälligkeit erhält der Anleger mindestens 1.050 €, sofern es keine Deflation gibt.
Vorteile:
Schutz vor Inflation, da sowohl Zinsen als auch Rückzahlung angepasst werden.
Kaufkraft bleibt stabiler als bei normalen Anleihen mit festem Nominalwert.
Attraktiv in Zeiten steigender Inflation.
Nachteile:
In Phasen niedriger oder fallender Inflation können sie weniger attraktiv sein.
Die laufenden Zinsen sind oft niedriger als bei herkömmlichen Anleihen mit vergleichbarer Laufzeit.
Bei Deflation kann der Nominalwert sinken (je nach Anleihebedingungen).
Inflationsgeschützte Anleihen werden z. B. von Regierungen (wie deutsche Inflationsindexierte Bundesanleihen oder US-TIPS) oder Unternehmen ausgegeben. Sie eignen sich für Anleger, die sich gegen Inflation absichern wollen.
Sensibilität bei Zinsänderungen
Die Laufzeitlänge von Anleihen hat bei Änderung des Leitzinses Auswirkungen auf deren Handelskurs.
Beispiel: Eine Anleihe mit einer Restlaufzeit von 10 Jahren und einem Zinscoupon von 5% wird an der Börse attraktiver wenn aktuell neue Anleihen nur noch mit 3% Zinscoupon herausgegeben werden.
Marktphase
Kurzfristige Anleihen
Langfristige Anleihen
Steigende Zinsen
✅ Flexibel, geringes Kursrisiko
❌ Hohe Kursverluste
Fallende Zinsen
❌ Niedrigere Zinsen bei Reinvestition
✅ Kursgewinne, langfristig hohe Rendite
Stabile Zinsen
✅ Flexibel, geringes Risiko
✅ Höhere Rendite, aber wenig Kursgewinne
Steigende Zinsen → Kurzfristige Anleihen Fallende Zinsen → Langfristige Anleihen Stabile Zinsen → Kombination aus beiden
Ratingstufen
Die Rating-Stufen bei Anleihen zeigen, wie hoch das Risiko ist, dass der Emittent seine Schulden nicht zurückzahlen kann. Sie werden von Rating-Agenturen wie Standard & Poor’s (S&P), Moody’s und Fitch vergeben.
Bedeutung der Buchstaben in den Ratings
Erster Buchstabe (A, B, C, D): Zeigt die generelle Bonitätsstufe an.
A: Hohe Kreditwürdigkeit
B: Mittlere bis spekulative Kreditwürdigkeit
C: Sehr spekulativ, hohe Ausfallwahrscheinlichkeit
D: Zahlungsausfall (Default)
Zweiter Buchstabe (A oder B): Präzisiert die Stufe innerhalb der Hauptkategorie.
AAA > AA > A > BBB > BB > B usw.
Je mehr A’s oder B’s, desto besser die Kreditwürdigkeit.
Dritte Stelle (bei Moody’s: Ziffern, bei S&P/Fitch: + oder -): Feineinstufung innerhalb einer Kategorie.
S&P/Fitch: Nutzen „+“ oder „-“ (z. B. BBB+ ist besser als BBB, aber schlechter als A-).
Moody’s: Nutzt Zahlen 1, 2, 3 (z. B. Baa1 ist besser als Baa2, aber schlechter als A3).
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Zustimmung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional
Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Vorlieben
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt.Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.