Der richtige Umgang mit Geld

Der richtige Umgang mit Geld Der richtige Umgang mit Geld

Wie finanzielle Verantwortung zu Stabilität, Freiheit und Zufriedenheit führt

Geld ist in unserer modernen Gesellschaft weit mehr als ein Zahlungsmittel – es ist ein Werkzeug, das Freiheit, Sicherheit und Gestaltungsspielraum ermöglicht. Doch der richtige Umgang damit will gelernt sein. Viele Menschen geraten in finanzielle Schwierigkeiten, nicht weil sie zu wenig verdienen, sondern weil sie ihr Geld nicht richtig verwalten. Dieser Artikel bietet bewährte, allgemein anerkannte Ratschläge für einen verantwortungsvollen Umgang mit Geld – unabhängig von Einkommen, Alter oder Lebenssituation.

⚠️Haftungsausschluss

1. Bewusstsein schaffen: Verstehe, wohin dein Geld fließt

Der erste Schritt zu einem gesunden Umgang mit Geld ist Transparenz. Viele wissen nicht genau, wofür sie ihr Geld ausgeben – und genau hier beginnen oft die Probleme.

Empfehlung:

  • Führe mindestens einen Monat lang ein Haushaltsbuch – klassisch auf Papier, in einer Tabellenkalkulation oder per App.
  • Notiere alle Einnahmen und Ausgaben. Schon nach kurzer Zeit wirst du Muster erkennen: unnötige Abos, häufige Impulskäufe oder teure Gewohnheiten.

Das Ziel ist nicht Verzicht, sondern Kontrolle: Nur wer weiß, wo sein Geld bleibt, kann fundierte Entscheidungen treffen.
2. Budgetieren: Plane dein Geld bewusst

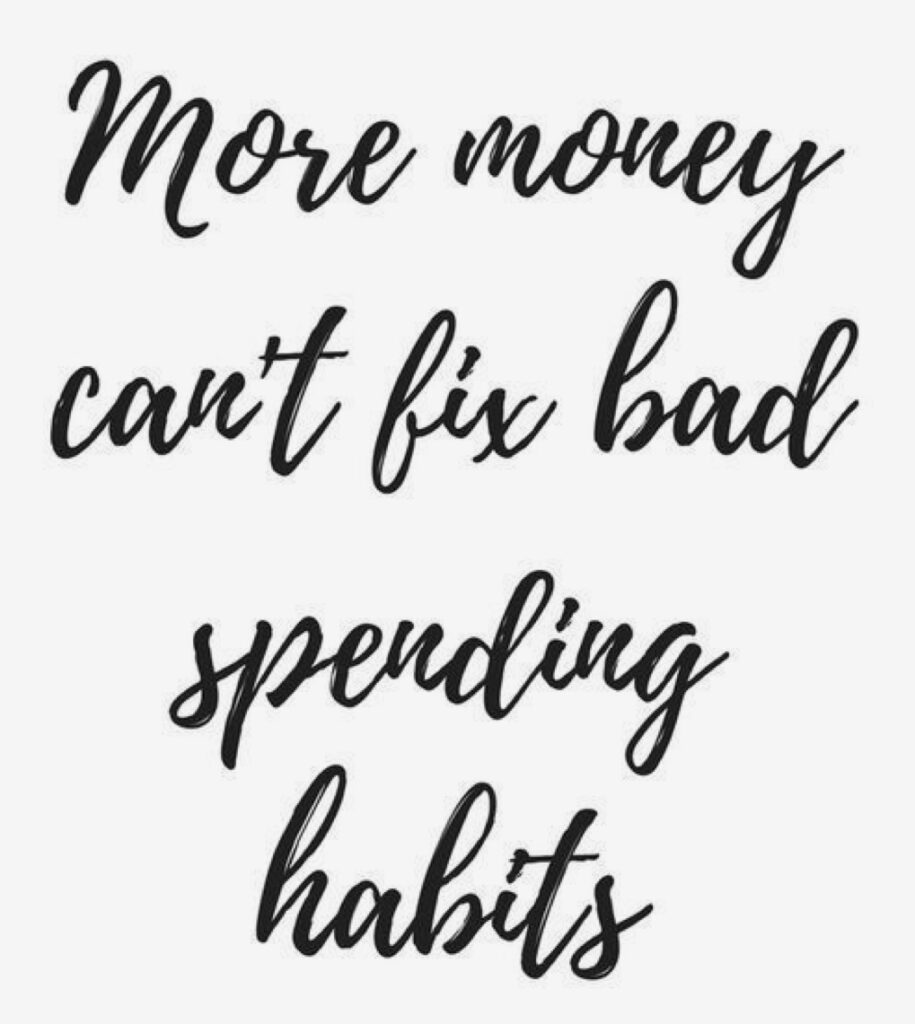
Ein Budget ist der finanzielle Fahrplan deines Lebens. Es hilft, Prioritäten zu setzen und verhindert, dass du mehr ausgibst, als du hast.

Ein bewährtes Konzept ist die 50/30/20-Regel:

  • 50 % für notwendige Ausgaben (Miete, Lebensmittel, Versicherungen)
  • 30 % für Wünsche (Freizeit, Reisen, Hobbys)
  • 20 % für finanzielle Ziele (Sparen, Investieren, Schuldenabbau)

Diese Faustregel ist flexibel und lässt sich an persönliche Umstände anpassen. Wichtig ist, dass du regelmäßig überprüfst, ob dein Budget noch zu deiner Lebenssituation passt.

3. Rücklagen bilden: Sicherheit durch einen Notgroschen

Unvorhergesehene Ausgaben – etwa Reparaturen, Krankheit oder Arbeitsplatzverlust – können jeden treffen. Ein Notgroschen schützt dich davor, in solchen Situationen Schulden machen zu müssen.

Empfehlung:

  • Lege mindestens drei bis sechs Monatsausgaben als Rücklage beiseite.
  • Bewahre das Geld auf einem separaten, leicht zugänglichen Konto (z. B. Tagesgeldkonto) auf.

Dieser Sicherheitspuffer gibt dir Ruhe und Stabilität – und ist ein zentraler Baustein finanzieller Resilienz.

4. Schulden vermeiden und abbauen

Nicht alle Schulden sind gleich. Konsumkredite (z. B. für Elektronik oder Urlaube) sind meist teuer und riskant, während Investitionskredite (z. B. für Bildung oder Eigenheim) langfristig Nutzen bringen können.

Grundregeln:

  • Nimm Kredite nur auf, wenn sie einen klaren, langfristigen Mehrwert schaffen.
  • Tilge Schulden mit hohen Zinsen zuerst.
  • Vermeide es, Kreditkarten als „verlängerten Geldbeutel“ zu sehen – sie erleichtern Ausgaben, die du dir eigentlich nicht leisten kannst.

Freiheit bedeutet nicht, alles sofort zu haben, sondern nicht von Gläubigern abhängig zu sein.

5. Sparen und Investieren: Geld für dich arbeiten lassen

Sparen bedeutet, zukünftige Wünsche und Sicherheit zu ermöglichen. Doch wer nur spart, verliert durch Inflation an Kaufkraft – deshalb gehört auch Investieren dazu.

Grundprinzipien:

  • Starte früh – der Zinseszinseffekt ist dein bester Freund.
  • Investiere regelmäßig kleine Beträge (z. B. in ETFs oder Fonds).
  • Streue dein Geld – Diversifikation verringert Risiken.
  • Investiere nur in Produkte, die du verstehst.

Langfristiges Denken ist entscheidend: Vermögen entsteht durch Disziplin, nicht durch Glück oder Spekulation.

siehe auch: Wie man Geduld und Disziplin aufbaut – und trotzdem jetzt schon belohnt wird

6. Bewusster Konsum: Wie du den Wunsch nach unnötigen Ausgaben zügelst

In einer Konsumgesellschaft wird der Kaufdrang ständig stimuliert – durch Werbung, soziale Medien und den Vergleich mit anderen. Wer hier standhaft bleiben will, braucht Strategien, um Impulskäufe zu vermeiden und den eigenen Konsum bewusst zu steuern.

Praktische Verhaltenstipps:

  1. Verzögerungs-Regel: Wenn du etwas kaufen willst, das du nicht wirklich brauchst, warte mindestens 24 Stunden (bei größeren Anschaffungen sogar 30 Tage). In dieser Zeit vergeht der spontane Wunsch oft – und du erkennst, ob du das Produkt wirklich willst.
  2. Wunschliste statt Warenkorb: Schreibe Konsumwünsche auf eine Liste statt sie sofort zu kaufen. Nach einiger Zeit kannst du prüfen, ob du sie immer noch möchtest.
  3. Bewusst vergleichen: Frage dich bei jedem Kauf: „Brauche ich das wirklich?“ – „Wie oft werde ich es nutzen?“ – „Ist es mir den Preis wert?“
  4. Kaufumgebung gestalten: Melde dich von Werbe-Newslettern ab, lösche Shopping-Apps vom Smartphone und meide Langeweile-Shopping.
  5. Emotionen erkennen: Viele kaufen, um sich zu belohnen oder Stress abzubauen. Ersetze diesen Reflex durch gesunde Alternativen – z. B. Sport, Musik oder Spaziergänge.
  6. Bar statt Karte: Bezahle kleinere Ausgaben bar, wenn möglich. Mit Bargeld spürst du direkter, wie viel du wirklich ausgibst.
  7. Minimalismus als Haltung: Weniger Besitz kann mehr Freiheit bedeuten. Überlege regelmäßig, welche Dinge dich wirklich glücklich machen – und trenne dich von Überflüssigem.

Ein bewusster Konsumstil schützt nicht nur dein Konto, sondern auch Umwelt, Zeit und mentale Klarheit.

7. Finanzielle Bildung: Wissen ist die beste Geldanlage

Finanzielle Kompetenz wird in der Schule oft vernachlässigt, ist aber eine Schlüsselqualifikation fürs Leben. Wer versteht, wie Zinsen, Steuern, Inflation und Investitionen funktionieren, trifft bessere Entscheidungen.

Tipps:

  • Lies Bücher und Artikel über Finanzen (z. B. von Bodo Schäfer, Gerd Kommer oder Helma Sick).
  • Höre Finanzpodcasts oder besuche Kurse zur Geldanlage.
  • Sprich mit Menschen, die erfolgreich mit Geld umgehen.

Je mehr du weißt, desto besser kannst du dich gegen Fehlentscheidungen und dubiose Angebote schützen.

8. Langfristig denken: Konsum vs. Werte

Wahrer Wohlstand entsteht, wenn Geld Mittel zum Zweck ist – nicht Selbstzweck. In einer Welt voller Werbung und Social Media ist es leicht, in den Vergleich mit anderen zu geraten. Doch Glück lässt sich nicht kaufen.

Fokussiere dich auf:

  • Erlebnisse statt Dinge
  • Bildung statt Statussymbole
  • Stabilität statt kurzfristiger Befriedigung

Ein bewusster Lebensstil, der auf Werte statt Konsum setzt, führt langfristig zu mehr Zufriedenheit – und zu echtem Reichtum.

9. Geben und Verantwortung übernehmen

Ein gesunder Umgang mit Geld schließt auch Großzügigkeit ein. Wer teilt, erlebt oft mehr Zufriedenheit als jemand, der nur hortet. Das kann durch Spenden, ehrenamtliches Engagement oder Unterstützung von Familie und Freunden geschehen.

Finanzielle Verantwortung bedeutet nicht nur, sich selbst zu versorgen, sondern auch einen positiven Beitrag zur Gemeinschaft zu leisten.

Fazit: Geld als Werkzeug für ein gutes Leben

Der richtige Umgang mit Geld ist kein Geheimnis, sondern eine Frage der Haltung und Disziplin. Wer Einnahmen und Ausgaben im Blick behält, Rücklagen bildet, Impulse kontrolliert, sinnvoll investiert und bewusst konsumiert, schafft sich eine solide Basis für ein selbstbestimmtes Leben.

Geld sollte nicht Ziel, sondern Werkzeug für Freiheit, Sicherheit und Lebensqualität sein.


Quelle: ChatGPT

→ weiter mit: Sind Zinseinnahmen moralisch verwerflich? – Eine kulturelle Betrachtung
Zielanpassung – Warum dein Investitionsplan flexibel bleiben muss

Zielanpassung – Warum dein Investitionsplan flexibel bleiben muss

Ein langfristiger Investitionsplan ist eine der wichtigsten Grundlagen für finanziellen Erfolg. Doch die Welt verändert sich ständig – sei es durch wirtschaftliche Entwicklungen, persönliche Lebensumstände oder neue Markttrends. Ein zu starrer Plan kann dazu führen, dass Anleger Chancen verpassen oder unnötige Risiken eingehen. Deshalb ist Flexibilität ein entscheidender Faktor für den nachhaltigen Erfolg einer Anlagestrategie.

In diesem Artikel betrachten wir, warum Investitionspläne regelmäßig überprüft und angepasst werden sollten, welche Faktoren dabei eine Rolle spielen und wie man eine ausgewogene Balance zwischen Disziplin und Anpassungsfähigkeit findet.

 ⚠️Haftungsausschluss

Warum ist ein flexibler Investitionsplan wichtig?

1. Veränderungen der persönlichen Situation

Das Leben verläuft selten exakt nach Plan. Berufliche Entwicklungen, familiäre Veränderungen oder unerwartete finanzielle Verpflichtungen können dazu führen, dass ein ursprünglicher Investitionsplan nicht mehr optimal ist.

  • Karrierewechsel oder Einkommensschwankungen: Ein höheres Einkommen ermöglicht es, die Sparrate zu erhöhen, während Einkommensverluste eine Reduzierung der Investitionen erfordern können.
  • Familiengründung: Wer Kinder bekommt, hat oft andere finanzielle Prioritäten, z. B. Bildungskosten oder Immobilienkauf.
  • Rentenplanung: Je näher der Ruhestand rückt, desto wichtiger wird es, das Risiko im Portfolio anzupassen und stärker auf Stabilität und Liquidität zu setzen.

2. Wirtschaftliche und politische Entwicklungen

Finanzmärkte unterliegen zyklischen Schwankungen, und geopolitische Ereignisse können langfristige Auswirkungen auf verschiedene Anlageklassen haben.

  • Inflation und Zinsänderungen: Steigende Zinsen können sich negativ auf Wachstumsaktien auswirken, während Anleihen oder Dividendenaktien attraktiver werden.
  • Rezessionen und Krisen: In wirtschaftlich unsicheren Zeiten kann eine defensivere Strategie sinnvoll sein.
  • Technologische Innovationen: Neue Trends wie Künstliche Intelligenz oder erneuerbare Energien können bestehende Investmentstrategien in Frage stellen.

3. Marktbewegungen und neue Chancen

Starre Pläne können dazu führen, dass Anleger nicht auf neue Chancen reagieren. Beispielsweise hätte ein Anleger, der 2010 ausschließlich auf etablierte Unternehmen gesetzt hat, möglicherweise den Boom von Technologieaktien wie Tesla oder NVIDIA verpasst.

Gleichzeitig gilt: Nicht jeder Trend ist eine sinnvolle Investition. Ein flexibler Plan bedeutet nicht, impulsiv zu handeln, sondern fundierte Anpassungen vorzunehmen, wenn sich Marktchancen oder Risiken verändern.

Wie oft sollte man seine Strategie überprüfen?

Eine Anpassung des Investitionsplans sollte nicht bei jeder kurzfristigen Marktbewegung erfolgen, da übermäßiges Reagieren oft zu schlechten Entscheidungen führt. Ein bewährter Ansatz ist die regelmäßige Überprüfung:

  • Jährlicher Strategie-Check: Einmal im Jahr sollte man das Portfolio und die Anlagestrategie analysieren, um sicherzustellen, dass sie noch zur aktuellen Situation passt.
  • Bei wesentlichen Lebensveränderungen: Heirat, Nachwuchs, Jobwechsel oder andere große Ereignisse können Anpassungen erfordern.
  • Bei außergewöhnlichen Marktereignissen: Starke Wirtschaftskrisen oder strukturelle Veränderungen in der Weltwirtschaft können eine Neubewertung der eigenen Investments nötig machen.

Strategien für einen flexiblen Investitionsplan

1. Diversifikation beibehalten, aber anpassen

Ein gut diversifiziertes Portfolio ist von Natur aus robuster gegenüber Veränderungen. Allerdings sollte die Gewichtung verschiedener Anlageklassen regelmäßig überprüft werden.

  • Junge Anleger können einen höheren Aktienanteil haben, während ältere Anleger sukzessive risikoärmere Anlagen (z. B. Anleihen) hinzufügen.
  • Innerhalb des Aktienportfolios kann es sinnvoll sein, regelmäßig Branchen oder Regionen zu überdenken und gegebenenfalls anzupassen.

2. Dynamische Sparraten

Statt starrer monatlicher Beträge kann es sinnvoll sein, die Sparrate flexibel zu gestalten:

  • Bei Gehaltserhöhungen oder Boni kann ein Teil des zusätzlichen Einkommens direkt in die Investitionen fließen.
  • In wirtschaftlich schwierigen Zeiten kann eine temporäre Reduzierung der Sparrate helfen, finanzielle Engpässe zu vermeiden.

3. Gewinnmitnahmen und Rebalancing

  • Wer in Einzelaktien investiert, sollte Gewinne nicht nur „auf dem Papier“ belassen, sondern gelegentlich realisieren.
  • Ein regelmäßiges Rebalancing sorgt dafür, dass das Portfolio nicht durch starke Kursanstiege oder Verluste in eine zu riskante oder zu konservative Richtung kippt.

4. Szenarien und Alternativpläne entwickeln

Flexibilität bedeutet nicht, ohne Plan zu handeln – im Gegenteil. Erfolgreiche Anleger haben oft mehrere Szenarien im Kopf:

  • Was passiert, wenn eine Wirtschaftskrise kommt?
  • Wie reagiere ich, wenn die Inflation stark steigt?
  • Welche Alternativen habe ich, falls sich meine finanzielle Situation verändert?

Ein „Plan B“ verhindert, dass man unüberlegt handelt, wenn sich die Rahmenbedingungen ändern.

Die Balance zwischen Disziplin und Flexibilität finden

Es gibt einen schmalen Grat zwischen sinnvoller Anpassung und übermäßigem Umschichten. Viele Anleger machen den Fehler, ihre Strategie zu oft zu ändern und dadurch höhere Kosten oder emotionale Fehlentscheidungen zu riskieren.

Regel Nr. 1: Eine Strategie sollte langfristig ausgerichtet sein. Kurzfristige Marktschwankungen sind normal und kein Grund für Panikreaktionen.

Regel Nr. 2: Anpassungen sollten rational und nicht aus Angst oder Gier erfolgen. Eine objektive Analyse (z. B. durch einen Finanzberater oder den Vergleich mit bewährten Marktstrategien) kann helfen, emotionale Fehlentscheidungen zu vermeiden.

Regel Nr. 3: Flexibilität bedeutet nicht Beliebigkeit. Ein klarer Rahmen für Änderungen (z. B. Rebalancing einmal pro Jahr) hilft, das Portfolio aktiv zu steuern, ohne sich von kurzfristigen Trends ablenken zu lassen.

Fazit

Ein guter Investitionsplan ist nicht in Stein gemeißelt, sondern ein dynamischer Prozess. Wirtschaftliche Entwicklungen, persönliche Veränderungen und neue Marktchancen erfordern regelmäßige Anpassungen.

Die Kunst liegt darin, flexibel zu bleiben, ohne in blinden Aktionismus zu verfallen. Wer seine Strategie regelmäßig überprüft, aber nicht ständig umwirft, hat die besten Chancen auf langfristigen Anlageerfolg.

Letztlich gilt: Disziplin und Anpassungsfähigkeit sind kein Widerspruch – sie sind die Grundlage eines erfolgreichen Investmentplans.


→ weiter mit: Steuern und Investieren – Wie du mehr von deiner Rendite behältst

Der Notgroschen – Warum jeder ein finanzielles Sicherheitsnetz braucht

Der Notgroschen – Warum jeder ein finanzielles Sicherheitsnetz braucht

In einer Welt voller Unsicherheiten ist finanzielle Stabilität ein entscheidender Faktor für ein sorgenfreies Leben. Doch viele Menschen unterschätzen die Bedeutung eines Notgroschens – eines finanziellen Polsters, das in Krisenzeiten Schutz bietet. Ob unerwartete Reparaturen, Arbeitsplatzverlust oder medizinische Notfälle – wer kein finanzielles Sicherheitsnetz hat, gerät schnell in eine prekäre Lage. Besonders problematisch wird es, wenn Schulden ins Spiel kommen. Doch wie viel sollte man sparen, und wie kann man einen Notgroschen aufbauen, selbst wenn man sich bereits in einer schwierigen finanziellen Situation befindet?

 ⚠️Haftungsausschluss

Warum ein Notgroschen unverzichtbar ist

Ein Notgroschen ist nichts anderes als eine finanzielle Rücklage für unvorhergesehene Ausgaben. Ohne ein solches Polster kann eine unerwartete Autoreparatur oder eine kaputte Waschmaschine dazu führen, dass man auf Kreditkarten oder teure Darlehen zurückgreifen muss. Dies wiederum kann schnell zu einer Schuldenfalle werden, aus der es schwer ist, wieder herauszukommen.

Die Vorteile eines Notgroschens liegen auf der Hand:

  • Sicherheit und Unabhängigkeit: Ein finanzielles Polster bedeutet, dass man in Notfällen nicht auf fremde Hilfe oder Kredite angewiesen ist.
  • Stressreduktion: Wer weiß, dass er für unerwartete Ausgaben gerüstet ist, schläft ruhiger und muss sich weniger Sorgen um finanzielle Engpässe machen.
  • Vermeidung von Schulden: Viele Menschen geraten erst durch ungeplante Kosten in eine Schuldenspirale. Mit einem Notgroschen kann man solche Situationen vermeiden.

Anmerkung: Die hier genannten Vorteile kann ich voll und ganz bestätigen. So ein Polster hat mir bisher vieles erleichtert und spontaner ermöglicht im Leben.

Schulden und der Teufelskreis der Abhängigkeit

Schulden sind eines der größten Hindernisse beim Aufbau eines Notgroschens. Wer bereits hohe Verbindlichkeiten hat, sieht oft keinen Spielraum zum Sparen. Doch genau in dieser Situation ist ein finanzielles Sicherheitsnetz besonders wichtig.

Viele Menschen nehmen Kredite auf, um unvorhergesehene Kosten zu decken. Doch das Problem ist: Diese Schulden müssen zurückgezahlt werden – oft mit hohen Zinsen. Wer sich von einer Rechnung zur nächsten hangelt, gerät schnell in einen Teufelskreis, in dem ein Kredit den nächsten ablöst.

Um diesen Kreislauf zu durchbrechen, ist es wichtig, eine Balance zwischen Schuldenabbau und Notgroschen-Aufbau zu finden. Es macht wenig Sinn, jeden Cent in die Schuldentilgung zu stecken, wenn man dann beim nächsten Notfall wieder auf Kredit angewiesen ist.

Wie viel sollte man sparen?

Die Höhe des Notgroschens hängt von der individuellen Situation ab. Finanzexperten empfehlen in der Regel, mindestens drei bis sechs Monatsgehälter als Rücklage zu haben. Für Menschen mit unsicherem Einkommen – etwa Selbstständige – kann es sinnvoll sein, sogar ein noch größeres Polster anzulegen.

Wer bereits Schulden hat, sollte dennoch versuchen, einen kleinen Notgroschen anzulegen. Schon 500 bis 1.000 Euro können helfen, kleinere Notfälle zu bewältigen, ohne neue Schulden zu machen.

Strategien zum Aufbau eines Notgroschens

Auch wenn es schwer erscheinen mag, Geld beiseitezulegen, gibt es einige bewährte Methoden, um Schritt für Schritt ein finanzielles Sicherheitsnetz aufzubauen:

  1. Fixen Sparbetrag festlegen: Selbst kleine Beträge – etwa 10 oder 20 Euro pro Monat – summieren sich mit der Zeit. Der wichtigste Schritt ist, überhaupt anzufangen.
  2. Automatisches Sparen: Ein Dauerauftrag auf ein separates Sparkonto verhindert, dass das Geld im Alltag ausgegeben wird.
  3. Zusätzliche Einnahmequellen nutzen: Nebenjobs, Flohmarktverkäufe oder Cashback-Programme können helfen, zusätzliches Geld für den Notgroschen zu erwirtschaften.
  4. Ausgaben reduzieren: Abonnements kündigen, günstigere Alternativen nutzen und bewusster konsumieren – oft lässt sich bereits mit kleinen Anpassungen viel sparen.
  5. Schulden intelligent tilgen: Statt alle verfügbaren Mittel in die Schuldentilgung zu stecken, kann es sinnvoll sein, parallel eine kleine Notfallreserve aufzubauen.

Wo sollte man den Notgroschen aufbewahren?

Wichtig ist, dass das Geld jederzeit verfügbar ist, aber dennoch eine kleine Rendite bringt. Geeignete Optionen sind:

  • Tagesgeldkonto: Sichere Aufbewahrung und schnelle Verfügbarkeit
  • Sparbuch: Traditionell, aber meist niedrige Zinsen
  • Girokonto: Nur im Notfall, da hier kaum Zinsen anfallen

Fazit: Finanzielle Sicherheit ist kein Luxus und geht vor Rendite

Ein Notgroschen ist kein Zeichen von Wohlstand, sondern eine grundlegende Maßnahme zur finanziellen Absicherung. Besonders für Menschen mit Schulden kann ein kleines Polster helfen, nicht immer wieder in neue Kreditfallen zu geraten. Wer früh beginnt und konsequent spart, kann sich langfristig vor finanziellen Engpässen schützen – und damit mehr Freiheit und Sicherheit im Leben gewinnen.

Und ein Notgroschen ist die Basis jeder soliden Finanzstrategie. Erst wenn diese Rücklage aufgebaut ist, sollte man sich mit weiteren Geldanlagen beschäftigen. Wer finanziell unabhängig sein möchte, beginnt mit einem starken Fundament – und genau das ist der Notgroschen.

siehe auch : Puffer, Caches, Rücklagen – Reserven und Ausgleichsmechanismen


→ weiter mit: Der richtige Umgang mit Geld

Gewinnmitnahme bei Geldanlagen – Strategien

Gewinnmitnahme bei Geldanlagen – Strategien

Geldanlagen dienen nicht nur dem Vermögensaufbau, sondern auch der Realisierung von Gewinnen. Doch wann ist der richtige Zeitpunkt, um Gewinne mitzunehmen? Welche Strategien eignen sich, um eine optimale Balance zwischen Rendite und Risiko zu finden? Dieser Artikel gibt einen Überblick über bewährte Methoden zur Gewinnrealisierung.

 ⚠️Haftungsausschluss

1. Zielbasierte Gewinnrealisierung

Eine der wichtigsten Strategien ist die Orientierung an individuellen Anlagezielen. Anleger setzen sich vorab Renditeziele, etwa 20 % Gewinn auf eine Investition, und realisieren diesen Gewinn konsequent, sobald das Ziel erreicht ist.

Vorteile:

  • Klare Struktur und Disziplin
  • Vermeidung von Gier und irrationalen Entscheidungen
  • Schutz vor Kursrücksetzern

Nachteil:

  • Mögliche entgangene Gewinne, falls die Anlage weiter steigt

2. Stufenweises Verkaufen („Tranching“)

Anstatt alle Anteile auf einmal zu verkaufen, werden in mehreren Schritten Gewinne realisiert. Beispielsweise könnten 30 % einer Position bei +15 %, weitere 30 % bei +30 % und der Rest bei +50 % verkauft werden.

Vorteile:

  • Teilweise Gewinnsicherung bei weiterem Kurspotenzial
  • Glättung von Marktschwankungen

Nachteil:

  • Erfordert kontinuierliche Marktbeobachtung

3. Rebalancing

Beim Rebalancing wird das Portfolio regelmäßig überprüft und überproportional gestiegene Werte werden verkauft, um die ursprüngliche Asset-Allokation wiederherzustellen. Beispiel: Ein Aktienanteil macht statt geplanter 40 % nun 50 % des Portfolios aus – ein Teil wird verkauft, um das Gleichgewicht wiederherzustellen.

Vorteile:

  • Disziplinierte Gewinnmitnahme
  • Risikomanagement durch Diversifikation

Nachteil:

  • Möglicherweise Steuerbelastungen auf realisierte Gewinne

4. Stop-Loss und Trailing-Stop-Loss

Ein Stop-Loss ist eine Verkaufsschwelle, bei der eine Position automatisch veräußert wird, falls der Kurs fällt. Ein Trailing-Stop-Loss passt sich automatisch an steigende Kurse an, bleibt aber in einem vorher festgelegten Abstand.

Anmerkung: Ein Stop-Loss kann als Order für eine bestehende Position im Depot gesetzt werden. Dabei lässt sich auch eine Gültigkeitsdauer festlegen, abhängig von den Bedingungen des jeweiligen Brokers.

Die Ausführung erfolgt automatisch, sobald der Kurs die festgelegte Schwelle erreicht oder unterschreitet. Dabei wird die Order in eine Bestens-Order umgewandelt, sodass der tatsächliche Verkaufskurs niedriger als der Stop-Loss-Kurs sein kann – insbesondere bei starken Kursbewegungen oder geringer Marktliquidität.

Den Verkaufskurs sollte man mit Bedacht wählen, um kurzfristige Kursschwankungen zu berücksichtigen. Er sollte eine Marke darstellen, unter die man keinesfalls – auch nicht kurzfristig – wesentlich weiter zu unterschreiten bereit ist.

Vorteile:

  • Schutz vor plötzlichen Kursrückgängen
  • Automatisierte Gewinnsicherung

Nachteil:

  • Risiko, dass kurzfristige Marktschwankungen den Stopp auslösen

5. Dividendenstrategie als Alternative zur Gewinnmitnahme

Anleger können sich an regelmäßigen Dividendenausschüttungen erfreuen, anstatt Anteile zu verkaufen. Dies eignet sich besonders für langfristige Investitionen in dividendenstarke Aktien.

Vorteile:

  • Langfristige Einkommensquelle
  • Erhalt der Aktienposition

Nachteil:

  • Nicht alle Unternehmen zahlen stabile oder hohe Dividenden

6. Antizyklisches Verkaufen

Diese Strategie basiert darauf, Gewinne in Boomphasen mitzunehmen, wenn die Euphorie groß ist, und erst in Schwächephasen erneut zu investieren.

Vorteile:

  • Nutzung von Marktübertreibungen
  • Erhöhung der langfristigen Rendite

Nachteil:

  • Schwierigkeit, Markthochs und -tiefs präzise zu timen

Fazit

Es gibt keine universelle Strategie zur Gewinnrealisierung. Vielmehr sollte die gewählte Methode zur eigenen Risikobereitschaft, zum Anlagehorizont und zur Marktphase passen. Wer seine Investments aktiv überwacht und mit einer klaren Strategie agiert, kann seine Gewinne optimieren und sein Vermögen langfristig erfolgreich verwalten.


→ weiter mit: Puffer, Caches, Rücklagen – Reserven und Ausgleichsmechanismen

Allwetter Depots – Portfolio für alle Marktphasen

Ein “Allwetter-Depot” (englisch: All Weather Portfolio) ist eine Anlagestrategie, die darauf abzielt, in jeder Marktphase stabil zu bleiben und Erträge zu generieren – unabhängig von wirtschaftlichen Bedingungen wie Inflation, Deflation, Wachstum oder Rezession. Die Idee wurde populär durch Ray Dalio, den Gründer von Bridgewater Associates, der eine solche Strategie entwickelte. Es gibt verschiedene Ansätze, ein Allwetter-Depot aufzubauen. Hier sind die gängigsten Strategien:


 ⚠️Haftungsausschluss

1. Ray Dalios “All Weather Portfolio”

Dalios Ansatz basiert darauf, dass unterschiedliche Anlageklassen in verschiedenen wirtschaftlichen Szenarien unterschiedliche Risiken und Renditen aufweisen. Die empfohlene Verteilung sieht oft so aus:

40 % Anleihen (langfristig): Schutz in Zeiten von Deflation und Wirtschaftskrisen.

15 % Anleihen (kurzfristig): Stabilität in Zeiten von Unsicherheit.

30 % Aktien: Wachstum in Zeiten wirtschaftlicher Expansion.

7,5 % Gold: Absicherung gegen Inflation und Währungsabwertung.

7,5 % Rohstoffe: Schutz in Phasen von Inflation.

Diese Gewichtung basiert auf der Minimierung von Volatilität, nicht nur auf der Maximierung von Renditen.

2. Globale Diversifikation mit ETFs

Ein einfaches und kostengünstiges Allwetter-Depot kann mit ETFs aufgebaut werden, die eine breite Streuung ermöglichen:

60 % Aktien: Über weltweit diversifizierte ETFs (z. B. MSCI World oder MSCI ACWI).

30 % Anleihen: Staats- oder Unternehmensanleihen-ETFs mit kurzer und mittlerer Laufzeit.

10 % Rohstoffe/Gold: ETFs auf Rohstoffe oder Gold als Absicherung gegen Inflation.

Das Ziel ist, eine Balance zwischen Renditepotenzial und Risikomanagement zu schaffen.

3. Risikobasierte Ansätze

Statt die Gewichtung nach Kapitalanteilen zu verteilen, orientieren sich risikobasierte Strategien an der Volatilität der Anlageklassen:

Risk Parity: Jeder Asset-Klasse wird ein ähnliches Risiko beigemessen, sodass schwankungsreiche Anlagen wie Aktien einen geringeren Anteil haben als stabilere Anlagen wie Anleihen.

Volatilitätskontrolle: Portfolioanpassungen basieren auf Marktvolatilität, um Risiken zu begrenzen.

4. Multi-Asset-Strategie

Multi-Asset-Portfolios kombinieren verschiedene Anlageklassen, oft über aktiv gemanagte Fonds oder ETFs:

Anlagenklassen: Aktien, Anleihen, Immobilien, Infrastruktur, Rohstoffe.

Dynamische Anpassung: Bei Änderungen der wirtschaftlichen Rahmenbedingungen wird die Allokation angepasst.

5. “Permanent Portfolio” nach Harry Browne

Diese Strategie ähnelt dem Allwetter-Ansatz und setzt auf gleiche Gewichtung in vier Anlageklassen:

25 % Aktien: Für Wachstumsphasen.

25 % Anleihen: Für Deflationsphasen.

25 % Gold: Schutz in Inflation und Krisen.

25 % Cash: Für Liquidität in Rezessionen.

6. Berücksichtigung von REITs und Infrastruktur

Zusätzlich können Immobilienfonds (REITs) oder Infrastrukturinvestitionen ins Portfolio aufgenommen werden. Diese Anlagen bieten Schutz vor Inflation und Diversifikation.

Fazit

Die Wahl der richtigen Strategie hängt von individuellen Zielen, Risikotoleranz und Anlagehorizont ab. Ein Allwetter-Depot sollte:

1. Diversifiziert über Anlageklassen und Regionen sein.

2. Kosteneffizient sein (z. B. durch ETFs).

3. Robust gegen unterschiedliche wirtschaftliche Szenarien.

Bei der Umsetzung eines Allwetter-Depots können Robo-Advisors oder ETFs wie der iShares Core MSCI World und der Xtrackers Physical Gold hilfreich sein.

Weitere Infos zur globalen Diversifikation mit ETFs (2.)

Strategie Nr. 2 („Globale Diversifikation mit ETFs“) ist ein Ansatz, der ein einfaches und kostengünstiges Allwetter-Depot auf Basis von börsengehandelten Fonds (ETFs) aufbaut. Ziel ist es, eine robuste Portfolio-Struktur zu schaffen, die durch Diversifikation in verschiedenen Marktbedingungen stabil bleibt.

Struktur und Allokation

Die vorgeschlagene Verteilung in dieser Strategie könnte wie folgt aussehen:

1. 60 % Aktien (Wachstum)

• Fokus auf globale Diversifikation durch breit gestreute Aktien-ETFs.

• Beispiele:

MSCI World ETF: Weltweite Streuung in Industrieländer.

MSCI ACWI ETF: Inklusive Schwellenländer.

• Aktien bieten langfristig die besten Renditechancen, sind aber volatiler.

2. 30 % Anleihen (Stabilität und Einkommensfluss)

• Investition in Staats- und Unternehmensanleihen mit niedriger bis mittlerer Laufzeit.

• Beispiele:

iShares Core Global Aggregate Bond ETF: Diversifizierter Anleihenmarkt.

Staatsanleihen-ETFs mit kurzen Laufzeiten: Reduziert Zinsrisiken.

• Anleihen wirken stabilisierend und dienen als Gegengewicht zu Aktien.

3. 10 % Rohstoffe oder Gold (Inflationsschutz)

• Gold und Rohstoffe bieten Absicherung gegen Inflation und Krisen.

• Beispiele:

Xtrackers Physical Gold ETF: Physisch hinterlegtes Gold.

ETFs auf Rohstoffindizes: Breit gestreut über Energie, Metalle und Agrarprodukte.

Vorteile der Strategie

Breite Diversifikation: Minimiert das Risiko eines Totalausfalls durch Streuung über Anlageklassen, Sektoren und Regionen.

Einfachheit: ETFs sind leicht zugänglich und ermöglichen auch mit kleinen Beträgen eine globale Streuung.

Kosteneffizienz: ETFs haben niedrige Verwaltungsgebühren im Vergleich zu aktiv gemanagten Fonds.

Resilienz: Die Kombination aus wachstumsorientierten und defensiven Anlagen sorgt für Stabilität in turbulenten Märkten.

Umsetzung in der Praxis

Portfoliogröße: Schon mit einem kleinen Betrag kann ein solches Depot umgesetzt werden, z. B. über Sparpläne.

Rebalancing: Um die ursprüngliche Gewichtung beizubehalten, sollte das Portfolio regelmäßig überprüft und bei Bedarf angepasst werden.

Steuerliche Effizienz: Thesaurierende ETFs, die Erträge automatisch reinvestieren, können Steuervorteile bieten.

Beispiel für ein Portfolio mit realen ETFs

60 % Aktien:

• 50 % iShares Core MSCI World UCITS ETF

• 10 % iShares MSCI Emerging Markets UCITS ETF

30 % Anleihen:

• 15 % Xtrackers Global Government Bond UCITS ETF

• 15 % iShares Euro Corporate Bond UCITS ETF

10 % Rohstoffe/Gold:

• 10 % WisdomTree Physical Gold ETF

Dieses Portfolio bietet Diversifikation über verschiedene Märkte, reduziert Risiken und hat das Potenzial, in vielen wirtschaftlichen Szenarien stabil zu bleiben.

Bitcoin als Beimischung wie etwa Gold oder Rohstoffe?

Bitcoin kann als Beimischung zu einem Portfolio in der Kategorie “alternative Anlagen” oder “Rohstoff-ähnlich” betrachtet werden, insbesondere wegen seiner Eigenschaften als knapper digitaler Vermögenswert. Es gibt jedoch wichtige Aspekte und Erfahrungen, die man berücksichtigen sollte.

Bitcoin als „digitales Gold“ oder Rohstoff

Eigenschaften wie ein Rohstoff: Bitcoin wird oft als „digitales Gold“ bezeichnet, da er ähnliche Eigenschaften aufweist:

Knappheit: Das maximale Angebot ist auf 21 Millionen begrenzt.

Unabhängigkeit von Zentralbanken: Bitcoin ist dezentral und wird nicht von staatlicher Geldpolitik beeinflusst.

Schutz vor Inflation: Viele Investoren nutzen Bitcoin als Inflationsschutz, ähnlich wie bei Gold.

Volatilität: Im Gegensatz zu Gold ist Bitcoin extrem volatil. Sein Kurs kann in kurzen Zeiträumen stark schwanken, was ihn für risikoaverse Anleger problematisch macht.

Erfahrungen mit Bitcoin in unterschiedlichen Marktsituationen

Bitcoin hat in verschiedenen Marktphasen unterschiedlich performt:

1. Inflationäre Zeiten (z. B. 2021):

• Bitcoin zeigte starke Kursgewinne, da viele Anleger ihn als Absicherung gegen inflationäre Tendenzen kauften.

• Korrelation mit Gold war zeitweise positiv.

2. Marktkrisen (z. B. COVID-19-Panik 2020):

• In der Frühphase der Krise fiel Bitcoin zusammen mit anderen risikobehafteten Anlagen (Aktien). Später erholte er sich jedoch stark und übertraf viele traditionelle Anlageklassen.

3. Risikoreiche Phasen (z. B. 2022, steigende Zinsen):

• Bitcoin zeigte eine hohe Korrelation mit Technologiewerten und wurde wie eine Wachstumsaktie gehandelt.

• Der Kurs litt unter der restriktiveren Geldpolitik.

4. Langfristige Trends:

• Historisch gesehen hat Bitcoin über lange Zeiträume (z. B. 5–10 Jahre) beeindruckende Renditen erzielt.

• Allerdings ist die hohe Volatilität eine Herausforderung für Anleger, die Stabilität suchen.

Chancen und Risiken

Chancen:

Diversifikation: Bitcoin hat eine geringe langfristige Korrelation mit traditionellen Anlageklassen (Aktien, Anleihen), was das Portfolio diversifizieren kann.

Potenzielle Rendite: Aufgrund seiner relativen Neuheit und begrenzten Verbreitung bietet Bitcoin langfristig noch Wachstumspotenzial.

Risiken:

Hohe Volatilität: Schwankungen von 10 % oder mehr an einem einzigen Tag sind nicht ungewöhnlich.

Regulatorisches Risiko: Restriktionen oder Verbote könnten die Nutzung und den Preis beeinträchtigen.

Technisches Risiko: Sicherheitsprobleme bei Börsen oder Wallets könnten zu Verlusten führen.

Bitcoin als Beimischung in ein Allwetter-Depot

• Eine Beimischung von 1–5 % kann sinnvoll sein, um die Diversifikation zu erhöhen und vom Wachstumspotenzial von Kryptowährungen zu profitieren.

• Bitcoin sollte nicht als Ersatz für Gold oder Rohstoffe betrachtet werden, sondern als eigenständige Anlageklasse mit spezifischen Risiken.

Fazit

Bitcoin kann in einem Allwetter-Depot eine Rolle spielen, jedoch nicht als klassischer „Rohstoff“. Er eignet sich besser als eine riskante, aber potenziell hochrentierliche Beimischung. Langfristig hat er in verschiedenen Marktsituationen Resilienz gezeigt, aber die Volatilität bleibt ein großes Risiko. Ein gut diversifiziertes Portfolio sollte Bitcoin nur in begrenztem Umfang einbeziehen.


→ weiter mit „Income Investing – Mit einkommensorientierten Investments ein passives Einkommen aufbauen

Dividenden- und Entnahmestrategie kombinieren

Eine kombinierte Dividenden- und Entnahmestrategie ist eine gute Möglichkeit, um als Privatier einen kontinuierlichen Einkommensstrom zu generieren, ohne auf ein festes Gehalt angewiesen zu sein. Diese Strategie vereint regelmäßige Dividendenerträge mit einer kontrollierten Entnahme von Kapital, sodass langfristig ein möglichst stabiles und nachhaltiges Einkommen gesichert werden kann.

 ⚠️Haftungsausschluss

Hier die Grundzüge und Bausteine einer solchen Strategie:

1. Dividendenbasierte Komponente

Dividendenwerte: Ein Portfolio von Aktien mit hoher Dividendenrendite kann stabile und regelmäßige Erträge bieten. Klassische Dividendenaktien sind in der Regel große, etablierte Unternehmen aus weniger zyklischen Branchen wie Versorger, Telekommunikation oder Konsumgüter.

Dividendenwachstumsaktien: Aktien von Unternehmen, die seit Jahren ihre Dividende regelmäßig erhöhen, können langfristig ein wachsendes Einkommen generieren, das die Inflation ausgleicht.

Stabilität und Streuung: Eine breite Diversifizierung innerhalb verschiedener Branchen und Regionen minimiert das Risiko von Dividendenausfällen oder Kürzungen in wirtschaftlich schwächeren Phasen.

2. Kapitalentnahme als Ergänzung

Neben den Dividenden kann eine gezielte Entnahme aus dem Vermögen erfolgen, um die Einnahmen zu stabilisieren:

4%-Regel: Diese Regel geht davon aus, dass man jährlich etwa 4% des Vermögens entnehmen kann, ohne das Risiko eines schnellen Kapitalverzehrs. Sie basiert auf historischen Renditen und gilt als allgemeine Richtlinie für nachhaltige Entnahmen.

Variable Entnahmerate: Eine flexible Strategie passt die jährliche Entnahme an die Marktsituation an. In guten Jahren wird mehr entnommen, in schlechten Jahren weniger, um das Kapital langfristig zu schonen.

3. Kombination von Dividenden und Entnahmen

Dividenden als Basiseinkommen: Die Dividendenerträge decken idealerweise die Grundausgaben, sodass das Vermögen weitgehend unberührt bleibt.

Entnahmen bei Bedarf: Wenn die Dividendenerträge in einem Jahr nicht ausreichen oder zusätzliche Mittel benötigt werden, wird eine kleine Kapitalentnahme getätigt.

Pufferbildung: Um die Entnahmen in schwachen Marktjahren zu minimieren, kann ein Liquiditätspuffer sinnvoll sein, der etwa 1-2 Jahresbudgets umfasst und in risikoärmeren Anlagen wie Tagesgeld oder Anleihen gehalten wird.

4. Steuerliche Optimierung

Dividenden und Kapitalerträge sind in Deutschland steuerpflichtig. Durch die Nutzung des Sparer-Pauschbetrags und die Verteilung der Kapitalentnahmen auf mehrere Jahre lassen sich Steuern optimieren.

5. Inflationsschutz

Um die Kaufkraft langfristig zu erhalten, ist es ratsam, zumindest einen Teil des Portfolios in wachstumsstarke Anlagen zu investieren, die auch ohne hohe Dividenden langfristig an Wert gewinnen können. Dies können Aktien mit hoher Wertsteigerung, aber niedrigerer Ausschüttungsquote sein, wie zum Beispiel aus dem Technologiesektor.

Beispielhafte Portfolio-Struktur für diese Strategie

50% in Dividendenaktien: Solide Unternehmen aus stabilen Branchen, die regelmäßig Dividenden ausschütten.

20% in Dividendenwachstumsaktien: Firmen mit stabilen Geschäftsmodellen, die die Dividenden kontinuierlich steigern.

20% in risikoarmen Anlagen: Festgeld, Anleihen oder liquide Mittel, die kurzfristig verfügbar sind und als Puffer dienen.

10% in wachstumsorientierte Aktien: Unternehmen, die langfristig Wertsteigerungspotenzial bieten, auch wenn die Dividendenrendite niedrig ist.

Durch diese diversifizierte und angepasste Strategie lässt sich ein stabiler Einkommensstrom erzielen, ohne das Kapital zu schnell aufzubrauchen.


→ weiter mit: Psychologie des Investierens – Emotionen als größter Feind