

Finanzielle Freiheit – Der Weg zu einem selbstbestimmten Leben

Illustration Freiheit

Finanzielle Freiheit ist ein Ziel, das für viele Menschen attraktiv klingt: keine finanziellen Sorgen mehr, genug Geld für alle Wünsche und vor allem Unabhängigkeit. Doch was bedeutet finanzielle Freiheit wirklich, und wie kann man sie erreichen? In diesem Artikel gehen wir den wichtigsten Schritten auf dem Weg zur finanziellen Unabhängigkeit nach.

 ⚠️Haftungsausschluss

Was ist finanzielle Freiheit?

Finanzielle Freiheit bedeutet, dass man nicht mehr auf ein aktives Einkommen angewiesen ist, um seinen Lebensstandard zu halten. Das heißt, dass man genug Vermögen aufgebaut oder Einkommensquellen erschlossen hat, die ohne tägliche Arbeit Geld generieren – beispielsweise durch Investitionen, Miet- oder Dividendeneinnahmen.

Es gibt verschiedene Stufen der finanziellen Freiheit:

  1. Finanzielle Sicherheit – Grundbedürfnisse (Miete, Lebensmittel, Versicherungen) sind durch passive Einkommensquellen gedeckt.
  2. Finanzielle Unabhängigkeit – Man kann seinen aktuellen Lebensstil finanzieren, ohne aktiv arbeiten zu müssen.
  3. Finanzieller Wohlstand – Man hat mehr Geld, als man braucht, und kann sich Luxus gönnen, ohne sich Sorgen zu machen.

Wie erreicht man finanzielle Freiheit?

Der Weg zur finanziellen Freiheit erfordert eine bewusste Planung, Disziplin und kluge Entscheidungen. Hier sind die wichtigsten Schritte:

1. Einnahmen erhöhen und Ausgaben senken

Der erste Schritt ist, eine Lücke zwischen Einnahmen und Ausgaben zu schaffen. Wer mehr verdient, als er ausgibt, kann diesen Überschuss für Investitionen nutzen. Möglichkeiten zur Erhöhung des Einkommens sind:

  • Gehaltsverhandlungen oder Jobwechsel
  • Nebenjobs oder selbstständige Tätigkeiten
  • Passive Einkommensquellen aufbauen

Parallel dazu sollten unnötige Ausgaben minimiert werden:

  • Abos und Mitgliedschaften überprüfen
  • Günstigere Alternativen für Versicherungen und Verträge suchen
  • Konsumverhalten kritisch hinterfragen

2. Schulden abbauen

Hohe Schulden, vor allem Konsumschulden mit hohen Zinsen, sind ein großer Hemmschuh auf dem Weg zur finanziellen Freiheit. Wer finanziell unabhängig werden will, sollte zuerst Kredite und Dispositionsschulden tilgen. Niedrigverzinste Kredite, etwa für Immobilien, sind weniger kritisch, sollten aber strategisch geplant werden.

3. Investieren und Vermögen aufbauen

Erspartes Geld sollte nicht einfach auf dem Konto liegen bleiben, sondern sinnvoll investiert werden. Möglichkeiten sind:

  • Aktien und ETFs: Langfristiges Investieren in den Aktienmarkt hat sich als eine der besten Methoden zur Vermögensbildung erwiesen.
  • Immobilien: Mietobjekte können passives Einkommen generieren.
  • Unternehmensbeteiligungen: Wer sich unternehmerisch betätigt, kann durch Unternehmensgewinne finanzielle Unabhängigkeit erreichen.

Das Wichtigste ist, regelmäßig und langfristig zu investieren, um von Zinseszins-Effekten zu profitieren.

4. Passive Einkommensquellen aufbauen

Passives Einkommen ist der Schlüssel zur finanziellen Freiheit. Dazu zählen:

  • Dividenden aus Aktien
  • Einnahmen aus vermieteten Immobilien
  • Online-Business oder digitale Produkte
  • Lizenzgebühren für Bücher, Musik oder Patente

Je mehr Einkommensströme man hat, desto stabiler ist die finanzielle Unabhängigkeit.

5. Lebensstil anpassen und langfristig planen

Finanzielle Freiheit ist nicht nur eine Frage des Einkommens, sondern auch der Lebensweise. Wer mit weniger Geld glücklich ist, erreicht das Ziel schneller. Wichtig ist zudem eine langfristige Planung:

  • Puffer für unvorhergesehene Ausgaben aufbauen
  • Regelmäßig den Finanzplan überprüfen
  • Steuerliche Optimierung nutzen

Fazit

Finanzielle Freiheit ist ein erreichbares Ziel, erfordert aber Disziplin, Geduld und eine kluge Strategie. Wer seine Einnahmen steigert, klug investiert und seinen Lebensstil bewusst gestaltet, kann sich Schritt für Schritt von finanziellen Zwängen befreien. Der Schlüssel liegt in einer langfristigen Denkweise und der Bereitschaft, heute für eine bessere Zukunft zu handeln.


→ weiter mit: Passives Einkommen – Einkommensstrom mit Wertpapieren
Langfristiger Vermögensaufbau – Strategien für die finanzielle Unabhängigkeit

Langfristiger Vermögensaufbau - Strategien für die finanzielle Unabhängigkeit

Langfristiger Vermögensaufbau ist kein Sprint, sondern ein Marathon. Wer finanziell unabhängig werden oder sich eine solide Altersvorsorge aufbauen möchte, sollte frühzeitig beginnen, strategisch planen und geduldig bleiben. In diesem Artikel gehen wir auf die wichtigsten Prinzipien und Strategien ein, um nachhaltig Vermögen zu schaffen.

 ⚠️Haftungsausschluss

1. Das richtige Mindset – Vermögen als Werkzeug verstehen

Der erste Schritt besteht darin, Geld nicht als Selbstzweck zu betrachten, sondern als Mittel, um Freiheit und Sicherheit zu gewinnen.
Viele Menschen setzen sich das Ziel, „reich zu werden“, ohne genau zu überlegen, was sie damit eigentlich erreichen wollen. Wenn Geld nur um des Geldes willen angehäuft wird, fehlt oft eine tiefere Motivation oder Zufriedenheit. Stattdessen sollte man überlegen, welche Möglichkeiten Geld bieten kann – sei es finanzielle Unabhängigkeit, mehr Zeit für Familie oder die Freiheit, eigene Träume zu verfolgen.
Langfristiger Vermögensaufbau erfordert eine bewusste Entscheidung, Konsum aufzuschieben und stattdessen in die eigene finanzielle Zukunft zu investieren.

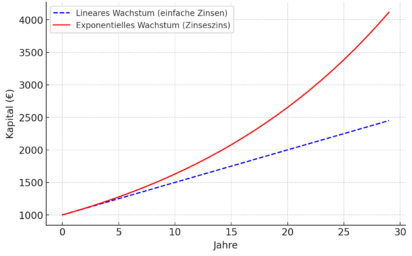
2. Früh anfangen und den Zinseszinseffekt nutzen

Je früher man beginnt, desto stärker profitiert man vom Zinseszinseffekt. Ein kleines, regelmäßig investiertes Kapital kann über Jahrzehnte hinweg beträchtlich wachsen. Ein Beispiel: Wer monatlich 200 € bei einer durchschnittlichen Rendite von 7 % investiert, hat nach 30 Jahren über 240.000 €, obwohl er selbst nur 72.000 € eingezahlt hat.

3. Diversifikation – Nicht alles auf eine Karte setzen

Eine breite Streuung des Kapitals reduziert das Risiko und erhöht die Stabilität der Renditen. Bewährte Ansätze zur Diversifikation sind:

  • Aktien: Besonders breit gestreute ETFs (z. B. MSCI World) bieten langfristig attraktive Renditen.
  • Immobilien: Sachwerte wie Immobilien können als stabiler Bestandteil eines Portfolios dienen.
  • Anleihen & Rohstoffe: Diese Anlageklassen können zur Absicherung in Krisenzeiten beitragen.

4. Regelmäßiges Investieren und Disziplin bewahren

Marktschwankungen gehören dazu. Wer langfristig Vermögen aufbauen will, sollte sich nicht von kurzfristigen Kursschwankungen verunsichern lassen. Ein bewährter Ansatz ist der Cost-Average-Effekt, bei dem man regelmäßig eine feste Summe investiert und so Marktschwankungen ausgleicht.

5. Kosten minimieren – Gebühren und Steuern im Blick behalten

Hohe Gebühren und unnötige Steuerbelastungen können die Rendite erheblich schmälern. Daher sollte man:

  • Günstige ETFs statt teure aktiv gemanagte Fonds wählen.
  • Depotgebühren und Transaktionskosten minimieren.
  • Steuerliche Vorteile wie den Sparerpauschbetrag oder ETFs mit thesaurierender Ausschüttung nutzen.

Anmerkung: Die gezahlten Gebühren für einen aktiven Fonds, können sich durchaus rechnen, wenn dessen Rendite die von vergleichbaren ETFs deutlich schlägt. Dazu wäre es aber dienlich die Fondsstrategie genau zu verstehen und dessen Entwicklung vorher über einen längeren Zeitraum in verschiedenen Marktphasen beobachtet zu haben.

6. Langfristig denken und Emotionen kontrollieren

Der größte Fehler vieler Anleger ist es, in Panik zu verkaufen oder gierig in überbewertete Märkte einzusteigen. Erfolgreiche Investoren halten an ihrer Strategie fest und lassen sich nicht von Emotionen leiten.

Fazit – Kontinuität führt zum Ziel

Langfristiger Vermögensaufbau ist keine Zauberei – es geht um Disziplin, Geduld und kluge Entscheidungen. Wer früh beginnt, regelmäßig investiert, sein Portfolio diversifiziert und Kosten im Blick behält, kann sich über Jahre hinweg eine solide finanzielle Basis schaffen.

Hast du bereits eine Strategie für deinen Vermögensaufbau? Falls nicht, ist heute der beste Zeitpunkt, um damit zu beginnen!


→ weiter mit: Bezahle dich immer zuerst