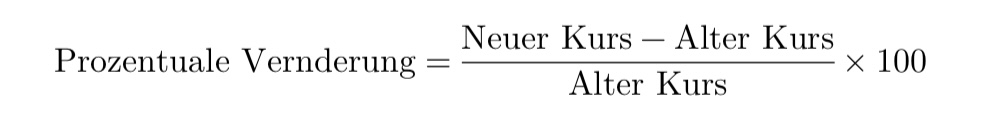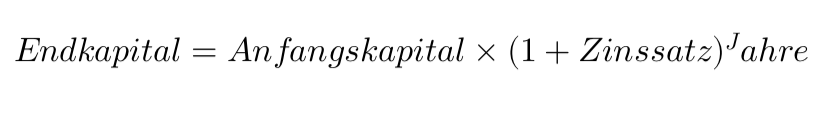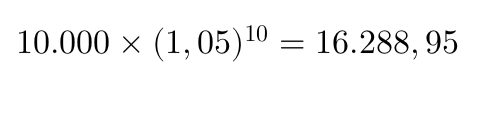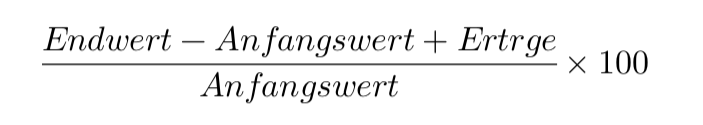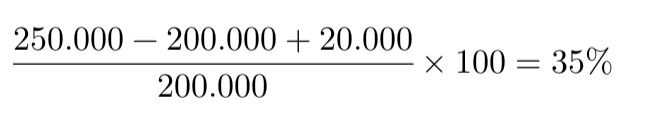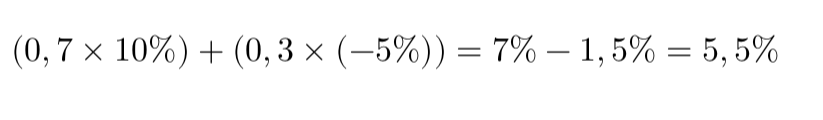
Der Geldmarkt und Geldmarktfonds – Kurzfristige Liquidität

Der Geldmarkt und Geldmarktfonds

Der Finanzmarkt ist in verschiedene Segmente unterteilt, von denen der Geldmarkt eine zentrale Rolle spielt. Er ermöglicht Unternehmen, Banken und Staaten, kurzfristige Liquidität bereitzustellen oder anzulegen. Eine beliebte Möglichkeit für Anleger, von den Vorteilen des Geldmarkts zu profitieren, sind Geldmarktfonds. In diesem Artikel werden wir erklären, was der Geldmarkt ist, welche Instrumente dort gehandelt werden und warum Geldmarktfonds für bestimmte Anleger eine attraktive Option darstellen.

⚠️Haftungsausschluss

Was ist der Geldmarkt?

Der Geldmarkt ist der Teil des Finanzmarkts, auf dem kurzfristige Geldanlagen und Kredite gehandelt werden. Die Laufzeiten der gehandelten Instrumente betragen in der Regel weniger als ein Jahr, oft sogar nur wenige Tage oder Wochen.

Funktion des Geldmarkts

Der Geldmarkt dient vor allem der kurzfristigen Liquiditätsversorgung. Unternehmen, Banken und Staaten können dort schnell Geld aufnehmen oder sicher anlegen. Besonders Banken nutzen den Geldmarkt, um sich untereinander Geld zu leihen, falls kurzfristig Liquidität benötigt wird.

Bedeutung für die Wirtschaft

Ein funktionierender Geldmarkt ist essenziell für die Stabilität der Finanzwelt. Wenn Banken oder Unternehmen keinen Zugang zu kurzfristigen Finanzierungen hätten, könnte dies zu wirtschaftlichen Verwerfungen führen – wie es in der Finanzkrise 2008 zu beobachten war.

Welche Instrumente werden am Geldmarkt gehandelt?

Am Geldmarkt werden verschiedene Finanzinstrumente mit kurzen Laufzeiten gehandelt. Dazu gehören:

Tages- und Festgelder

Tagesgeld: Einlagen bei Banken, die täglich verfügbar sind

Festgeld: Einlagen mit fester Laufzeit und garantiertem Zinssatz

Geldmarktpapiere

Kurzlaufende Wertpapiere mit hoher Bonität, die von Unternehmen oder Staaten ausgegeben werden, um sich kurzfristig Kapital zu beschaffen. Dazu gehören:

Schatzwechsel: Kurzfristige Staatsanleihen (z. B. von der Bundesrepublik Deutschland oder den USA)

Commercial Papers: Kurzfristige Unternehmensanleihen mit Laufzeiten von wenigen Wochen bis zu einem Jahr

Interbankenkredite

Banken leihen sich gegenseitig kurzfristig Geld, meist zu sehr niedrigen Zinssätzen.

Repo-Geschäfte (Repurchase Agreements, „Repos“)

Hierbei verkaufen Banken Wertpapiere an eine andere Partei mit der Verpflichtung, diese später zu einem festen Preis zurückzukaufen. Dies dient der kurzfristigen Liquiditätsbeschaffung.

Was sind Geldmarktfonds?

Ein Geldmarktfonds ist ein Investmentfonds, der hauptsächlich in Geldmarktinstrumente investiert. Diese Fonds bieten Anlegern eine Möglichkeit, Kapital kurzfristig anzulegen, mit einer höheren Sicherheit als Aktien- oder Anleihefonds.

Merkmale eines Geldmarktfonds:

Hohe Sicherheit: Geldmarktfonds investieren in kurzlaufende, bonitätsstarke Anleihen oder Geldmarktprodukte. Dadurch besteht nur ein geringes Risiko von Kursverlusten.

Hohe Liquidität: Anleger können ihre Fondsanteile in der Regel täglich verkaufen, ähnlich wie bei Tagesgeld.

Geringe Rendite: Aufgrund der kurzen Laufzeiten und der hohen Sicherheit sind die Erträge geringer als bei Aktien oder Unternehmensanleihen.

Zinsabhängigkeit: Die Rendite eines Geldmarktfonds hängt stark vom aktuellen Zinsumfeld ab. Steigen die Leitzinsen, steigen oft auch die Renditen von Geldmarktfonds.

Warum investieren Anleger in Geldmarktfonds?

Geldmarktfonds sind besonders für Anleger interessant, die kurzfristig Kapital parken möchten, ohne größere Risiken einzugehen.

Vorteile von Geldmarktfonds:

Sicherheit: Im Vergleich zu Aktien oder Unternehmensanleihen sind Geldmarktfonds weniger volatil.

Flexibilität: Die Fondsanteile können oft täglich verkauft werden.

Alternative zu Tagesgeld: In Zeiten niedriger Zinsen bieten Geldmarktfonds teilweise bessere Renditen als klassische Sparprodukte.

Diversifikation: Geldmarktfonds investieren in eine Vielzahl von Geldmarktinstrumenten, was das Risiko weiter reduziert.

Nachteile von Geldmarktfonds:

Niedrige Rendite: Die Erträge sind oft gering, besonders wenn die Zinsen niedrig sind.

Keine Einlagensicherung: Anders als bei Tages- oder Festgeld sind Geldmarktfonds nicht durch die gesetzliche Einlagensicherung geschützt.

Managementgebühren: Auch wenn sie oft niedrig sind, fallen bei Geldmarktfonds Verwaltungsgebühren an.

Für wen sind Geldmarktfonds geeignet?

Geldmarktfonds sind eine gute Wahl für:

Anleger, die kurzfristig Kapital parken möchten (z. B. zwischen zwei Investitionen).

Sicherheitsorientierte Anleger, die eine risikoarme Alternative zu Anleihen oder Aktien suchen.

Unternehmen oder Institutionen, die kurzfristig Liquiditätsreserven anlegen möchten.

Nicht geeignet sind sie für Anleger, die langfristige hohe Renditen anstreben oder bereit sind, höhere Risiken einzugehen.

Fazit: Geldmarkt und Geldmarktfonds als flexible Anlageoption

Der Geldmarkt spielt eine entscheidende Rolle in der globalen Finanzwelt, indem er Liquidität für Unternehmen, Banken und Staaten bereitstellt. Geldmarktfonds bieten Anlegern eine einfache Möglichkeit, von diesem Markt zu profitieren – mit hoher Sicherheit, Flexibilität und einer besseren Verzinsung als viele herkömmliche Sparprodukte. Allerdings sind die Renditen oft begrenzt und hängen stark von den aktuellen Zinssätzen ab.

Wer kurzfristig Geld parken möchte, ohne hohe Risiken einzugehen, sollte Geldmarktfonds als Option in Betracht ziehen.


→ weiter mit: Wertespeicher – Was macht eine Anlage wertbeständig?
Mathematik für Privatanleger – Welche Rechenarten sollte man beherrschen?

Illustration Mathematik für Privatanleger

Die Finanzwelt kann komplex sein, doch mit soliden Grundkenntnissen in Mathematik lassen sich viele Herausforderungen meistern. Privatanleger, die ihr Vermögen eigenständig verwalten, sollten einige essenzielle Rechenarten beherrschen. Dazu gehören Grundrechenarten, Prozentrechnung, Zinseszinsberechnung, Renditeberechnung sowie Risiko- und Wahrscheinlichkeitsrechnung. Dieser Artikel zeigt, welche mathematischen Fähigkeiten wichtig sind und wie sie im Investmentalltag angewendet werden.

1. Grundrechenarten – Die Basis für finanzielle Entscheidungen

Addition, Subtraktion, Multiplikation und Division sind die Basis jeder mathematischen Berechnung und damit auch für Investitionen unverzichtbar. Sie helfen unter anderem bei der Berechnung von Gewinnen, Verlusten und der Bewertung von Vermögenszuwächsen.

Beispiel: Ein Anleger hat Aktien im Wert von 5.000 € gekauft. Nach einem Jahr ist der Wert auf 6.200 € gestiegen. Um den Gewinn zu berechnen, nutzt er einfache Subtraktion:

6.200 € – 5.000 € = 1.200 € Gewinn

Auch Multiplikation und Division sind essenziell, zum Beispiel bei der Aufteilung des Kapitals auf verschiedene Anlageklassen oder zur Berechnung des durchschnittlichen Kaufpreises einer Aktie über mehrere Käufe hinweg.

Anmerkung: Ja, zugegebenermaßen total trivial, aber tatsächlich unerlässlich 😉

2. Prozentrechnung – Für Renditen, Kursveränderungen und Gebühren

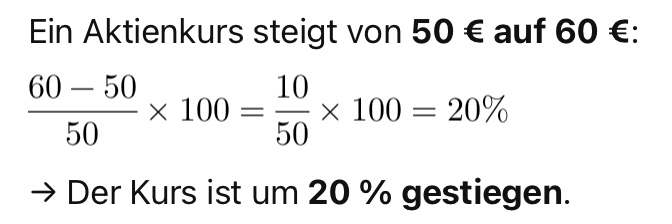
Ein großer Teil der Finanzmathematik basiert auf Prozentrechnungen. Sie wird benötigt, um Kursgewinne oder -verluste, Gebühren und Renditen zu verstehen.

Beispiele:

Auch bei Fonds oder ETFs ist Prozentrechnung wichtig, beispielsweise zur Berechnung von Verwaltungsgebühren. Wenn ein Fonds eine jährliche Gebühr von 1,5 % hat und das Depotvolumen 10.000 € beträgt, beträgt die Gebühr:

10.000 x 0,015 = 150


Ich lege 5.000€ zu 7,5% im Jahr an. Wie hoch ist der Zinsbetrag und wie hoch der Endbetrag nach einem Jahr?

Faktor zur Berechnung von 7,5% eines beliebigen Betrags: 
7,5 / 100 = 0,075
Faktor zur Berechnung eines beliebigen Betrags plus 7,5%: 
1 + 0,075 = 1,075

Zinsen für 1 Jahr sind dann 5.000€ x 0,075 = 375€
Endbetrag nach 1 Jahr sind 5.000€ x 1,075 = 5.375€


In einem Betrag von 100€ sind 19% Steuer enthalten. Wie hoch war der ursprünglich besteuerte Betrag?

100 / 119 x 100 = 84,03€ (100€ sind 119% des Ausgangswerts!)

3. Zins- und Zinseszinsrechnung – Der Schlüssel zu langfristigem Vermögensaufbau

Albert Einstein bezeichnete den Zinseszins einst als das „achte Weltwunder“. Er ermöglicht es Anlegern, ihr Kapital über die Jahre exponentiell wachsen zu lassen.

Die Formel für den Zinseszins lautet:

Beispiel: Ein Anleger investiert 10.000 € bei einer jährlichen Verzinsung von 5 %. Nach 10 Jahren ergibt sich:

Durch den Zinseszins wächst das Kapital überproportional, weshalb frühzeitiges Investieren entscheidend ist.

4. Renditeberechnung – Wie rentabel ist eine Investition?

Die Rendite zeigt, wie viel Gewinn oder Verlust eine Anlage über eine bestimmte Zeitspanne erzielt. Eine gängige Formel für die jährliche Rendite ist:

Beispiel: Ein Anleger kauft eine Immobilie für 200.000 € und verkauft sie nach fünf Jahren für 250.000 €, während er in dieser Zeit 20.000 € Mieteinnahmen erzielt. Die Rendite berechnet sich so:

Auf das Jahr heruntergebrochen ergibt sich eine durchschnittliche jährliche Rendite von 7 %.

5. Risiko- und Wahrscheinlichkeitsrechnung – Chancen und Risiken abwägen

Jede Investition birgt Risiken. Ein Verständnis von Wahrscheinlichkeiten hilft dabei, fundierte Entscheidungen zu treffen.

Beispiel: Ein Anleger überlegt, in eine Aktie mit zwei möglichen Szenarien zu investieren:

70 % Wahrscheinlichkeit für einen Kursanstieg von 10 %
30 % Wahrscheinlichkeit für einen Kursverlust von 5 %

Die erwartete Rendite berechnet sich als gewichteter Durchschnitt:

Das bedeutet, dass die erwartete Rendite der Investition positiv ist. Durch diese Berechnungen kann der Anleger Risiken besser einschätzen.

Anwendungsfälle des Dreisatzes im Finanzbereich

Der Dreisatz ist eine der wichtigsten Rechenmethoden für Privatanleger, da er hilft, proportionale Zusammenhänge schnell und einfach zu berechnen.

 1. Umrechnung von Gebühren und Kosten

Beispiel: Eine Bank erhebt eine jährliche Kontoführungsgebühr von 120 € (also 10 € pro Monat). Wie hoch ist die Gebühr für 7 Monate?

Lösung:

12 Monate = 120 €
1 Monat = 120 € ÷ 12 = 10 €
7 Monate = 10 € × 7 = 70 €

 2. Berechnung von Kursgewinnen oder -verlusten

Beispiel: Ein Anleger kauft 50 Aktien für 2.500 €. Wie viel kostet eine einzelne Aktie?

Lösung:

50 Aktien = 2.500 €
1 Aktie = 2.500 € ÷ 50 = 50 €

 3. Umrechnung von Renditen auf verschiedene Zeiträume

Beispiel: Eine Geldanlage bringt in 8 Monaten 4 % Rendite. Wie hoch wäre die jährliche Rendite bei gleichbleibender Entwicklung?

Lösung:

8 Monate = 4 % Rendite
1 Monat = 4 % ÷ 8 = 0,5 %
12 Monate = 0,5 % × 12 = 6 %

Fazit

Mathematische Grundkenntnisse sind für Privatanleger unerlässlich. Die Beherrschung von Grundrechenarten, Prozentrechnung, Zinseszins, Renditeberechnung und Wahrscheinlichkeitsrechnung ermöglicht eine bessere Einschätzung von Investitionen und hilft, fundierte Entscheidungen zu treffen. Wer sich diese Rechenarten aneignet, kann seine Finanzen langfristig optimieren und erfolgreicher investieren.

Der Dreisatz ist essenziell für Privatanleger, um schnell prozentuale Veränderungen, Gebühren und Renditen auf unterschiedliche Zeiträume oder Mengen umzurechnen. Wer ihn beherrscht, kann viele Finanzfragen effizient lösen.


→ weiter mit: Grundlagen der Wertpapieranalyse – So bewertest du Aktien, ETFs & Fonds

Bargeld und Bankguthaben – Chancen und Risiken

Beim Investieren denkt man oft an Aktien, Immobilien oder Anleihen. Doch auch Bargeld und Bankguthaben zählen als Asset-Klasse – wenn auch mit besonderen Eigenschaften. Sie spielen eine wichtige Rolle in jeder Anlagestrategie, sei es als Sicherheitsreserve, für kurzfristige Chancen oder zur Risikominimierung.

 ⚠️Haftungsausschluss

1. Was zählt zu Bargeld und Bankguthaben?

  • Bargeld: Physisches Geld in Form von Scheinen und Münzen.
  • Bankguthaben: Geld auf Giro-, Tagesgeld- oder Festgeldkonten, das kurzfristig verfügbar oder fest angelegt ist.

Diese Anlageform wird oft als liquides Asset bezeichnet, da es jederzeit schnell verfügbar ist.

2. Warum Bargeld und Bankguthaben als Asset beim Investieren?

a) Liquiditätsreserve und Sicherheit

Bargeld auf dem Konto bietet sofortige Verfügbarkeit, was besonders in wirtschaftlich unsicheren Zeiten oder für Notfälle wichtig ist. Es schützt vor Marktschwankungen, da es keinen Wertverlust durch fallende Kurse erleidet.

Vorteile:

✔ Schnell verfügbar
✔ Kein Marktrisiko
✔ Schutz in Krisenzeiten

Nachteile:

✘ Keine oder geringe Rendite
✘ Gefahr von Wertverlust durch Inflation

b) Cash als taktisches Investmentinstrument

Viele Investoren halten bewusst eine gewisse Cash-Quote, um bei Marktchancen flexibel investieren zu können. Wenn Aktienkurse fallen, kann Bargeld genutzt werden, um günstig nachzukaufen.

Beispiel:

Ein Anleger hält 20 % seines Portfolios in Cash, um bei einem Börsencrash Aktien günstiger zu kaufen.

c) Inflationsrisiko – Der Wertverlust von Bargeld

Ein großes Risiko von Bargeld ist die Inflation. Wenn die Inflationsrate höher ist als die Zinsen auf dem Konto, verliert das Geld real an Kaufkraft.

Beispiel:

Bei einer Inflation von 5 % und einem Tagesgeldzins von 2 % sinkt die Kaufkraft des Geldes real um 3 %.

Deshalb setzen viele Anleger darauf, nur einen Teil ihres Vermögens in Bargeld zu halten und den Rest in renditestärkere Anlagen zu investieren.

3. Wie viel Bargeld sollte man als Investor halten?

Das hängt von den individuellen Zielen ab. Eine Faustregel:

  • Notgroschen: 3–6 Monatsausgaben sollten immer als Sicherheit auf dem Konto bleiben.
  • Investment-Reserve: 5–20 % des Portfolios können als Cash gehalten werden, um flexibel zu investieren.
  • Langfristiges Vermögen: Sollte inflationsgeschützt investiert werden (z. B. in Aktien, ETFs oder Immobilien).

Fazit

Bargeld und Bankguthaben sind wichtige Assets im Portfolio, weil sie Sicherheit und Flexibilität bieten. Allerdings sollte man den Anteil nicht zu hoch halten, da die Inflation die Kaufkraft langfristig verringern kann. Eine clevere Balance zwischen liquiden Mitteln und renditestarken Anlagen ist daher entscheidend für eine erfolgreiche Investmentstrategie.

Wie viel Bargeld hältst du in deinem Portfolio?


→ weiter mit: Der Geldmarkt und Geldmarktfonds – Kurzfristige Liquidität