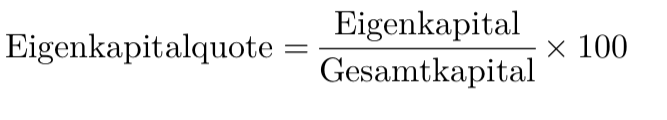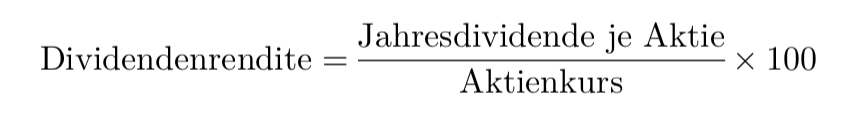
Gebühren bei ETFs und aktiven Fonds – Ein Überblick

Illustration Gebühren

Gebühren sind ein wesentlicher Faktor bei der Geldanlage in ETFs und aktive Fonds. Sie beeinflussen die tatsächliche Rendite und sollten daher genau analysiert werden. Die Kosten lassen sich grundsätzlich in laufende und einmalige Gebühren unterteilen, die entweder direkt aus dem Fondsvermögen entnommen oder beim Kauf und Verkauf fällig werden.

⚠️Haftungsausschluss

1. Arten von Gebühren bei ETFs und aktiven Fonds

Laufende Kosten

Diese Gebühren fallen während der gesamten Haltedauer an und werden direkt aus dem Fondsvermögen entnommen. Sie sind für Anleger nicht als separate Abbuchung sichtbar, sondern mindern kontinuierlich den Wert des Fondsanteils.

Gesamtkostenquote (Total Expense Ratio, TER)

  • Gibt die jährlichen Verwaltungskosten als Prozentsatz des Fondsvermögens an.
  • Enthält Verwaltungsgebühren, Depotbankgebühren und weitere Betriebskosten.
  • Beispiel: Eine TER von 0,20 % bedeutet, dass jährlich 0,20 % des investierten Kapitals für Kosten aufgewendet wird.

Managementgebühr (bei aktiven Fonds)

  • Vergütung des Fondsmanagements für die aktive Verwaltung.
  • Meist zwischen 0,50 % und 2,00 % pro Jahr.
  • In ETFs bereits in der TER enthalten.

Performance-Gebühr (bei einigen aktiven Fonds)

  • Fällig, wenn der Fonds eine festgelegte Benchmark übertrifft.
  • Häufig 10–20 % des erzielten Mehrwerts.

Transaktionskosten innerhalb des Fonds

  • Kosten für Käufe und Verkäufe von Wertpapieren innerhalb des Fondsportfolios.
  • Nicht in der TER enthalten, aber je nach Handelsaktivität des Fonds relevant.

Einmalige Kosten

Diese Gebühren entstehen beim Kauf oder Verkauf von Fondsanteilen.

Ausgabeaufschlag (nur bei aktiven Fonds)

  • Einmalige Gebühr beim Erwerb von Fondsanteilen.
  • Typischerweise zwischen 3 % und 5 % des investierten Betrags.
  • Dient zur Deckung von Vertriebskosten und Provisionen.
  • Bei ETFs entfällt der Ausgabeaufschlag, da diese an der Börse gehandelt werden.

Rücknahmegebühr (selten)

  • Fällig beim Verkauf der Anteile in bestimmten Fonds.

Spread (bei ETFs)

  • Unterschied zwischen Kauf- und Verkaufspreis eines ETF-Anteils an der Börse.
  • Beeinflusst die tatsächlichen Handelskosten und kann bei geringer Liquidität steigen.

Depotgebühren

  • Kosten für die Verwahrung der Fondsanteile beim Broker oder bei der Bank.
  • Einige Online-Broker bieten kostenlose ETF-Sparpläne ohne Depotgebühren an.

2. Wie werden die Gebühren eingezogen oder verrechnet?

Laufende Kosten (TER, Managementgebühren)

  • Werden täglich anteilig aus dem Fondsvermögen entnommen.
  • Keine direkte Abbuchung vom Konto des Anlegers, sondern bereits in der Wertentwicklung des Fonds berücksichtigt.

Einmalige Kosten (Ausgabeaufschlag, Spread)

  • Der Ausgabeaufschlag wird beim Kauf fällig und reduziert den investierten Betrag.
  • Beispiel: Bei einem Fonds mit 5 % Ausgabeaufschlag und einer Investition von 1.000 € fließen nur 950 € tatsächlich in den Fonds.
  • Der Spread stellt eine indirekte Kostenkomponente dar und beeinflusst die tatsächlichen Handelskosten beim Kauf oder Verkauf eines ETFs.

Transaktionskosten innerhalb des Fonds

  • Entstehen durch Käufe und Verkäufe von Wertpapieren innerhalb des Fonds.
  • Können sich langfristig auf die Rendite auswirken, insbesondere bei Fonds mit hoher Handelsaktivität.

3. Auswirkungen auf das Portfolio und den Kurs

Laufende Kosten reduzieren die Wertentwicklung des Fonds.

  • Eine TER von 0,20 % verringert die jährliche Rendite entsprechend um diesen Wert.
  • Bei aktiv verwalteten Fonds mit einer TER von über 1,00 % fällt der Effekt noch deutlicher aus.

Der Ausgabeaufschlag stellt eine Einstiegshürde dar.

  • Anleger müssen zunächst eine Wertsteigerung erzielen, um diese Kosten wieder auszugleichen.

Hohe Transaktionskosten innerhalb des Fonds können die Rendite schmälern.

  • Besonders in aktiven Fonds mit häufigem Umschichten relevanter als in passiven ETFs.

Performance-Gebühren reduzieren überdurchschnittliche Gewinne.

Beispiel: Ein Fonds erzielt 10 % Rendite, aber nach einer 20%igen Performance-Gebühr bleibt nur 8 % Netto-Rendite übrig.

4. Wo werden die Gebühren ausgewiesen?

  • TER und Managementgebühren sind im Fondsprospekt und den gesetzlich vorgeschriebenen wesentlichen Anlegerinformationen (KIID) zu finden.
  • Der Ausgabeaufschlag wird beim Kauf über die Fondsgesellschaft oder den Broker ausgewiesen. Online-Broker und Banken zeigen ihn meist direkt vor der Kaufbestätigung an.
  • Performance-Gebühren und Transaktionskosten sind oft nicht explizit in der TER enthalten, aber in den Jahresberichten des Fonds ersichtlich.

5. Fazit: Kosten im Blick behalten

Die Gebührenstruktur ist ein entscheidender Faktor bei der Wahl eines Investments. ETFs sind aufgrund niedriger TER und dem Wegfall des Ausgabeaufschlags oft kostengünstiger als aktive Fonds. Dennoch können sich aktive Fonds lohnen, wenn sie durch überdurchschnittliche Performance die höheren Gebühren ausgleichen.

Vor der Investition empfiehlt es sich, die Gesamtkosten genau zu prüfen, um langfristig eine möglichst hohe Nettorendite zu erzielen.


→ weiter mit: Gehebelte ETFs – Funktionsweise, Chancen und Risiken
Individuelle vs. standardisierte Strategien – ETF-Sparplan oder Stock Picking?

Beim Investieren stellt sich für viele Anleger die Frage: Sollte man auf eine standardisierte Strategie wie einen ETF-Sparplan setzen oder sich mit Stock Picking eine individuelle Anlagestrategie zusammenstellen? Beide Ansätze haben ihre Vor- und Nachteile und eignen sich für unterschiedliche Anlegertypen. In diesem Artikel vergleichen wir die beiden Methoden hinsichtlich Renditechancen, Risiken, Zeitaufwand und Kosten, um eine fundierte Entscheidungsgrundlage zu bieten.

 ⚠️Haftungsausschluss

ETF-Sparplan – Die standardisierte Strategie für langfristigen Vermögensaufbau

Ein ETF-Sparplan basiert auf der Idee des passiven Investierens. Dabei investiert der Anleger regelmäßig einen festen Betrag in einen börsengehandelten Indexfonds (ETF), der einen bestimmten Index, wie z. B. den MSCI World oder den S&P 500, abbildet.

Vorteile von ETF-Sparplänen

 1. Geringes Risiko durch Diversifikation

ETFs streuen das Kapital über viele Unternehmen hinweg, wodurch das Risiko einzelner Unternehmenspleiten minimiert wird. Ein MSCI World ETF enthält beispielsweise Anteile von über 1.500 Unternehmen aus verschiedenen Branchen und Ländern.

 2. Geringe Kosten

Da ETFs passiv verwaltet werden, fallen im Vergleich zu aktiv gemanagten Fonds niedrigere Verwaltungsgebühren (TER – Total Expense Ratio) an. Die Kosten liegen oft zwischen 0,1 % und 0,5 % pro Jahr.

 3. Kein großer Zeitaufwand

Mit einem ETF-Sparplan braucht der Anleger keine tiefgehende Marktanalyse oder Unternehmensbewertung durchzuführen. Nach der Einrichtung läuft der Sparplan automatisiert.

 4. Effekt des Cost-Average-Prinzips

Durch die regelmäßige Investition (z. B. monatlich) kauft man in Hoch- und Tiefphasen, wodurch sich langfristig ein günstiger Durchschnittspreis ergibt.

Nachteile von ETF-Sparplänen

 1. Begrenzte Einflussmöglichkeiten

Anleger können die Zusammensetzung des Portfolios nicht aktiv steuern. Wer in bestimmte Unternehmen oder Branchen stärker investieren möchte, kann dies nur durch spezialisierte ETFs oder eine Kombination aus ETFs und Einzelaktien tun.

 2. Marktabhängigkeit

ETFs folgen der Marktentwicklung. In Krisenzeiten können sie stark an Wert verlieren, ohne dass der Anleger steuernd eingreifen kann.

Stock Picking – Die individuelle Strategie für aktive Anleger

Beim Stock Picking wählt der Anleger gezielt Einzelaktien aus, in die er investiert. Dies erfordert eine gründliche Analyse der Unternehmen, deren Geschäftsmodelle, Finanzkennzahlen und Marktposition.

Vorteile von Stock Picking

 1. Potenzial für höhere Renditen

Erfolgreiches Stock Picking kann zu überdurchschnittlichen Renditen führen. Wer früh in Wachstumsunternehmen wie Amazon, Tesla oder Apple investierte, konnte hohe Gewinne erzielen.

 2. Individuelle Portfolio-Steuerung

Anleger können gezielt in Unternehmen investieren, die sie für besonders vielversprechend halten, oder Branchen bevorzugen, die sie für zukunftssicher erachten.

 3. Dividendenstrategie möglich

Wer auf Dividendenaktien setzt, kann sich ein passives Einkommen aufbauen. Hochdividendenwerte wie Realty Income oder Procter & Gamble sind Beispiele für langfristig erfolgreiche Dividendenzahler.

Nachteile von Stock Picking

 1. Höheres Risiko

Einzelne Unternehmen können insolvent gehen oder sich schlechter als erwartet entwickeln. Fehlentscheidungen können hohe Verluste verursachen.

 2. Hoher Zeitaufwand

Erfolgreiches Stock Picking erfordert kontinuierliche Marktanalyse, Unternehmensbewertung und Verfolgung wirtschaftlicher Entwicklungen.

 3. Höhere Transaktionskosten

Beim Kauf und Verkauf von Einzelaktien fallen oft höhere Gebühren an als bei ETFs. Besonders bei kleinen Investitionssummen können diese Kosten die Rendite erheblich schmälern.

Welcher Ansatz ist besser?

  • Die Entscheidung zwischen ETF-Sparplan und Stock Picking hängt von den persönlichen Präferenzen, dem Wissen und der Risikobereitschaft ab.
  • Ein ETF-Sparplan eignet sich besonders für Anleger, die langfristig investieren möchten, ohne sich intensiv mit dem Markt zu beschäftigen. Die breite Diversifikation reduziert das Risiko, und die geringe Kostenstruktur spricht für diese Strategie.
  • Stock Picking ist für Anleger interessant, die aktiv am Markt teilnehmen, eigene Analysen durchführen und bewusst Unternehmen auswählen wollen. Wer sich gut informiert, kann mit Einzelaktien hohe Renditen erzielen, muss aber auch mit erhöhtem Risiko leben.

Eine Kombination aus beiden Strategien kann ebenfalls sinnvoll sein. So könnte der Kern des Portfolios aus breit gestreuten ETFs bestehen, während einzelne Wachstumswerte oder Dividendenaktien als Ergänzung dienen.

Fazit

ETF-Sparpläne bieten eine einfache, kostengünstige und risikoärmere Möglichkeit, langfristig Vermögen aufzubauen. Stock Picking kann für Anleger mit dem nötigen Wissen und Interesse lukrativ sein, erfordert jedoch Zeit und birgt höhere Risiken. Die beste Strategie hängt von den individuellen Anlagezielen, der Risikobereitschaft und dem eigenen Know-how ab.


→ weiter mit: Kapitalschutz – Wie du dein Vermögen vor Krisen schützt

Wertpapieranalyse – Bewertung von Aktien, ETFs & Fonds

Wertpapieranalyse

Die Wertpapieranalyse ist entscheidend für den langfristigen Erfolg an der Börse. Neben Aktien sind ETFs und aktive Fonds beliebte Anlageformen. Doch wie erkennt man, ob eine Aktie unterbewertet ist, welcher ETF eine gute Wahl ist oder ob ein aktiv gemanagter Fonds seinen Preis wert ist?

 ⚠️Haftungsausschluss

1. Grundlegende Ansätze der Wertpapieranalyse

Es gibt zwei Hauptmethoden zur Analyse von Wertpapieren:

Fundamentalanalyse (für Aktien & aktive Fonds)

Hierbei wird der innere Wert eines Unternehmens oder Fonds anhand finanzieller Kennzahlen bewertet.

  • Unternehmenskennzahlen: Umsatz, Gewinn, Eigenkapitalquote, Verschuldung
  • Bewertungskennzahlen: Kurs-Gewinn-Verhältnis (KGV), Kurs-Buchwert-Verhältnis (KBV), Dividendenrendite
  • Branchen- und Marktanalyse: Wettbewerber, Regulierung, Wachstumspotenzial
  • Makroökonomische Faktoren: Inflation, Zinsen, Konjunkturzyklen

➡ Datenquellen: Unternehmensberichte, Yahoo Finance, Marketscreener, Morningstar

Technische Analyse (für Aktien & ETFs)

Diese Methode nutzt Kursverläufe, um Trends zu erkennen.

  • Chartmuster: Unterstützung, Widerstand, Trendlinien
  • Indikatoren: Gleitende Durchschnitte, RSI, MACD
  • Handelsvolumen: Signalisiert Marktinteresse

➡ Datenquellen: TradingView, Yahoo Finance, StockCharts

ETF- und Fondsanalyse

ETFs und Fonds werden anders analysiert als Einzelaktien:

  • Kostenquote (TER): Niedrige Kosten sind entscheidend für den Erfolg.
  • Performance im Vergleich zum Index: Schlägt ein Fonds seinen Benchmark?
  • Diversifikation: Wie breit ist der ETF oder Fonds aufgestellt?
  • Tracking Error (bei ETFs): Wie genau bildet der ETF den Index nach?

➡ Datenquellen: JustETF, Morningstar, Fondsweb

2. Praxisanleitung zur Aktienbewertung

Schritt 1: Geschäftsmodell & Branche verstehen

Analysiere das Unternehmen:

  • Was genau macht es? (Produkte, Dienstleistungen)
  • Hat es Wettbewerbsvorteile? (Patente, Marktstellung)
  • Ist die Branche zukunftsfähig? (Trends, Innovationen)

Beispiel:

Angenommen, du möchtest in Apple (AAPL) investieren. Du analysierst:

  • Marktführer bei Smartphones
  • Starke Marke und hohe Kundenbindung
  • Zukunftschancen durch KI und Services

➡ Datenquellen: Unternehmenswebsite, Branchenreports, Investor Relations

Schritt 2: Fundamentaldaten checken

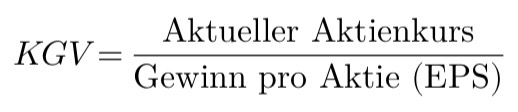
Kurs-Gewinn-Verhältnis (KGV)

Zeigt, wie teuer eine Aktie im Verhältnis zum Gewinn ist.

Formel:

Was sagt das KGV aus?

Das KGV gibt an, wie viele Jahre ein Unternehmen den aktuellen Gewinn erwirtschaften müsste, um den aktuellen Aktienkurs zu „verdienen“ – vorausgesetzt, der Gewinn bleibt konstant.

Niedriges KGV (< 10): Aktie könnte unterbewertet sein oder das Unternehmen hat geringe Wachstumsaussichten.

Hohes KGV (> 25–30): Markt erwartet starkes Wachstum, oder die Aktie ist überbewertet.

KGV ≈ Marktdurchschnitt (ca. 15–20): Faire Bewertung im Vergleich zum Gesamtmarkt.

Interpretation:

  • Ein niedriges KGV kann auf eine günstige Aktie hinweisen – oder auf Probleme im Unternehmen.
  • Ein hohes KGV bedeutet, dass Anleger bereit sind, einen höheren Preis für zukünftiges Wachstum zu zahlen.

    Branchen unterscheiden sich:
  • Tech-Wachstumsunternehmen haben oft hohe KGVs (30+).
  • Etablierte Unternehmen wie Banken oder Industrie haben oft niedrigere KGVs (10–15).

Grenzen des KGV:

  • Sondereffekte (z. B. einmalige Gewinne oder Verluste) können das KGV verzerren.
  • Unternehmen ohne Gewinn (z. B. Startups) haben kein aussagekräftiges KGV.
  • Zukünftiges Wachstum oder Risiken werden nicht berücksichtigt.

Daher sollte das KGV immer in Kombination mit anderen Kennzahlen betrachtet werden, z. B. dem Kurs-Buchwert-Verhältnis (KBV) oder der Eigenkapitalrendite.

Beispiel:

Apple hat ein KGV von 27, Microsoft liegt bei 35. Apple erscheint günstiger als Microsoft, aber teurer als Volkswagen (KGV 5).

➡ Datenquellen: Yahoo Finance, finanzen.net

Eigenkapitalquote

Zeigt, wie viel Prozent eines Unternehmens mit Eigenkapital finanziert ist.

Formel:

Bedeutung der Eigenkapitalquote

 Hohe Eigenkapitalquote (> 50 %):

  • Unternehmen ist finanziell stabil und weniger abhängig von Fremdkapital (Schulden).
  • Höhere Krisenfestigkeit, da weniger Zins- und Tilgungsverpflichtungen bestehen.

 Mittlere Eigenkapitalquote (20–50 %):

  • Solide Finanzierung mit einem gesunden Verhältnis von Eigen- und Fremdkapital.

 Niedrige Eigenkapitalquote (< 20 %):

  • Hohes Verschuldungsrisiko, steigende Zinskosten, möglicherweise geringere Kreditwürdigkeit.
  • Kann riskant sein, besonders in Krisenzeiten oder bei steigenden Zinsen.

Relevanz nach Branche

  • Kapitalintensive Branchen (z. B. Industrie, Energie, Infrastruktur) haben oft niedrigere Eigenkapitalquoten, weil sie viele Investitionen über Kredite finanzieren.
  • Dienstleistungs- oder Software-Unternehmen haben oft höhere Eigenkapitalquoten, da sie weniger Kapital für Maschinen oder Gebäude benötigen.

Eine hohe Eigenkapitalquote bedeutet also mehr finanzielle Unabhängigkeit, während eine niedrige Quote auf höhere Verschuldung hindeutet – was positiv oder negativ sein kann, je nach Geschäftsmodell und Branche.

Beispiel:

Tesla hat eine Eigenkapitalquote von 40 %, BMW liegt bei 55 %.

➡ Datenquellen: Unternehmensberichte, Marketscreener

Dividendenrendite

Wichtig für Einkommensinvestoren.

Formel:

Bewertung:

< 1 %: Wachstumstitel
2 – 4 %: Solide Dividendenaktie
> 5 %: Risiko prüfen!

Beispiel:

Coca-Cola hat eine Dividendenrendite von 3,2 %, Amazon zahlt keine Dividende.

➡ Datenquellen: finanzen.net, Dividendenkalender

Datenquelle?

Es gibt viele Internetportale die Unternehmensdaten zur Verfügung stellen. Beispielsweise: https://www.google.com/finance

Abb.: Finanzdatenansicht eines Unternehmens bei Google Finance

3. Praxisanleitung zur ETF- und Fondsanalyse

Schritt 1: Index & Strategie verstehen

  • ETFs: Welchen Index bildet der ETF ab?
  • Aktive Fonds: Welche Strategie verfolgt der Fondsmanager?

Beispiel:

  • MSCI World ETF: Weltweite Streuung, geringe Kosten
  • ARK Innovation Fund: Fokus auf disruptive Technologien

➡ Datenquellen: JustETF, Fondsweb, Morningstar

Schritt 2: Kosten überprüfen

Die Total Expense Ratio (TER) ist entscheidend, da hohe Kosten die Rendite senken.

Bewertung:

  • ETFs: < 0,3 % ist gut
  • Aktive Fonds: > 1 % kann teuer sein

Beispiel:

  • iShares MSCI World ETF: TER 0,2 % (günstig)
  • DWS Deutschland Fonds: TER 1,5 % (teuer)

➡ Datenquellen: JustETF, Morningstar

Schritt 3: Performance prüfen

Vergleiche die Rendite mit der Benchmark.

Beispiel:

  • MSCI World hat in den letzten 10 Jahren +9 % p.a. erzielt
  • Ein aktiver Fonds sollte diesen Wert übertreffen, um die Gebühren zu rechtfertigen

➡ Datenquellen: Fondsweb, Morningstar

Schritt 4: Fondsmanager & Strategie prüfen

  • Ist der Fondsmanager langfristig erfolgreich?
  • Welche Titel hält der Fonds?

Beispiel:

Ein Technologie-Fonds hält typischerweise Apple, Microsoft und Nvidia.

➡ Datenquellen: Fondsweb, Morningstar

4. Häufige Fehler vermeiden

  • Emotional investieren: Lass dich nicht von Hypes oder Panik leiten.
  • Nur auf eine Kennzahl schauen: Eine niedrige KGV-Aktie kann trotzdem schlecht sein.
  • Fehlende Diversifikation: Setze nicht alles auf eine Aktie oder Branche.
  • Hohe Fondsgebühren ignorieren: Ein ETF ist oft günstiger und besser als ein aktiver Fonds.

5. Fazit – So triffst du bessere Investmententscheidungen

Die Analyse von Aktien, ETFs und Fonds erfordert eine fundierte Betrachtung der Zahlen.

➡ Empfohlene Tools:

  • Yahoo Finance & finanzen.net (Fundamentaldaten)
  • TradingView (Charts & Technische Analyse)
  • JustETF & Morningstar (ETFs & Fonds)
  • Unternehmensberichte (Investor Relations)

Starte mit einfachen ETFs, analysiere Aktien mit den beschriebenen Methoden und prüfe Fonds kritisch auf ihre Kosten. So kannst du langfristig fundierte Anlageentscheidungen treffen!


→ weiter mit: Die 200-Tage-Linie – Bedeutung und Anwendung im Wertpapierhandel

Investmentfonds – Bündelung von Geld und Vermögenswerten

 ⚠️Haftungsausschluss

Ein Investmentfonds ist ein Finanzprodukt, das das Geld vieler Anleger bündelt und in mehrere ggf. auch verschiedene Vermögenswerte (Aktien, Anleihen, Immobilien etc.) investiert. Es gibt verschiedene Arten von Investmentfonds, darunter aktive Fonds und passive Fonds (z. B. ETFs). Investmentfonds ist ein Oberbegriff für diese Arten.

Als Einzelwert bezeichnet man Wertpapiere eines einzelnen Unternehmens (z.B. Aktien). Ein Fonds hingegen kann beispielsweise die Wertpapiere von mehreren hundert Unternehmen, in unterschiedlicher Gewichtung, gleichzeitig enthalten. Er wird, wie Aktien, in Stückzahlen gehandelt und man kann bereits durch den Erwerb von nur einem Anteil (Stück) an dieser breiten Verteilung partizipieren.

Was sind aktive Fonds?

Die Auswahl und Verwaltung der im Fond gebündelten Vermögenswerte erfolgt hier durch ein aktives Management, das versucht, durch gezielte Entscheidungen eine bessere Rendite als der Markt zu erzielen. Für diese aktive Verwaltung fallen oft hohe Gebühren an, die als Verwaltungsgebühren oder Managementgebühren bezeichnet werden.

Aktive Investmentfonds (Publikumsfonds) werden in der Regel nicht direkt an der Börse gehandelt. Stattdessen können Anleger Anteile über die Kapitalverwaltungsgesellschaft (KVG) oder Banken kaufen und verkaufen. Der Preis (Rücknahmepreis) wird einmal täglich auf Basis des Nettoinventarwerts (NAV) berechnet.
Aber hier gibt es durchaus Ausnahmen bei denen ein Handel über die Börsen möglich ist und bei denen auch keine Rücknahmegebühren fällig werden.


Was ist ein ETF?

Ein ETF (Exchange Traded Fund, auf Deutsch: börsengehandelter Fonds) funktioniert ähnlich wie ein aktiver Fonds, indem er mehrere Vermögenswerte zusammenfasst. Allerdings wird ein ETF nicht aktiv von einem Management verwaltet. Stattdessen bildet er automatisch die Zusammensetzung eines bestimmten Index, wie beispielsweise des DAX, nach. Er wird auch als passiver Fond bezeichnet.

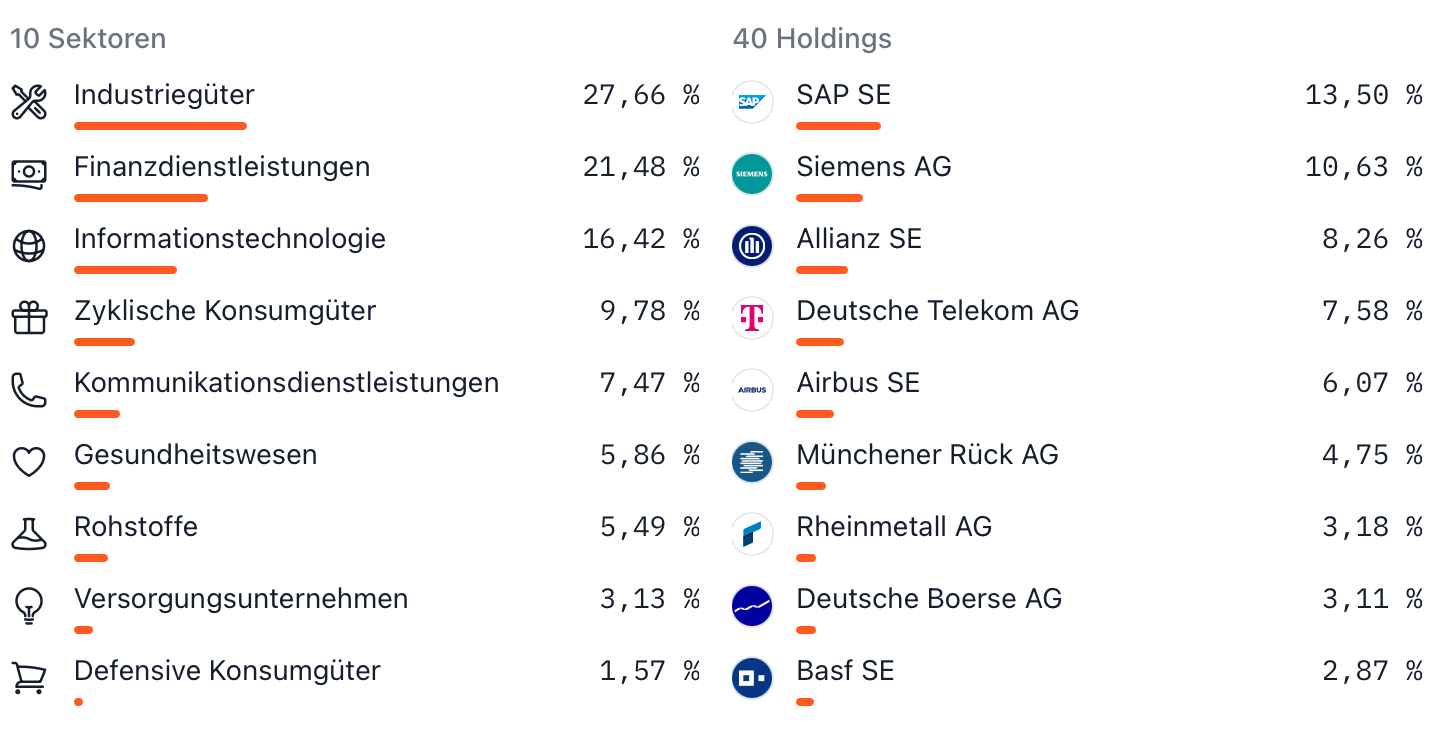
Beispiel: Ein am DAX orientierter ETF enthält in der Regel Aktien aller 40 Unternehmen, die im DAX gelistet sind. Sollte ein Unternehmen aus dem DAX ausscheiden, wird es automatisch auch aus dem ETF entfernt. Neu in den Index aufgenommene Unternehmen kommen automatisch dazu.

Anmerkung: Man sollte auf die Art der Verteilung (Gewichtung) einzelner Aktienanteile in einem Fond achten. Es kommt häufig vor das einzelne Positionen nach der reinen Marktkapitalisierung des Unternehmens gewichtet werden. So kann es vorkommen das man trotz offensichtlich breiter Streuung möglicherweise nur aufgrund der Größe einiger Unternehmen ein regionales Übergewicht erhält. Zum Beispiel hat der MSCI World einen sehr hohen US-Aktien Anteil und verteilt somit regional nicht gleichmäßig.

Abb.: Beispiel für die Sektoren und die prozentuale Verteilung der ersten 10 Positionen in einem am DAX orientierten ETF

Vergleich von aktiven Fond und ETF

Der größte Unterschied zwischen aktiven Fonds und ETFs liegt in der Verwaltung und den Kosten:

Aktive Fonds: Ein Fonds wird aktiv verwaltet, was hohe Gebühren verursacht. Ziel ist es, den Markt zu übertreffen.

ETFs: haben kein aktives Management, sondern folgen automatisch einem Index. Dadurch sind die Gebühren in der Regel deutlich niedriger.

Möchte man beispielsweise an der Entwicklung des kompletten DAX teilhaben, hat man folgende Möglichkeiten:

1. Die Einzelwerte aller 40 Unternehmen kaufen – was mit Gebühren für jede der 40 Transaktion und einem meist hohen Verwaltungsaufwand verbunden ist. Immer wenn Unternehmen aus dem DAX genommen werden und andere hinzukommen erfordert dies manuelle Anpassungen.

2. Anteile an einem am DAX-Index orientiertem ETF kaufen, der alle 40 DAX-Unternehmen enthält und diese automatisch aktualisiert. Hier zahlt man nur eine einzelne Transaktionsgebühr sowie eine meist sehr niedrige, ständige Verwaltungsgebühr. Man hat aber sonst keine weitere manuelle Arbeit mehr mit der Verteilung.

Vorteile von ETFs

Kosteneffizienz: ETFs erheben meist nur geringe Verwaltungsgebühren, da sie kein aktives Management benötigen.

Einfachheit: Mit einem einzigen Kauf können Anleger breit gestreut investieren.

Flexibilität: ETFs werden wie Aktien direkt an der Börse gehandelt und sind daher während der Handelszeiten jederzeit kauf- oder verkaufbar.

Transparenz: Da ETFs einem Index folgen, ist ihre Zusammensetzung für Anleger jederzeit nachvollziehbar.


→ weiter mit: Aktienindex – Definition, Bedeutung und Beispiele