Hier eine Beurteilung der Vor- und Nachteile von ausschüttenden und thesaurierenden Fonds, besonders unter dem Gesichtspunkt, dass man von den Gewinnen seinen monatlichen Lebensunterhalt finanzieren möchte.
1. Ausschüttende Fonds
Vorteile:
• Regelmäßige Einnahmen: Ausschüttende Fonds zahlen Dividenden oder Erträge regelmäßig aus, meist quartalsweise, halbjährlich oder jährlich. Dies ist besonders vorteilhaft, wenn man auf regelmäßige Einkünfte angewiesen ist, um den Lebensunterhalt zu bestreiten.
• Planbare Auszahlungen: Da Ausschüttungen in festen Intervallen erfolgen, kann man diese Erträge zur Deckung des monatlichen Bedarfs verwenden, was eine bessere finanzielle Planung ermöglicht.
• Direkter Zugriff auf Kapital: Man erhält sofortigen Zugang zu den Ausschüttungen, um damit zum Beispiel monatliche Ausgaben zu decken, ohne auf den Verkauf von Fondsanteilen angewiesen zu sein.
Nachteile:
• Steuerliche Belastung: Ausschüttungen unterliegen der Kapitalertragsteuer, auch wenn sie nicht sofort wieder reinvestiert werden. In vielen Ländern kann dies zu einer höheren Steuerlast führen, da die Steuern direkt von den Ausschüttungen abgezogen werden.
• Weniger Kapitalwachstum: Da Erträge ausgezahlt werden, bleibt weniger Kapital im Fonds, das für das Wachstum des Portfolios verwendet werden kann. Dies kann langfristig zu einer geringeren Vermögenssteigerung führen, was auf lange Sicht einen Nachteil darstellt.
• Reinvestitionskosten: Wenn man die Erträge nicht sofort benötigt, könnte es zu einem „Verlust“ führen, da die Ausschüttungen nicht automatisch reinvestiert werden, was zu Transaktionskosten führen kann, wenn man sie reinvestieren möchte.
2. Thesaurierende Fonds
Vorteile:
• Langfristiger Kapitalaufbau: In thesaurierenden Fonds werden die erzielten Erträge (Dividenden, Zinsen, etc.) automatisch reinvestiert. Dies führt zu einem Zinseszinseffekt, der das Vermögen langfristig schneller wachsen lässt.
• Steuerliche Vorteile bei Reinvestition: In einigen Ländern können thesaurierende Fonds steuerliche Vorteile bieten, weil die Erträge nicht sofort versteuert werden, sondern erst beim Verkauf der Anteile. Dies kann zu einer Steuerstundung führen und das Kapitalwachstum begünstigen.
• Keine Notwendigkeit für laufende Auszahlungen: Wenn man keine sofortigen Auszahlungen benötigt und den Fokus auf den Vermögensaufbau legt, bietet ein thesaurierender Fonds eine sehr effiziente Möglichkeit, das Portfolio wachsen zu lassen.
Nachteile:
• Kein direkter Zugang zu Erträgen: Thesaurierende Fonds zahlen keine regelmäßigen Erträge aus, was problematisch sein kann, wenn man von den Gewinnen zur Deckung seines Lebensunterhalts abhängig ist. Man müsste in diesem Fall Anteile verkaufen, um Liquidität zu erhalten, was je nach Marktlage ungünstig sein kann.
• Verkauf von Anteilen nötig: Um monatlich auf Geld zugreifen zu können, müsste man in thesaurierenden Fonds Anteile verkaufen, was mit möglichen Steuerfolgen und zusätzlichen Kosten (Transaktionsgebühren) verbunden sein kann. Zudem kann der Verkauf zu ungünstigen Zeitpunkten (z. B. bei Marktrückgängen) erfolgen.
• Weniger planbare Einkünfte: Im Gegensatz zu ausschüttenden Fonds, bei denen man regelmäßige Zahlungen erhält, sind die Erträge in thesaurierenden Fonds weniger planbar, da sie sich nicht in festen Intervallen manifestieren.
Kursverlaufsbeispiel
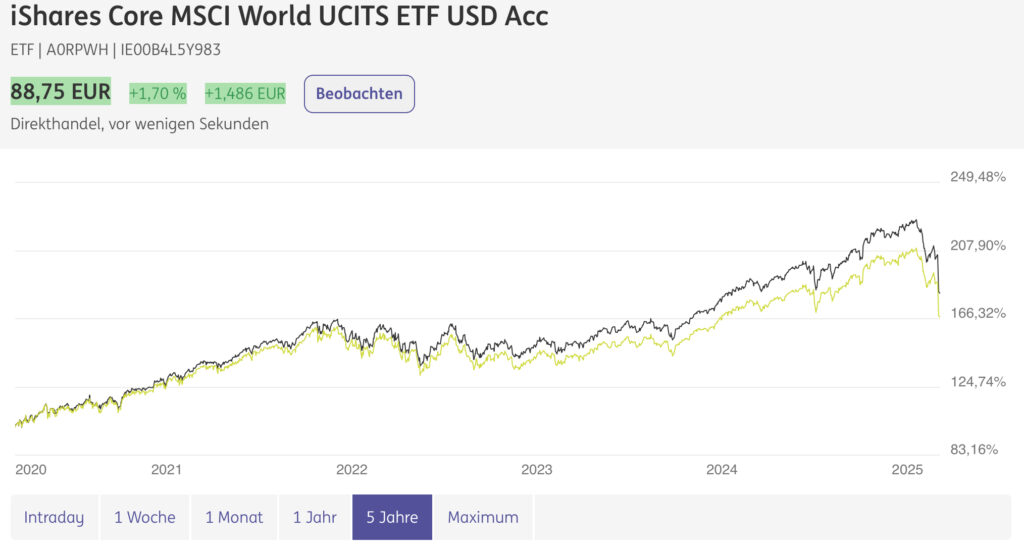
In folgendem Diagramm sind die Kursverläufe zweier ETFs dargestellt. Beide Fonds bilden den selben Index in genau der selben Art und Weise ab (MSCI World). Unterschied ist, dass der eine (schwarz) die Gewinnausschüttungen (Dividenden) von Unternehmen automatisch reinvestiert, also thesaurierend ist und der andere (grün) sie ausschüttet.
Zu erkennen ist, daß der Kurs der thesaurierenden Variante, bedingt durch die regelmäßige Wiederanlage von Dividendenzahlungen, sich vom Kurs der ausschüttenden Variante immer weiter entfernt. D.h. die Anteile am thesaurierenden ETF werden im Vergleich zum ausschüttenden mit der Zeit immer wertvoller. Der Zinseszinseffekt verstärkt das ganze über einen langen Zeitraum entsprechend stark.
Fazit:
Für jemanden, der von den Gewinnen eines Fonds seinen monatlichen Lebensunterhalt finanzieren muss, sind ausschüttende Fonds in der Regel die bessere Wahl. Sie bieten regelmäßige Einkünfte und eine einfachere Möglichkeit, die Ausgaben zu decken, ohne auf den Verkauf von Anteilen angewiesen zu sein.
Thesaurierende Fonds sind dagegen vor allem dann von Vorteil, wenn der Fokus auf langfristigem Vermögensaufbau liegt und keine regelmäßigen Auszahlungen benötigt werden. Wenn jedoch regelmäßige Einkünfte für den Lebensunterhalt erforderlich sind, kann der Verkauf von Anteilen in thesaurierenden Fonds zu unerwünschten zusätzlichen Risiken und Aufwand führen.
→ weiter mit: Dividenden- und Entnahmestrategie kombinieren