Wie stark darf der US-Dollar abwerten? Grenzen und Chancen für die Weltleitwährung

Wie stark darf der US-Dollar abwerten? Grenzen und Chancen für die Weltleitwährung

Ein schwächerer US-Dollar kann der amerikanischen Wirtschaft auf mehreren Ebenen helfen – insbesondere durch stärkere Exporte, eine relative Entwertung der Staatsschulden und den Schutz heimischer Produktion. Doch wo liegt die Grenze, an der eine solche Abwertung zu einem Risiko für die Rolle des Dollars als Weltleitwährung wird?

⚠️Haftungsausschluss


1. Warum ein schwächerer Dollar der USA nützt

  • Exportvorteil: US-Produkte werden im Ausland günstiger
  • Importsubstitution: Teurere Importe fördern heimische Nachfrage
  • Inflatorische Schuldenentwertung: Realwert der Dollar-Schulden sinkt
  • Aufwertung von Auslandsvermögen: US-Unternehmen mit globalem Geschäft profitieren

Das macht einen moderat schwächeren Dollar zu einem potenten wirtschaftspolitischen Instrument – aber nur bis zu einem gewissen Punkt.


2. Historische Referenz: Wo stand der Dollar früher?

Seit Einführung des Euro (1999) bewegte sich der EUR/USD-Kurs in einer Bandbreite von:

JahrEUR/USD-Kurs
2000~0,83 (starker Dollar, schwacher Euro)
2008~1,60 (sehr schwacher Dollar)

Ein Kurs über 1,40 gilt traditionell als schwach für den Dollar. 1,60 war bisher die Obergrenze – und ein Ausnahmezustand.


3. Die unsichtbare Grenze: Wann beginnt der Vertrauensverlust?

Ein zu schwacher Dollar könnte gravierende Folgen haben:

  • Kapitalflucht: Investoren ziehen sich aus Dollar-Anlagen zurück
  • Verlust der Glaubwürdigkeit: Zentralbanken könnten Diversifikation forcieren (z. B. China, Saudi-Arabien)
  • Gefährdung der Leitwährungsfunktion: Der Dollar lebt vom Vertrauen in seine Stabilität

Schätzbare Schmerzgrenze: Ein EUR/USD-Kurs von über 1,55 bis 1,60 wäre vermutlich die kritische Obergrenze – ab hier droht ein struktureller Vertrauensverlust.


4. Der wirtschaftlich tragbare Korridor

Die USA könnten – vorsichtig – von einem Kurs im Bereich zwischen 1,25 bis 1,45 EUR/USD profitieren, ohne ihre globale Finanzstellung ernsthaft zu gefährden:

  • Vorteilhaft für Exporte: Industrie und Landwirtschaft gewinnen an Wettbewerbsfähigkeit
  • Bezahlbarer Inflationsimpuls: Ein bisschen Importteuerung ist erwünscht – aber steuerbar
  • Vertrauen bleibt erhalten: Märkte sehen keine Panik, sondern bewusstes Management

5. Fazit: Ein schmaler Grat zwischen Nutzen und Risiko

EUR/USD-KursBewertung
1,10 – 1,25Neutral bis leicht unterstützend
1,25 – 1,45Förderlich für US-Exporte, strategisch vorteilhaft
1,45 – 1,60Grenzbereich – hoher Nutzen, aber wachsendes Risiko
Über 1,60Vertrauensgefährdung, Risiko für Leitwährungsstatus

Die optimale Lösung liegt in einem fein abgestimmten Gleichgewicht: Ein gezielt schwächerer Dollar kann Teil einer wirtschaftspolitischen Strategie sein – aber sobald er als instabil wahrgenommen wird, kippt der Vorteil in ein globales Risiko.


Wie könnten sich die USA ihrer Staatsschulden entledigen? – Realistische Wege, Risiken und Grenzen

Wie könnten sich die USA ihrer Staatsschulden entledigen? – Realistische Wege, Risiken und Grenzen

Die Staatsschulden der USA übersteigen im Jahr 2025 die Marke von 34 Billionen US-Dollar. Das entspricht etwa 120 % des Bruttoinlandsprodukts – ein historisch hoher Wert, auch wenn die Zinsen bisher tragbar blieben. Doch mit steigenden Zinsen, geopolitischen Unsicherheiten und einer alternden Bevölkerung wird die Frage immer relevanter: Wie kann oder sollte sich die USA langfristig von ihrer Schuldenlast befreien – und ist das überhaupt realistisch?

⚠️Haftungsausschluss


1. Wirtschaftswachstum: Der elegante Weg – aber mit Hürden

Praktische Schritte:

  • Massive Investitionen in Infrastruktur (z. B. Chips, Energie, Verkehr)
  • Bildungsoffensive zur Steigerung der Produktivität
  • Förderung von Innovationen (KI, Biotech, saubere Energie)
  • Förderung qualifizierter Einwanderung zur Stabilisierung des Arbeitsmarkts

Grenzen der Machbarkeit:

  • Investitionen wirken nur langfristig
  • Erhöhter Konsum oder Immobilienbooms führen nicht zwangsläufig zu nachhaltigem Wachstum
  • Demografische Alterung schwächt Wachstumspotenzial ab

Gefahren:

  • Überschätzung des Wachstumspotenzials kann zu noch mehr Schulden führen
  • Externe Schocks (z. B. Pandemien, Kriege) können Wachstum sofort bremsen

Fazit: Wachstum ist die wünschenswerteste, aber schwierigste Lösung – sie erfordert Geduld, politische Stabilität und strategische Weitsicht.


2. Inflation: Der heimliche Schuldenabbau – mit hohem Risiko

Praktische Schritte:

  • Duldung oder gezielte Erzeugung von moderater Inflation (2–4 %)
  • Realzins (Zinssatz minus Inflation) möglichst niedrig halten
  • Vermeidung einer aggressiven geldpolitischen Straffung

Grenzen der Machbarkeit:

  • Die Fed ist unabhängig – politische Kontrolle über die Inflation ist begrenzt
  • Die USA können sich keine unkontrollierte Inflation leisten, da sie vom Vertrauen in den Dollar abhängen

Gefahren:

  • Inflation kann sich verselbstständigen (siehe 1970er Jahre)
  • Löhne und Sozialleistungen hinken hinterher – reale Wohlstandsverluste für Bürger
  • Vertrauensverlust in Anleihenmärkte oder Währung möglich

Fazit: Ein wenig Inflation kann helfen – aber sie ist ein scharfes Schwert, das schnell aus der Kontrolle geraten kann.


3. Steuerpolitik und Ausgabenkürzungen: Der politische Drahtseilakt

Praktische Schritte:

  • Steuererhöhungen für Großverdiener und Unternehmen
  • Schließung von Steuerschlupflöchern und Offshore-Verschiebungen
  • Reduktion ineffizienter Ausgaben (z. B. Subventionen für Öl, Farmen, Rüstung)
  • Reform von Sozialausgaben (Medicare, Sozialhilfeprogramme)

Grenzen der Machbarkeit:

  • Politische Polarisierung in den USA macht Kompromisse extrem schwer
  • Die wichtigsten Ausgabenblöcke sind politisch unangreifbar (Medicare, Verteidigung, Schuldendienst)

Gefahren:

  • Steuererhöhungen können Investitionen oder Konsum bremsen
  • Kürzungen in sozialen Bereichen können Unruhen oder wirtschaftliche Ungleichgewichte verschärfen
  • Konjunkturelle Risiken: Sparmaßnahmen zur falschen Zeit wirken rezessiv

Fazit: Der direkteste Weg zur Schuldenreduktion ist auch der unpopulärste – politische Mehrheiten sind schwer zu organisieren.


4. Umschuldung und Laufzeitmanagement: Schulden entschärfen, nicht löschen

Praktische Schritte:

  • Ausgabe von Anleihen mit sehr langer Laufzeit („Century Bonds“)
  • Schulden verstärkt zu niedrigen Zinssätzen refinanzieren
  • Optimierung des Anleiheportfolios zur Vermeidung kurzfristiger Zinsrisiken

Grenzen der Machbarkeit:

  • Internationale Nachfrage nach langfristigen Anleihen ist begrenzt
  • Längere Laufzeiten führen langfristig zu höheren Gesamtkosten

Gefahren:

  • Das Vertrauen der Märkte in die Zahlungsfähigkeit darf nicht untergraben werden
  • Investoren könnten höhere Risikoaufschläge verlangen

Fazit: Umschuldung kann die Schulden tragbarer machen – sie ersetzt jedoch keinen Abbau.


5. Monetarisierung der Schulden: Notlösung mit globalem Risiko

Praktische Schritte:

  • Federal Reserve kauft verstärkt Staatsanleihen auf („Quantitative Easing“)
  • Direkte oder indirekte Finanzierung von Defiziten über die Notenpresse

Grenzen der Machbarkeit:

  • Nur sinnvoll in Ausnahmesituationen (z. B. Finanzkrise, Pandemie)
  • Gefahr, die Glaubwürdigkeit der Fed zu beschädigen

Gefahren:

  • Gefahr von Hyperinflation bei übermäßiger Geldschöpfung
  • Entwertung des US-Dollars – Vertrauensverlust weltweit
  • Rückgang der Rolle des Dollars als Leitwährung

Fazit: Eine riskante Strategie mit kurzfristigem Nutzen und langfristiger Gefahr – nur in absoluten Krisen zu rechtfertigen.


6. Staatsbankrott – das undenkbare Szenario

Praktische Schritte:

  • Aussetzen oder Neuverhandlung von Zahlungen an Gläubiger
  • Einführung von Kapitalkontrollen, möglicherweise Schuldenrestrukturierung

Grenzen der Machbarkeit:

  • Der US-Dollar ist Weltleitwährung – ein Zahlungsausfall hätte globale Folgen
  • Die meisten Schulden sind in eigener Währung – technischer Default wäre eher politisch als wirtschaftlich bedingt

Gefahren:

  • Panik an Finanzmärkten weltweit
  • Kollaps des Vertrauens in Staatsanleihen
  • Dauerhafter Verlust der Rolle als sicherer Hafen

Fazit: Der theoretisch radikalste, aber praktisch am wenigsten denkbare Weg – ein „Default“ der USA würde einem globalen Finanzbeben gleichkommen.


Schlussgedanken: Ist Schuldenabbau überhaupt nötig – oder nur Schuldenmanagement?

Ein vollständiger Schuldenabbau ist weder nötig noch realistisch. Vielmehr ist entscheidend, dass die Schulden tragfähig bleiben. Das bedeutet:

  • Zinslasten müssen bezahlbar bleiben
  • Vertrauen der Gläubiger muss erhalten werden
  • Der Staat muss handlungsfähig bleiben – auch bei künftigen Krisen

Die meisten Industrieländer leben seit Jahrzehnten mit hohen Schuldenquoten. Entscheidend ist nicht die absolute Höhe, sondern das Verhältnis zur Wirtschaftsleistung, zur Zinslast und zur politischen Stabilität.

Was ist also realistisch?

Die wahrscheinlichste Strategie ist ein Mix aus:

  • intelligentem Wachstum
  • moderater Inflation
  • gezielter Steuerpolitik
  • Schuldenmanagement
  • und langfristiger Vertrauenssicherung

Es ist ein Balanceakt zwischen Ökonomie, Politik und Psychologie – kein radikaler Schnitt, sondern ein dauerhafter Kraftakt.

Wichtige Risikokennzahlen – Beurteilung der Stabilität eines Portfolios

Wichtige Risikokennzahlen - Beurteilung der Stabilität eines Portfolios

Die Beurteilung der Stabilität eines Investmentportfolios erfordert eine detaillierte Analyse verschiedener Risikokennzahlen. Diese Kennzahlen helfen dabei, das Verlustrisiko zu verstehen, die Schwankungen der Renditen zu messen und das Risiko-Rendite-Verhältnis zu bewerten.

Dieser Artikel stellt vier zentrale Kennzahlen vor, erläutert deren Berechnung und zeigt, wie sie zur Beurteilung eines Portfolios verwendet werden können.

⚠️Haftungsausschluss


Volatilität – Die Schwankungsbreite der Renditen

Bedeutung

Die Volatilität gibt an, wie stark die Renditen eines Portfolios um ihren Durchschnitt schwanken. Eine hohe Volatilität deutet auf größere Kursschwankungen hin und bedeutet ein höheres Risiko. Eine niedrige Volatilität ist ein Zeichen für ein stabiles Portfolio mit geringen Renditeschwankungen.

Berechnung

Die Volatilität wird als Standardabweichung der Renditen berechnet:

Sigma = sqrt( (1 / (n - 1)) * SUMME( (r_i - r_durchschnitt)^2 ) )

Variablen:

  • r_i = Rendite in Periode i
  • r_durchschnitt = Durchschnittliche Rendite
  • n = Anzahl der Perioden

Beispielrechnung

MonatRendite (%)
Januar2,5
Februar-1,0
März3,0
April-0,5
Mai1,5

Berechnung:

r_durchschnitt = (2,5 + (-1,0) + 3,0 + (-0,5) + 1,5) / 5 = 1,1 %
Sigma = sqrt( ( (2,5 - 1,1)^2 + (-1,0 - 1,1)^2 + (3,0 - 1,1)^2 + (-0,5 - 1,1)^2 + (1,5 - 1,1)^2 ) / 4 )
Sigma ≈ 1,79 %

Sharpe Ratio – Das Risiko-Rendite-Verhältnis

Bedeutung

Die Sharpe Ratio misst, wie viel Rendite ein Portfolio im Verhältnis zu seinem Risiko erwirtschaftet.

Berechnung

Sharpe Ratio = (r_durchschnitt - r_f) / Sigma

Variablen:

  • r_durchschnitt = Durchschnittliche Rendite des Portfolios
  • r_f = Risikofreier Zinssatz
  • Sigma = Volatilität

Beispiel:

Sharpe Ratio = (1,1 % - 0,5 %) / 1,79 %
Sharpe Ratio ≈ 0,34

Maximum Drawdown – Der größte Verlust

Bedeutung

Der Maximum Drawdown (MDD) gibt an, wie stark der Wert eines Portfolios innerhalb eines bestimmten Zeitraums gefallen ist.

Berechnung

MDD = (Hochpunkt - Tiefpunkt) / Hochpunkt

Beispielrechnung

MonatPortfolio-Wert (€)
Januar10.000
Februar10.500
März9.200
April9.800
Mai10.300

Berechnung:

MDD = (10.500 - 9.200) / 10.500
MDD ≈ 12,38 %

Value at Risk (VaR) – Das potenzielle Verlustrisiko

Bedeutung

Der Value at Risk (VaR) gibt an, wie viel Geld mit einer bestimmten Wahrscheinlichkeit in einem definierten Zeitraum verloren gehen kann.

Berechnung

VaR = mu - z * Sigma

Variablen:

  • mu = Erwartete Rendite
  • z = z-Wert der Normalverteilung (z. B. 1,65 für 95 % Sicherheit)
  • Sigma = Volatilität

Beispielrechnung

VaR = 1,1 % - (1,65 * 1,79 %)
VaR ≈ -1,86 %

Fazit

KennzahlBedeutungInterpretation
VolatilitätSchwankungsbreite der RenditenHöher = riskanter
Sharpe RatioVerhältnis von Rendite zu RisikoHöher = besser
Maximum DrawdownGrößter historischer VerlustKleiner = stabiler
Value at RiskPotenzieller Verlust mit WahrscheinlichkeitZeigt Risiko in Zahlen

Eine umfassende Analyse dieser Kennzahlen hilft, das Portfolio so auszurichten, dass es den individuellen Anlagezielen und der Risikotoleranz entspricht.

Die 200-Tage-Linie – Bedeutung und Anwendung im Wertpapierhandel

Die 200-Tage-Linie - Bedeutung und Anwendung im Wertpapierhandel

Die 200-Tage-Linie ist einer der wichtigsten technischen Indikatoren im Wertpapierhandel. Sie dient dazu, langfristige Trends zu erkennen und Marktphasen besser einzuordnen. Viele Investoren und Analysten nutzen sie als Orientierungshilfe für Kauf- und Verkaufsentscheidungen.

⚠️Haftungsausschluss

Definition

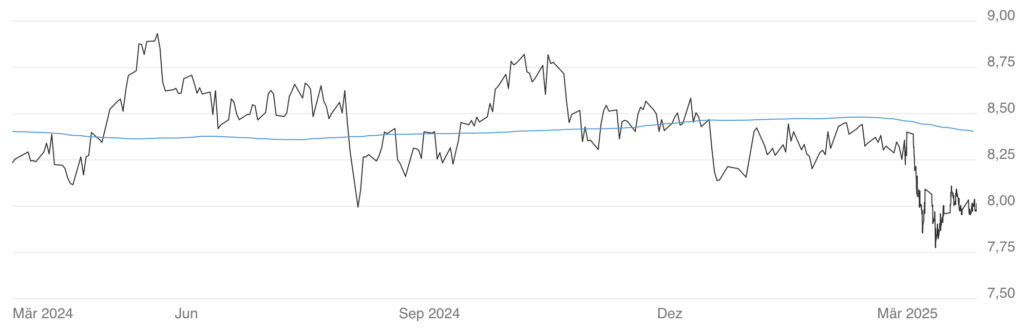
Die 200-Tage-Linie ist ein gleitender Durchschnitt, der die durchschnittlichen Schlusskurse eines Wertpapiers oder Index über die letzten 200 Handelstage berechnet. Sie wird täglich aktualisiert und bietet eine geglättete Darstellung der Kursentwicklung, um kurzfristige Schwankungen auszublenden.}

Wenn der Kurs eines Wertpapiers über der 200-Tage-Linie liegt, wird dies als Zeichen für einen Aufwärtstrend gewertet. Befindet sich der Kurs darunter, gilt dies als Hinweis auf einen möglichen Abwärtstrend.

Abb.: Beispiel für einen ETF Kurs-Jahresverlauf mit eingeblendeter 200 Tageslinie (blau)

Warum wurde die 200-Tage-Grenze gewählt?

Die 200-Tage-Linie hat sich über Jahrzehnte als Standard etabliert. Dafür gibt es mehrere Gründe:

Annäherung an ein Handelsjahr

Ein Kalenderjahr umfasst rund 252 Handelstage. Die 200-Tage-Linie deckt damit etwa 80 Prozent eines Jahres ab und bietet eine langfristige Perspektive auf den Marktverlauf.

Psychologische Bedeutung

Da viele Investoren, Analysten und Handelsalgorithmen die 200-Tage-Linie als Referenzwert nutzen, verstärkt sich ihre Bedeutung. Durch ihre breite Akzeptanz hat sie häufig eine selbstverstärkende Wirkung, indem sie als Unterstützung oder Widerstand für Kursbewegungen dient.

Balance zwischen Stabilität und Reaktionsfähigkeit

Kürzere gleitende Durchschnitte, wie die 50-Tage-Linie, reagieren empfindlicher auf Marktschwankungen, während längere Durchschnitte, wie die 365-Tage-Linie, träge sind. Die 200-Tage-Linie stellt einen Kompromiss dar, indem sie ausreichend Stabilität bietet, aber dennoch auf langfristige Trendänderungen reagiert.

Anwendung der 200-Tage-Linie im Handel

Trendidentifikation

Die 200-Tage-Linie wird häufig genutzt, um den übergeordneten Trend eines Marktes oder Wertpapiers zu bestimmen.

  • Ein Kurs oberhalb der 200-Tage-Linie signalisiert einen langfristigen Aufwärtstrend.
  • Ein Kurs unterhalb der 200-Tage-Linie deutet auf einen Abwärtstrend hin.

Unterstützungs- und Widerstandsniveaus

In einem Aufwärtstrend fungiert die 200-Tage-Linie oft als Unterstützung, an der der Kurs mehrfach abprallen kann. In einem Abwärtstrend hingegen kann sie als Widerstand wirken, an dem sich der Kurs nach oben hin schwer tut.

Kaufsignale und Verkaufssignale

Durchbricht der Kurs die 200-Tage-Linie von unten nach oben, wird dies häufig als Kaufsignal interpretiert. Fällt der Kurs hingegen von oben nach unten durch die Linie, gilt dies als Verkaufssignal.

Kombination mit weiteren Indikatoren

Die Aussagekraft der 200-Tage-Linie wird oft durch die Kombination mit anderen Indikatoren erhöht.

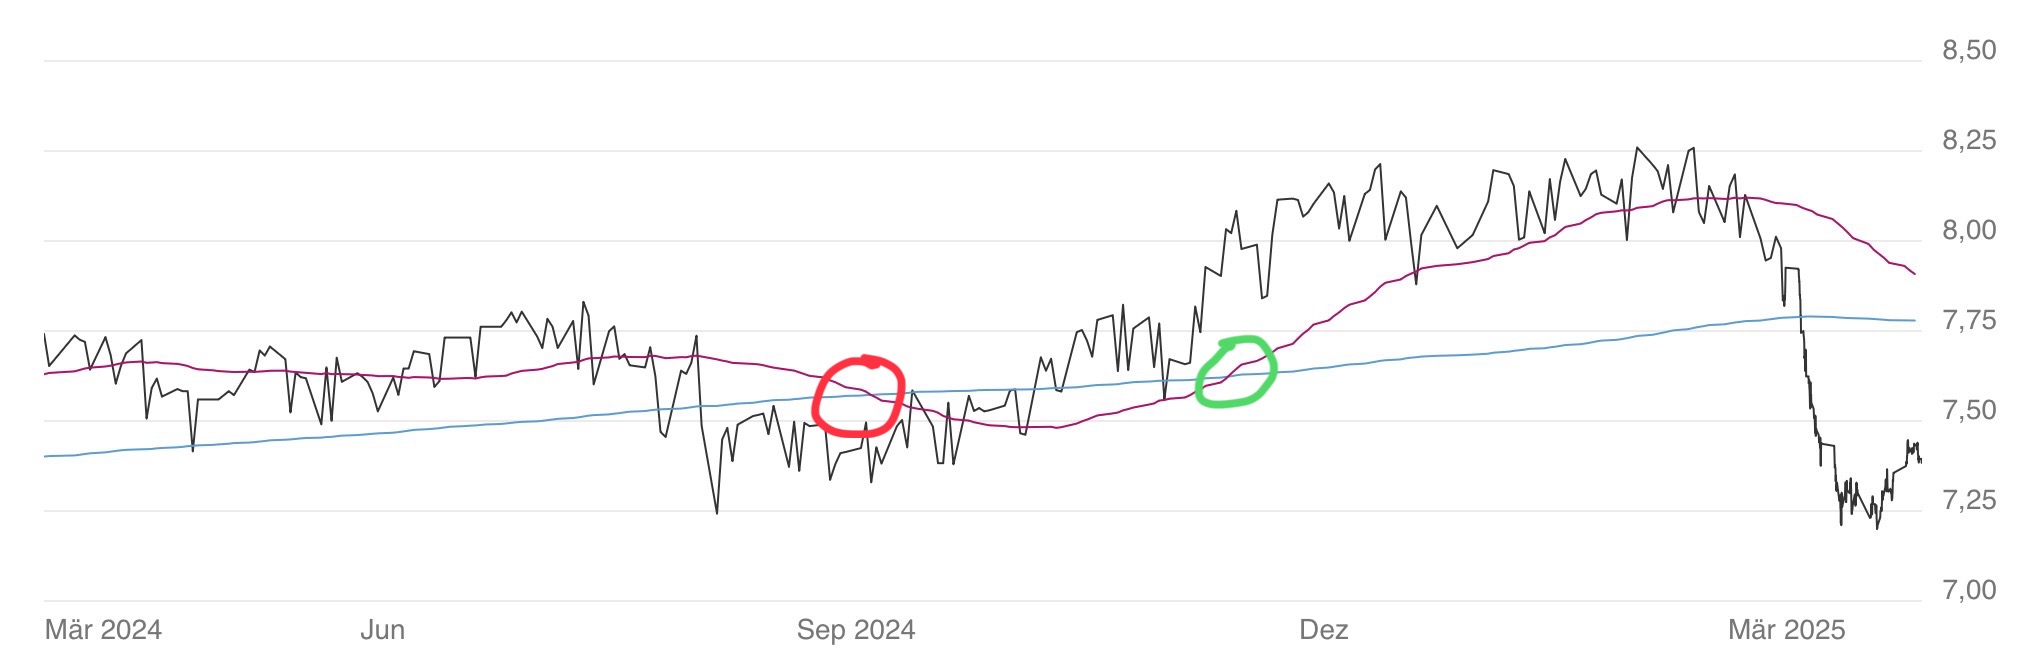
  • Das sogenannte Golden Cross entsteht, wenn die 50-Tage-Linie die 200-Tage-Linie von unten nach oben kreuzt. Dies wird als starkes Kaufsignal gewertet.
  • Das Death Cross tritt auf, wenn die 50-Tage-Linie die 200-Tage-Linie von oben nach unten schneidet, was als Verkaufssignal gilt.

Abb.: Fonds Kurs-Jahresverlauf (schwarz) mit 200-Tages-Linie (blau) und 50-Tages-Linie (violett) sowie einem Death Cross (rot) und Golden Cross (grün)

Zusätzlich können Indikatoren wie der Relative Strength Index (RSI) oder der MACD (Moving Average Convergence Divergence) genutzt werden, um die Signale der 200-Tage-Linie zu bestätigen.

Vor- und Nachteile der 200-Tage-Linie

Vorteile

  • Einfache Anwendung und leicht verständlich
  • Hilfreich zur Erkennung langfristiger Trends
  • Breite Akzeptanz verstärkt ihre Bedeutung im Markt

Nachteile

  • Nachlaufender Indikator, da er vergangene Kurse berücksichtigt
  • In volatilen Seitwärtsmärkten können Fehlsignale auftreten
  • Sollte nicht isoliert betrachtet, sondern mit weiteren Analysen kombiniert werden

Fazit

Die 200-Tage-Linie ist ein bewährtes Instrument zur Beurteilung langfristiger Markttrends. Sie wird sowohl von institutionellen als auch privaten Investoren genutzt, um Trends zu identifizieren und potenzielle Ein- oder Ausstiegspunkte zu bestimmen.

Als alleiniger Indikator ist sie jedoch nicht immer zuverlässig, insbesondere in Phasen hoher Volatilität oder bei abrupten Marktveränderungen. Die Kombination mit weiteren technischen und fundamentalen Analysen erhöht die Wahrscheinlichkeit, fundierte Handelsentscheidungen zu treffen.


→ weiter mit: Volatilität verstehen – Warum Schwankungen nicht immer schlecht sind

Diversifikation beim Vermögensaufbau – Wann macht sie Sinn?

Diversifikation beim Vermögensaufbau

Diversifikation ist eine der wichtigsten Regeln der Geldanlage. Viele Finanzexperten raten dazu, das Vermögen möglichst breit über verschiedene Anlageklassen, Branchen und Länder zu streuen.

Doch macht das wirklich immer Sinn? Besonders für Einsteiger stellt sich die Frage:

  • Sollte man von Anfang an stark diversifizieren?
  • Oder ist es besser, sich erst auf wenige Investments zu konzentrieren?

In diesem Artikel erfährst du:

✔ Was Diversifikation bedeutet
✔ Warum zu viel Streuung am Anfang problematisch sein kann
✔ Warum ein MSCI-World-ETF nicht breit genug diversifiziert ist
✔ Ab wann und wie du dein Portfolio sinnvoll erweitern kannst

⚠️Haftungsausschluss

Was bedeutet Diversifikation?

Diversifikation bedeutet, dass dein Geld auf verschiedene Anlageformen verteilt wird, um Risiken zu minimieren.

Dazu gehören:

  • Verschiedene Anlageklassen: Aktien, Anleihen, Immobilien, Rohstoffe
  • Verschiedene Regionen: USA, Europa, Asien, Schwellenländer
  • Verschiedene Branchen: Technologie, Gesundheit, Industrie

👉 Ziel: Das Risiko einzelner Investments reduzieren, ohne die Renditechancen unnötig zu verringern.

Warum ist Diversifikation nicht immer sofort sinnvoll?

Obwohl Diversifikation langfristig wichtig ist, kann sie zu Beginn des Vermögensaufbaus Nachteile haben.

1. Zu viel Diversifikation kann ineffizient sein

Wer monatlich nur 50–200 € investiert, sollte nicht in zu viele Einzelanlagen streuen.

  • Höhere Kosten: Jede zusätzliche Position verursacht Gebühren (Transaktionskosten, Spreads).
  • Geringer Effekt: Zu viele Positionen bei kleinen Beträgen verwässern die Rendite.

2. Weniger Streuung kann das Wachstum beschleunigen

Wer sein Kapital auf wenige, aber breit gestreute Investments konzentriert, kann schneller wachsen.

✔ Beispiel: Ein ETF auf den MSCI World statt zehn verschiedene Einzelinvestments.

3. Rebalancing wird bei kleinen Beträgen kompliziert

Ein breit gestreutes Portfolio erfordert regelmäßige Anpassungen (z. B. Umschichtungen nach starken Kursveränderungen).

👉 Bei geringen Summen können solche Anpassungen ineffizient und teuer sein.

Ist ein MSCI-World-ETF breit genug diversifiziert?

Ein MSCI-World-ETF wird oft als ideales Einsteiger-Investment empfohlen. Er enthält rund 1.500 Unternehmen aus 23 Industrieländern.

Doch er hat einige Schwächen:

1. Regionale Konzentration auf Industrieländer

  • Keine Schwellenländer enthalten – Länder wie China, Indien oder Brasilien fehlen.
  • USA machen über 70 % des MSCI World aus – hohe Abhängigkeit von der US-Wirtschaft.

➡ Lösung: Ergänzung durch einen MSCI-Emerging-Markets-ETF oder einen FTSE-All-World-ETF.

2. Keine anderen Anlageklassen enthalten

Ein reiner Aktien-ETF bedeutet:

❌ Keine Anleihen → Stabilisieren das Portfolio in Krisen
❌ Keine Immobilien → Bieten laufende Erträge
❌ Keine Rohstoffe → Inflationsschutz durch Gold und Co.

➡ Lösung: Ergänzung durch Anleihen-, Immobilien- oder Rohstoff-ETFs.

3. Übergewichtung großer Unternehmen (Large Caps)

  • Der MSCI World ist marktkapitalisierungsgewichtet.
  • Große Unternehmen wie Apple, Microsoft und Amazon dominieren den Index.
  • Kleine Unternehmen (Small Caps) sind unterrepräsentiert.

➡ Lösung: Ergänzung durch einen MSCI-World-Small-Cap-ETF.

4. Währungsrisiken durch hohen US-Dollar-Anteil

Da viele Unternehmen aus dem MSCI World in den USA sitzen, ist der ETF stark vom US-Dollar abhängig.

➡ Lösung: Nutzung von währungsgesicherten (hedged) ETFs oder breitere regionale Streuung.

Ab wann lohnt sich Diversifikation wirklich?

Die optimale Diversifikation hängt vom Vermögen ab. Ein grober Richtwert:

💰 Bis 5.000 € investiertes Kapital:

Fokus auf ein einziges, breit gestreutes Produkt wie MSCI World oder FTSE All-World.

💰 Ab 10.000 € investiertes Kapital:

Ergänzung durch weitere ETFs (z. B. MSCI Emerging Markets, Small Caps) oder erste Einzelaktien.

💰 Ab 50.000 € investiertes Kapital:

Erweiterung um Anleihen, Immobilien oder Rohstoffe zur Risikostreuung.

👉 Fazit:

Für viele Anleger reicht ein globaler ETF in den ersten Jahren. Wer jedoch höhere Summen investiert oder Risiken stärker steuern möchte, kann später weitere Anlageklassen hinzufügen.

Welche Alternativen gibt es für Einsteiger?

Wer mit kleinen Beträgen starten möchte, aber dennoch eine gewisse Diversifikation sucht, hat folgende Möglichkeiten:

✔ ETFs auf breite Indizes: MSCI World oder FTSE All-World bieten natürliche Diversifikation mit Tausenden von Aktien.
✔ Sparpläne nutzen: Schon ab 25 € monatlich breit gestreut investieren.
✔ Langfristig denken: Wer erst wenig investiert, kann es sich leisten, etwas risikofreudiger zu sein.

Fazit – Erst fokussieren, dann diversifizieren

✔ Diversifikation ist wichtig, aber nicht sofort notwendig.
✔ In der Anfangsphase lohnt sich eine Konzentration auf wenige, breit gestreute Produkte.
✔ Ein MSCI-World-ETF ist ein guter Start, aber keine vollständige Diversifikation.

Wer langfristig diversifizieren möchte, kann später investieren in:

➡ Schwellenländer-ETFs (z. B. MSCI Emerging Markets)
➡ Small Caps (z. B. MSCI World Small Cap)
➡ Anleihen oder Rohstoffe, wenn mehr Stabilität gewünscht ist

👉 Die beste Strategie: Erst fokussieren, dann gezielt diversifizieren.


→ weiter mit: Rebalancing – Warum und wie man das Portfolio regelmäßig anpasst

Wie man Geduld und Disziplin aufbaut – und trotzdem jetzt schon belohnt wird

Wie man Geduld und Disziplin aufbaut – und trotzdem jetzt schon belohnt wird

Viele Ratgeber sagen: Investieren ist ein Marathon, kein Sprint. Doch was, wenn man nicht gerne auf lange Sicht wartet? Was, wenn es schwerfällt, über Jahre Geld anzuhäufen, ohne jemals etwas davon zu nutzen?

Die gute Nachricht: Geduld und Disziplin kann man trainieren – und es gibt Wege, sich unterwegs zu belohnen, ohne die langfristigen Ziele zu gefährden. In diesem Artikel erfährst du, wie du deine Psyche austrickst, Emotionen kontrollierst und das Investieren nicht nur als Pflicht, sondern auch als Belohnung erlebst.

⚠️Haftungsausschluss

Warum ist Geduld beim Investieren so schwierig?

Unser Gehirn ist darauf programmiert, kurzfristige Belohnungen zu bevorzugen – ein Phänomen, das als „Present Bias“ bekannt ist. Das führt dazu, dass wir Gewinne zu früh realisieren, Verluste nicht aussitzen oder einfach frustriert sind, weil das investierte Geld „nur rumliegt“.

Zusätzlich beeinflussen uns Emotionen wie Angst (bei Marktschwankungen) und Gier (bei schnellen Kursanstiegen), was oft zu impulsiven Entscheidungen führt.

Doch Investieren ist nicht nur eine Frage der Strategie, sondern auch der mentalen Einstellung.

Strategien, um Geduld und Disziplin zu trainieren

1. Automatisierung nutzen

Setze einen Dauerauftrag für monatliche Investitionen in ETFs oder Aktien auf. Dadurch investierst du regelmäßig, ohne dich emotional von Marktbewegungen beeinflussen zu lassen.

2. Eine Langfrist-Perspektive einnehmen

Denke nicht in Monaten oder Jahren, sondern in Jahrzehnten. Stelle dir vor: Wie würde dein zukünftiges Ich in 20 Jahren auf deine heutige Entscheidung blicken?

Ein Trick: Überlege, ob du deine Entscheidung auch so treffen würdest, wenn du erst in fünf Jahren wieder draufschauen dürftest.

3. Regeln aufstellen und befolgen

Erstelle eine persönliche Investmentstrategie mit festen Regeln, z. B.:

  • Ich investiere jeden Monat einen festen Betrag.
  • Ich verkaufe nicht aus Panik, sondern nur aus rationalen Gründen.
  • Ich überprüfe mein Portfolio nur einmal pro Quartal, um impulsive Entscheidungen zu vermeiden.

Weniger Kontrolle = weniger Emotionen = bessere Entscheidungen.

4. Die „10-Sekunden-Regel“ gegen Impulsivität

Wenn du das Gefühl hast, eine übereilte Entscheidung zu treffen, warte mindestens 10 Sekunden (besser noch 24 Stunden), bevor du handelst. Oft vergeht das Bauchgefühl dann von selbst.

5. Visualisierung & Zukunfts-Ich

Stelle dir dein zukünftiges Ich vor und frage dich: Wie wird es sich anfühlen, wenn ich heute geduldig bleibe?

Studien zeigen: Menschen denken langfristiger, wenn sie regelmäßig Bilder oder Vorstellungen ihres älteren Ichs betrachten.

Wie du dein investiertes Geld genießen kannst – ohne deine Ziele zu gefährden

Der größte mentale Block beim Investieren ist oft das Gefühl, dass man jahrelang spart, aber nie etwas davon hat. Doch es gibt Wege, sich jetzt schon zu belohnen, ohne den langfristigen Vermögensaufbau zu ruinieren.

1. Arbeiten mit Ausschüttungen („Cashflow-Investing“)

Anstatt nur auf Kurssteigerungen zu setzen, kannst du bewusst in ausschüttende Anlagen investieren:

  • Dividendenaktien (stabile Unternehmen mit 3–5 % Dividendenrendite)
  • Ausschüttende ETFs, die regelmäßige Erträge zahlen
  • REITs (Immobilienfonds) mit oft hohen Ausschüttungen

Diese Ausschüttungen kannst du nutzen, um dir bewusst kleine Belohnungen zu gönnen, z. B. für Essen gehen, kleine Ausflüge oder Hobbys.

Psychologischer Vorteil: Du hast das Gefühl, dass dein Investment jetzt schon etwas bringt – nicht erst in 20 Jahren.

2. Die „50/50-Regel“ für Entnahmen

Statt Gewinne oder Ausschüttungen komplett zu reinvestieren oder komplett auszugeben, kannst du eine 50/50-Regel nutzen:

  • 50 % der Erträge reinvestieren, damit dein Kapital weiter wächst.
  • 50 % für kleine Belohnungen nutzen, z. B. Freizeitaktivitäten oder ein kleines Upgrade im Alltag.

Falls du schneller Vermögen aufbauen willst, kannst du die Regel anpassen (z. B. 80/20).

Psychologischer Vorteil: Du hast regelmäßig eine kleine Belohnung und weißt gleichzeitig, dass dein Vermögen weiter wächst.

3. Meilenstein-Belohnungen setzen

Setze dir kleinere Zwischenziele, anstatt nur auf den „großen Endbetrag“ hinzuarbeiten:

  • 10.000 € Portfolio-Wert: Ein Wochenendtrip.
  • 50.000 €: Etwas gönnen, das du dir lange wünschst.
  • 100.000 €: Ein größeres Erlebnis, z. B. eine besondere Reise.

Psychologischer Vorteil: Das Investieren fühlt sich nicht nach reiner Entbehrung an – du feierst unterwegs kleine Erfolge.

4. Spielgeld-Konto für spekulative Anlagen

Falls dir klassisches Buy-and-Hold-Investieren zu langweilig ist, kannst du einen kleinen Teil deines Kapitals für Spaß-Investments nutzen, z. B.:

  • Einzelaktien, die du spannend findest
  • Kryptowährungen
  • Start-up-Investments oder Crowdinvesting

Setze dafür maximal 5–10 % deines Kapitals ein. So hast du einen „Abenteuerspielplatz“, während der Großteil deines Geldes sicher wächst.

Psychologischer Vorteil: Du kannst „Spieltrieb“ ausleben, ohne deine Hauptstrategie zu gefährden.

Achtung: Der Zinseszins-Effekt kann gestört werden!

Wenn du regelmäßig Geld aus deinem Portfolio entnimmst, kann das den Zinseszins-Effekt abschwächen. Der Zinseszins funktioniert am besten, wenn Erträge automatisch wieder investiert werden, weil dann das Kapital exponentiell wächst.

So findest du die Balance zwischen Entnahme und Wachstum:

1. Kleine Entnahmen statt große Beträge: Lieber regelmäßig kleine Ausschüttungen nutzen als das ganze Portfolio anzutasten.

2. Hauptsächlich die Erträge nutzen: Greife idealerweise nur auf Dividenden und Ausschüttungen zu, nicht auf das Kapital selbst.

3. Langfristiges Ziel im Auge behalten: Überlege, wie viel Wachstum du für deine Zukunft willst und wie viel du dir heute gönnen kannst.

Falls du langfristig finanzielle Freiheit erreichen willst, lohnt es sich, den Großteil des Zinseszinses wirken zu lassen – aber ein bewusster Mittelweg ist möglich.

Fazit: Investieren mit Geduld – und trotzdem heute genießen

Es gibt nicht nur entweder jetzt genießen oder später reich sein – du kannst beides kombinieren.

  • Ausschüttungen nutzen, um kleine Belohnungen zu finanzieren
  • Meilensteine setzen, um Fortschritte zu feiern
  • Mit „Spielgeld“ spekulative Investments ausprobieren
  • Gleichzeitig den Zinseszins-Effekt nicht zu stark stören

So bleibt das Investieren motivierend und fühlt sich nicht nach purem Verzicht an.

Denn am Ende geht es nicht nur darum, irgendwann „reich“ zu sein – sondern auch darum, unterwegs ein gutes Leben zu führen.


→ weiter mit: Finanzielle Freiheit – Der Weg zu einem selbstbestimmten Leben

Der Geldmarkt und Geldmarktfonds – Kurzfristige Liquidität

Der Geldmarkt und Geldmarktfonds

Der Finanzmarkt ist in verschiedene Segmente unterteilt, von denen der Geldmarkt eine zentrale Rolle spielt. Er ermöglicht Unternehmen, Banken und Staaten, kurzfristige Liquidität bereitzustellen oder anzulegen. Eine beliebte Möglichkeit für Anleger, von den Vorteilen des Geldmarkts zu profitieren, sind Geldmarktfonds. In diesem Artikel werden wir erklären, was der Geldmarkt ist, welche Instrumente dort gehandelt werden und warum Geldmarktfonds für bestimmte Anleger eine attraktive Option darstellen.

⚠️Haftungsausschluss

Was ist der Geldmarkt?

Der Geldmarkt ist der Teil des Finanzmarkts, auf dem kurzfristige Geldanlagen und Kredite gehandelt werden. Die Laufzeiten der gehandelten Instrumente betragen in der Regel weniger als ein Jahr, oft sogar nur wenige Tage oder Wochen.

Funktion des Geldmarkts

Der Geldmarkt dient vor allem der kurzfristigen Liquiditätsversorgung. Unternehmen, Banken und Staaten können dort schnell Geld aufnehmen oder sicher anlegen. Besonders Banken nutzen den Geldmarkt, um sich untereinander Geld zu leihen, falls kurzfristig Liquidität benötigt wird.

Bedeutung für die Wirtschaft

Ein funktionierender Geldmarkt ist essenziell für die Stabilität der Finanzwelt. Wenn Banken oder Unternehmen keinen Zugang zu kurzfristigen Finanzierungen hätten, könnte dies zu wirtschaftlichen Verwerfungen führen – wie es in der Finanzkrise 2008 zu beobachten war.

Welche Instrumente werden am Geldmarkt gehandelt?

Am Geldmarkt werden verschiedene Finanzinstrumente mit kurzen Laufzeiten gehandelt. Dazu gehören:

Tages- und Festgelder

Tagesgeld: Einlagen bei Banken, die täglich verfügbar sind

Festgeld: Einlagen mit fester Laufzeit und garantiertem Zinssatz

Geldmarktpapiere

Kurzlaufende Wertpapiere mit hoher Bonität, die von Unternehmen oder Staaten ausgegeben werden, um sich kurzfristig Kapital zu beschaffen. Dazu gehören:

Schatzwechsel: Kurzfristige Staatsanleihen (z. B. von der Bundesrepublik Deutschland oder den USA)

Commercial Papers: Kurzfristige Unternehmensanleihen mit Laufzeiten von wenigen Wochen bis zu einem Jahr

Interbankenkredite

Banken leihen sich gegenseitig kurzfristig Geld, meist zu sehr niedrigen Zinssätzen.

Repo-Geschäfte (Repurchase Agreements, „Repos“)

Hierbei verkaufen Banken Wertpapiere an eine andere Partei mit der Verpflichtung, diese später zu einem festen Preis zurückzukaufen. Dies dient der kurzfristigen Liquiditätsbeschaffung.

Was sind Geldmarktfonds?

Ein Geldmarktfonds ist ein Investmentfonds, der hauptsächlich in Geldmarktinstrumente investiert. Diese Fonds bieten Anlegern eine Möglichkeit, Kapital kurzfristig anzulegen, mit einer höheren Sicherheit als Aktien- oder Anleihefonds.

Merkmale eines Geldmarktfonds:

Hohe Sicherheit: Geldmarktfonds investieren in kurzlaufende, bonitätsstarke Anleihen oder Geldmarktprodukte. Dadurch besteht nur ein geringes Risiko von Kursverlusten.

Hohe Liquidität: Anleger können ihre Fondsanteile in der Regel täglich verkaufen, ähnlich wie bei Tagesgeld.

Geringe Rendite: Aufgrund der kurzen Laufzeiten und der hohen Sicherheit sind die Erträge geringer als bei Aktien oder Unternehmensanleihen.

Zinsabhängigkeit: Die Rendite eines Geldmarktfonds hängt stark vom aktuellen Zinsumfeld ab. Steigen die Leitzinsen, steigen oft auch die Renditen von Geldmarktfonds.

Warum investieren Anleger in Geldmarktfonds?

Geldmarktfonds sind besonders für Anleger interessant, die kurzfristig Kapital parken möchten, ohne größere Risiken einzugehen.

Vorteile von Geldmarktfonds:

Sicherheit: Im Vergleich zu Aktien oder Unternehmensanleihen sind Geldmarktfonds weniger volatil.

Flexibilität: Die Fondsanteile können oft täglich verkauft werden.

Alternative zu Tagesgeld: In Zeiten niedriger Zinsen bieten Geldmarktfonds teilweise bessere Renditen als klassische Sparprodukte.

Diversifikation: Geldmarktfonds investieren in eine Vielzahl von Geldmarktinstrumenten, was das Risiko weiter reduziert.

Nachteile von Geldmarktfonds:

Niedrige Rendite: Die Erträge sind oft gering, besonders wenn die Zinsen niedrig sind.

Keine Einlagensicherung: Anders als bei Tages- oder Festgeld sind Geldmarktfonds nicht durch die gesetzliche Einlagensicherung geschützt.

Managementgebühren: Auch wenn sie oft niedrig sind, fallen bei Geldmarktfonds Verwaltungsgebühren an.

Für wen sind Geldmarktfonds geeignet?

Geldmarktfonds sind eine gute Wahl für:

Anleger, die kurzfristig Kapital parken möchten (z. B. zwischen zwei Investitionen).

Sicherheitsorientierte Anleger, die eine risikoarme Alternative zu Anleihen oder Aktien suchen.

Unternehmen oder Institutionen, die kurzfristig Liquiditätsreserven anlegen möchten.

Nicht geeignet sind sie für Anleger, die langfristige hohe Renditen anstreben oder bereit sind, höhere Risiken einzugehen.

Fazit: Geldmarkt und Geldmarktfonds als flexible Anlageoption

Der Geldmarkt spielt eine entscheidende Rolle in der globalen Finanzwelt, indem er Liquidität für Unternehmen, Banken und Staaten bereitstellt. Geldmarktfonds bieten Anlegern eine einfache Möglichkeit, von diesem Markt zu profitieren – mit hoher Sicherheit, Flexibilität und einer besseren Verzinsung als viele herkömmliche Sparprodukte. Allerdings sind die Renditen oft begrenzt und hängen stark von den aktuellen Zinssätzen ab.

Wer kurzfristig Geld parken möchte, ohne hohe Risiken einzugehen, sollte Geldmarktfonds als Option in Betracht ziehen.


→ weiter mit: Wertespeicher – Was macht eine Anlage wertbeständig?

Gebühren bei ETFs und aktiven Fonds – Ein Überblick

Illustration Gebühren

Gebühren sind ein wesentlicher Faktor bei der Geldanlage in ETFs und aktive Fonds. Sie beeinflussen die tatsächliche Rendite und sollten daher genau analysiert werden. Die Kosten lassen sich grundsätzlich in laufende und einmalige Gebühren unterteilen, die entweder direkt aus dem Fondsvermögen entnommen oder beim Kauf und Verkauf fällig werden.

⚠️Haftungsausschluss

1. Arten von Gebühren bei ETFs und aktiven Fonds

Laufende Kosten

Diese Gebühren fallen während der gesamten Haltedauer an und werden direkt aus dem Fondsvermögen entnommen. Sie sind für Anleger nicht als separate Abbuchung sichtbar, sondern mindern kontinuierlich den Wert des Fondsanteils.

Gesamtkostenquote (Total Expense Ratio, TER)

  • Gibt die jährlichen Verwaltungskosten als Prozentsatz des Fondsvermögens an.
  • Enthält Verwaltungsgebühren, Depotbankgebühren und weitere Betriebskosten.
  • Beispiel: Eine TER von 0,20 % bedeutet, dass jährlich 0,20 % des investierten Kapitals für Kosten aufgewendet wird.

Managementgebühr (bei aktiven Fonds)

  • Vergütung des Fondsmanagements für die aktive Verwaltung.
  • Meist zwischen 0,50 % und 2,00 % pro Jahr.
  • In ETFs bereits in der TER enthalten.

Performance-Gebühr (bei einigen aktiven Fonds)

  • Fällig, wenn der Fonds eine festgelegte Benchmark übertrifft.
  • Häufig 10–20 % des erzielten Mehrwerts.

Transaktionskosten innerhalb des Fonds

  • Kosten für Käufe und Verkäufe von Wertpapieren innerhalb des Fondsportfolios.
  • Nicht in der TER enthalten, aber je nach Handelsaktivität des Fonds relevant.

Einmalige Kosten

Diese Gebühren entstehen beim Kauf oder Verkauf von Fondsanteilen.

Ausgabeaufschlag (nur bei aktiven Fonds)

  • Einmalige Gebühr beim Erwerb von Fondsanteilen.
  • Typischerweise zwischen 3 % und 5 % des investierten Betrags.
  • Dient zur Deckung von Vertriebskosten und Provisionen.
  • Bei ETFs entfällt der Ausgabeaufschlag, da diese an der Börse gehandelt werden.

Rücknahmegebühr (selten)

  • Fällig beim Verkauf der Anteile in bestimmten Fonds.

Spread (bei ETFs)

  • Unterschied zwischen Kauf- und Verkaufspreis eines ETF-Anteils an der Börse.
  • Beeinflusst die tatsächlichen Handelskosten und kann bei geringer Liquidität steigen.

Depotgebühren

  • Kosten für die Verwahrung der Fondsanteile beim Broker oder bei der Bank.
  • Einige Online-Broker bieten kostenlose ETF-Sparpläne ohne Depotgebühren an.

2. Wie werden die Gebühren eingezogen oder verrechnet?

Laufende Kosten (TER, Managementgebühren)

  • Werden täglich anteilig aus dem Fondsvermögen entnommen.
  • Keine direkte Abbuchung vom Konto des Anlegers, sondern bereits in der Wertentwicklung des Fonds berücksichtigt.

Einmalige Kosten (Ausgabeaufschlag, Spread)

  • Der Ausgabeaufschlag wird beim Kauf fällig und reduziert den investierten Betrag.
  • Beispiel: Bei einem Fonds mit 5 % Ausgabeaufschlag und einer Investition von 1.000 € fließen nur 950 € tatsächlich in den Fonds.
  • Der Spread stellt eine indirekte Kostenkomponente dar und beeinflusst die tatsächlichen Handelskosten beim Kauf oder Verkauf eines ETFs.

Transaktionskosten innerhalb des Fonds

  • Entstehen durch Käufe und Verkäufe von Wertpapieren innerhalb des Fonds.
  • Können sich langfristig auf die Rendite auswirken, insbesondere bei Fonds mit hoher Handelsaktivität.

3. Auswirkungen auf das Portfolio und den Kurs

Laufende Kosten reduzieren die Wertentwicklung des Fonds.

  • Eine TER von 0,20 % verringert die jährliche Rendite entsprechend um diesen Wert.
  • Bei aktiv verwalteten Fonds mit einer TER von über 1,00 % fällt der Effekt noch deutlicher aus.

Der Ausgabeaufschlag stellt eine Einstiegshürde dar.

  • Anleger müssen zunächst eine Wertsteigerung erzielen, um diese Kosten wieder auszugleichen.

Hohe Transaktionskosten innerhalb des Fonds können die Rendite schmälern.

  • Besonders in aktiven Fonds mit häufigem Umschichten relevanter als in passiven ETFs.

Performance-Gebühren reduzieren überdurchschnittliche Gewinne.

Beispiel: Ein Fonds erzielt 10 % Rendite, aber nach einer 20%igen Performance-Gebühr bleibt nur 8 % Netto-Rendite übrig.

4. Wo werden die Gebühren ausgewiesen?

  • TER und Managementgebühren sind im Fondsprospekt und den gesetzlich vorgeschriebenen wesentlichen Anlegerinformationen (KIID) zu finden.
  • Der Ausgabeaufschlag wird beim Kauf über die Fondsgesellschaft oder den Broker ausgewiesen. Online-Broker und Banken zeigen ihn meist direkt vor der Kaufbestätigung an.
  • Performance-Gebühren und Transaktionskosten sind oft nicht explizit in der TER enthalten, aber in den Jahresberichten des Fonds ersichtlich.

5. Fazit: Kosten im Blick behalten

Die Gebührenstruktur ist ein entscheidender Faktor bei der Wahl eines Investments. ETFs sind aufgrund niedriger TER und dem Wegfall des Ausgabeaufschlags oft kostengünstiger als aktive Fonds. Dennoch können sich aktive Fonds lohnen, wenn sie durch überdurchschnittliche Performance die höheren Gebühren ausgleichen.

Vor der Investition empfiehlt es sich, die Gesamtkosten genau zu prüfen, um langfristig eine möglichst hohe Nettorendite zu erzielen.


→ weiter mit: Gehebelte ETFs – Funktionsweise, Chancen und Risiken

Korrelation und Kointegration – Die richtige Mischung für stabile Portfolios

Korrelation und Kointegration – Die richtige Mischung für stabile Portfolios

In der Welt der Finanzmärkte ist das Verständnis von Korrelation und Kointegration entscheidend für die Konstruktion stabiler und gut diversifizierter Portfolios. Beide Begriffe spielen eine zentrale Rolle bei der Analyse von Vermögensklassen und der Bewertung von Anlagestrategien. Obwohl sie miteinander verwandt sind, beziehen sie sich auf unterschiedliche Aspekte der statistischen Beziehung zwischen verschiedenen Finanzinstrumenten. Die richtige Mischung dieser beiden Konzepte kann helfen, Risiken zu minimieren und die Renditen zu maximieren.

⚠️Haftungsausschluss

Korrelation – Was sie ist und wie sie funktioniert

Die Korrelation misst den linearen Zusammenhang zwischen zwei Variablen, in diesem Fall zwischen den Preisbewegungen von zwei Finanzinstrumenten. Sie ist eine Zahl, die zwischen -1 und +1 liegen kann:

+1 bedeutet eine perfekte positive Korrelation: Wenn sich der Preis des einen Instruments nach oben bewegt, bewegt sich der Preis des anderen in exakt die gleiche Richtung.

-1 bedeutet eine perfekte negative Korrelation: Wenn sich der Preis des einen Instruments nach oben bewegt, bewegt sich der Preis des anderen in exakt die entgegengesetzte Richtung.

0 bedeutet keine Korrelation: Es gibt keinen erkennbaren Zusammenhang zwischen den Preisbewegungen der beiden Instrumente.

Die Korrelation ist ein nützliches Werkzeug für die Portfolio-Diversifikation, da Investoren versuchen können, Finanzinstrumente auszuwählen, deren Preisbewegungen nicht eng miteinander verbunden sind. Dies kann helfen, die Gesamtvolatilität des Portfolios zu verringern, da nicht alle Instrumente gleichzeitig steigen oder fallen.

Beispiel: Korrelation in der Praxis

Stellen wir uns vor, ein Investor besitzt Aktien eines Technologieunternehmens und eines Unternehmens aus der Lebensmittelbranche. Es ist wahrscheinlich, dass diese beiden Aktien eine geringe Korrelation aufweisen, da die Preisbewegungen eines Unternehmens weniger stark von den gleichen makroökonomischen Faktoren beeinflusst werden wie die eines anderen. Ein plötzlicher Anstieg der Ölpreise könnte beispielsweise die Lebensmittelpreise beeinflussen, aber kaum Auswirkungen auf die Technologiebranche haben. Eine geringe Korrelation zwischen diesen beiden Aktien hilft, das Portfolio zu diversifizieren und das Risiko zu senken.

Kointegration – Was sie bedeutet und warum sie wichtig ist

Kointegration geht über die Korrelation hinaus und bezieht sich auf eine langfristige statistische Beziehung zwischen zwei oder mehr Zeitreihen. Während die Korrelation die Stärke des Zusammenhangs zwischen zwei Variablen in einem bestimmten Zeitraum misst, bezieht sich die Kointegration auf die Existenz einer langfristigen Beziehung zwischen den Variablen, auch wenn sie kurzfristig von einander abweichen können. Zwei Zeitreihen sind kointegriert, wenn sie über einen langen Zeitraum hinweg eine konstante Beziehung miteinander teilen, selbst wenn sie sich in den kurzen Zeiträumen auseinander bewegen.

Ein typisches Beispiel für kointegrierte Zeitreihen sind die Preisbewegungen zweier Aktien eines Unternehmens, das in mehreren Bereichen tätig ist, oder die Wechselkurse von Währungen, die historisch miteinander verbunden sind.

Kointegration im Finanzbereich

Ein Beispiel aus der Finanzwelt wäre die Kointegration von Aktien eines Unternehmens und der zugehörigen Anleihen. Beide Instrumente könnten sich aufgrund einer gemeinsamen wirtschaftlichen Basis, wie den zukünftigen Erträgen des Unternehmens, langfristig zusammen bewegen. Kurzfristig kann es jedoch zu Abweichungen kommen, zum Beispiel durch Marktstimmungen oder kurzfristige Nachrichten. Ein Investor, der die Kointegration dieser beiden Instrumente erkennt, könnte Strategien entwickeln, die von diesen kurzfristigen Abweichungen profitieren, indem er auf eine Rückkehr der Preise zu ihrem langfristigen Gleichgewicht setzt.

Korrelation vs. Kointegration – Was ist der Unterschied?

  • Korrelation misst die gleichzeitige Bewegung von zwei Zeitreihen, jedoch ohne zu berücksichtigen, ob diese Variablen auf lange Sicht zusammenhängen. Sie bietet also eine Momentaufnahme des statistischen Verhältnisses zwischen zwei Finanzinstrumenten.
  • Kointegration hingegen erfasst die langfristige Beziehung zwischen Variablen. Zwei Zeitreihen sind kointegriert, wenn sie über die Zeit hinweg eine stabile langfristige Beziehung aufweisen, auch wenn sie kurzfristig voneinander abweichen können.

Ein wichtiger Unterschied besteht also darin, dass die Korrelation keine Informationen darüber liefert, ob zwei Variablen über einen längeren Zeitraum hinweg eine stabile Beziehung miteinander teilen, während Kointegration genau diese langfristige Verbindung beschreibt.

Die Anwendung von Korrelation und Kointegration in der Portfolio-Diversifikation

In der Praxis ist die Kombination von Korrelation und Kointegration von entscheidender Bedeutung für die Portfolio-Konstruktion. Während die Korrelation zur Diversifikation beiträgt, indem sie hilft, Vermögenswerte zu identifizieren, die sich nicht gleichzeitig bewegen, ermöglicht die Kointegration eine tiefere Analyse, die eine bessere Vorhersage von Preisbewegungen und Marktrisiken auf lange Sicht zulässt.

Korrelation und Diversifikation

Eine der Hauptstrategien bei der Portfolio-Diversifikation ist die Auswahl von Anlageklassen, die eine geringe oder negative Korrelation zueinander aufweisen. Wenn ein Investor beispielsweise Aktien in verschiedenen Sektoren (z.B. Technologie und Immobilien) oder sogar in verschiedenen geografischen Regionen (z.B. Europa und Asien) hält, wird das Risiko verringert, da die Preisbewegungen dieser Anlagen tendenziell weniger miteinander korreliert sind.

Kointegration und Absicherung

Die Kointegration ist besonders für die Risikomanagement-Strategien relevant. Sie wird häufig in der sogenannten „Pairs Trading“-Strategie verwendet, bei der ein Investor von der Abweichung zweier kointegrierter Zeitreihen profitiert. Wenn zwei kointegrierte Instrumente kurzfristig auseinanderdriften, könnte der Investor eine Long-Position in dem unterbewerteten Instrument und eine Short-Position in dem überbewerteten Instrument eingehen, in Erwartung, dass die Preisdifferenz zurückkehren wird. Diese Strategie bietet eine Möglichkeit, sich gegen Marktvolatilität abzusichern, da die zugrunde liegende kointegrierte Beziehung stabil bleibt.

Die richtige Mischung für stabile Portfolios

Die Kombination von Korrelation und Kointegration erfordert ein tiefes Verständnis des Marktes und der spezifischen Anlagen. Für ein stabiles Portfolio sollten Investoren Folgendes berücksichtigen:

  • Kurze- und langfristige Analysen: Eine detaillierte Analyse der Korrelation zwischen verschiedenen Vermögensklassen bietet eine Grundlage für die Diversifikation, während die Kointegration langfristige Beziehungen und potenzielle Absicherungsmöglichkeiten aufzeigt.
  • Dynamische Anpassungen: Die Finanzmärkte sind dynamisch und können sich über kurze Zeiträume hinweg verändern. Daher sollten Investoren regelmäßig überprüfen, wie sich die Korrelationen und kointegrierten Beziehungen innerhalb ihres Portfolios entwickeln, um ihre Anlagestrategien gegebenenfalls anzupassen.
  • Risikomanagement: Ein ausgewogenes Verhältnis von Instrumenten mit niedriger Korrelation und die Identifizierung von kointegrierten Paaren können helfen, Risiken abzufedern und Chancen in verschiedenen Marktbedingungen zu nutzen.

Fazit

Die richtige Mischung aus Korrelation und Kointegration ist ein leistungsfähiges Werkzeug, um stabile Portfolios zu erstellen. Während Korrelation eine kurzfristige Diversifikation ermöglicht, hilft Kointegration dabei, langfristige, stabile Beziehungen zwischen den Anlagen zu erkennen. Investoren, die sowohl die Korrelation als auch die Kointegration berücksichtigen, können ihre Portfolios besser an die Marktbedingungen anpassen, Risiken minimieren und gleichzeitig Chancen für eine überdurchschnittliche Rendite nutzen.


→ weiter mit: Gewinnmitnahme bei Geldanlagen – Strategien

Smart Beta und Faktor-Investing – Die Wissenschaft hinter besserer Rendite

Illustration Smart-Beta

Investoren sind ständig auf der Suche nach Strategien, um ihre Renditen zu optimieren und Risiken zu minimieren. Neben klassischen Anlageformen wie passiven ETFs und aktiv gemanagten Fonds hat sich in den letzten Jahren eine Hybridstrategie etabliert: Smart Beta und Faktor-Investing. Diese Ansätze basieren auf wissenschaftlichen Erkenntnissen und nutzen systematische Faktoren, um langfristig eine bessere Rendite als der Markt zu erzielen.

⚠️Haftungsausschluss

Doch wie funktionieren Smart Beta und Faktor-Investing? Welche Faktoren spielen eine Rolle? Und für wen sind diese Strategien geeignet? Dieser Artikel gibt einen umfassenden Überblick über die Wissenschaft hinter besserer Rendite.

Grundlagen – Was ist Smart Beta und Faktor-Investing?

Smart Beta – Eine Mischung aus passiv und aktiv

Smart Beta ist ein regelbasierter Investmentansatz, der Elemente von passivem Investieren (wie ETFs) mit aktiven Strategien kombiniert. Während klassische ETFs nach Marktkapitalisierung gewichtet sind (z. B. der S&P 500 oder der MSCI World), verfolgt Smart Beta alternative Gewichtungsmethoden, um bessere Renditen oder geringeres Risiko zu erzielen.

Beispiele für Smart-Beta-Strategien:

  • Gleichgewichtete Indizes (Equal-Weighted): Alle Aktien im Index werden gleich gewichtet, anstatt nach Marktkapitalisierung.
  • Dividenden-Strategien: Höhere Gewichtung von Aktien mit überdurchschnittlichen Dividendenrenditen.
  • Minimale Volatilität: Fokus auf Aktien mit historisch geringen Kursschwankungen.

Faktor-Investing – Die Wissenschaft hinter Outperformance

Faktor-Investing basiert auf der Erkenntnis, dass bestimmte Risiko- und Renditefaktoren langfristig überdurchschnittliche Erträge erzielen können. Wissenschaftliche Studien (u. a. von Fama & French) haben gezeigt, dass Aktien mit bestimmten Merkmalen systematisch höhere Renditen erwirtschaften als der Gesamtmarkt.

Die wichtigsten Faktoren:

  1. Value (Bewertung) – Günstig bewertete Aktien schlagen teure Aktien langfristig.
  2. Momentum – Aktien, die in der Vergangenheit gut liefen, tendieren dazu, weiterzusteigen.
  3. Size (Größe) – Kleine Unternehmen haben historisch höhere Renditen als große Konzerne.
  4. Quality (Qualität) – Unternehmen mit stabilen Bilanzen und hohen Gewinnen sind langfristig erfolgreicher.
  5. Low Volatility – Aktien mit geringer Schwankung bieten oft ein besseres Risiko-Rendite-Verhältnis.

Während Smart Beta meist nur eine Regel (z. B. Gleichgewichtung) anwendet, kombiniert Faktor-Investing gezielt mehrere Faktoren, um eine Outperformance zu erzielen.

Warum funktionieren diese Faktoren?

Die Überrenditen durch Faktor-Investing sind gut dokumentiert und lassen sich durch wirtschaftliche und psychologische Effekte erklären:

  • Risikoprämien: Bestimmte Faktoren (wie Value oder Small Caps) bieten höhere Renditen, weil sie mit zusätzlichen Risiken verbunden sind.
  • Marktineffizienzen: Investoren verhalten sich irrational, wodurch Chancen entstehen (z. B. überverkaufte Value-Aktien).
  • Anlegereffekte: Viele Anleger meiden Volatilität oder unterschätzen Momentum-Effekte, wodurch Faktor-Strategien langfristig profitieren.

Langfristig lassen sich diese Effekte in verschiedenen Märkten und Zeiträumen beobachten.

Umsetzung: Wie kann man in Smart Beta und Faktoren investieren?

Faktor-ETFs und Smart-Beta-ETFs

Viele Anbieter (z. B. iShares, Vanguard, Xtrackers) bieten ETFs an, die einzelne Faktoren oder mehrere kombinieren:

  • iShares Edge MSCI World Value Factor ETF – Fokus auf günstig bewertete Aktien.
  • Xtrackers MSCI Momentum ETF – Bevorzugt Aktien mit starkem Kurswachstum.
  • Vanguard Minimum Volatility ETF – Niedrig-volatiles Portfolio für defensive Anleger.

Diese ETFs ermöglichen eine einfache, kostengünstige Umsetzung von Faktor-Strategien.

Multifaktor-Strategien

Anstatt nur auf einen Faktor zu setzen, kombinieren viele Strategien mehrere Faktoren gleichzeitig. Beispiele:

  • Value + Quality: Günstig bewertete Aktien mit hoher Profitabilität.
  • Momentum + Low Volatility: Wachstumsstarke Aktien mit geringen Schwankungen.
  • Size + Value: Kleine Unternehmen mit niedriger Bewertung.

Multifaktor-ETFs sind besonders beliebt, da sie das Risiko einzelner Faktoren reduzieren und trotzdem Überrenditen anstreben.

Einzelaktienauswahl nach Faktoren

Fortgeschrittene Investoren können gezielt Aktien auswählen, die mehrere Faktoren vereinen.

Beispiel: Eine Aktie mit niedrigem KGV (Value), hohem Gewinnwachstum (Quality) und steigendem Kurs (Momentum) könnte besonders attraktiv sein.

Chancen und Risiken von Smart Beta & Faktor-Investing

Vorteile

✔ Höhere Renditechancen: Historische Daten zeigen, dass Faktor-Strategien den Gesamtmarkt schlagen können.

✔ Bessere Risikokontrolle: Faktoren wie Low Volatility oder Quality reduzieren Drawdowns.

✔ Kostengünstig: Faktor-ETFs sind oft günstiger als aktive Fonds.

✔ Flexibilität: Investoren können Faktoren je nach Marktphase anpassen.

Risiken

⚠ Phasen schlechter Performance: Einzelne Faktoren können über Jahre underperformen.

⚠ Höhere Komplexität: Faktor-Investing erfordert mehr Verständnis als klassische ETFs.

⚠ Timing-Probleme: Faktoren können zyklisch sein – Marktumfelder ändern sich.

⚠ Konzentrationsrisiken: Manche Faktor-Strategien führen zu stark konzentrierten Portfolios.

Faktor-Investing ist kein „Allheilmittel“, sondern eine Strategie, die über lange Zeiträume verfolgt werden muss.

Für wen ist Faktor-Investing geeignet?

Geeignet für:

✅ Langfristige Anleger, die systematisch höhere Renditen erzielen wollen.

✅ Investoren, die sich mit Marktmechanismen und wissenschaftlichen Studien beschäftigen.

✅ Anleger, die eine Alternative zu reinen Marktkapitalisierungs-ETFs suchen.

Weniger geeignet für:

❌ Kurzfristige Spekulanten – Faktor-Investing funktioniert über lange Zeiträume.

❌ Anleger, die starke Schwankungen nicht aushalten können.

❌ Investoren ohne Interesse an regelbasierten Strategien.

Für Einsteiger sind breite Multifaktor-ETFs eine gute Lösung, während erfahrene Investoren gezielt einzelne Faktoren oder Aktien kombinieren können.

Fazit – Lohnt sich Faktor-Investing?

Smart Beta und Faktor-Investing sind wissenschaftlich fundierte Strategien, um langfristig höhere Renditen zu erzielen und Risiken besser zu steuern. Durch gezielte Gewichtung von Faktoren wie Value, Momentum oder Low Volatility lassen sich klassische Marktindizes oft übertreffen.

Allerdings gibt es keine Garantie für eine konstante Überrendite – Faktoren können in bestimmten Marktphasen underperformen. Deshalb ist eine langfristige Perspektive entscheidend.

Für Anleger, die mehr aus ihrem Portfolio herausholen wollen und sich mit systematischen Strategien beschäftigen, kann Faktor-Investing eine sinnvolle Ergänzung sein. Wer sich nicht intensiv mit den einzelnen Faktoren auseinandersetzen will, kann mit breiten Smart-Beta-ETFs bereits von diesen wissenschaftlich belegten Ansätzen profitieren.


→ weiter mit: Korrelation und Kointegration – Die richtige Mischung für stabile Portfolios